
Deepfake-Betrug: Was Europa 2026 ändert
Wer sich als Konzernchef ausgeben will, braucht heute keinen gefälschten Brief mehr. Öffentliche Videos einer Führungskraft liefern das Material, um Stimme oder Gesicht zu klonen, und europäische Unternehmen wie Arup, WPP und Ferrari wurden auf diese Weise schon angegriffen.
Zwei EU-Gesetze antworten darauf, eines gilt bereits, das andere haben Parlament und Rat vereinbart. Die KI-Verordnung verlangt ab dem 2. August 2026 eine Kennzeichnung von Deepfakes, und die neue Zahlungsdiensteverordnung verpflichtet Banken zur Erstattung, wenn sich Betrüger gegenüber Kunden als deren Bank ausgeben.
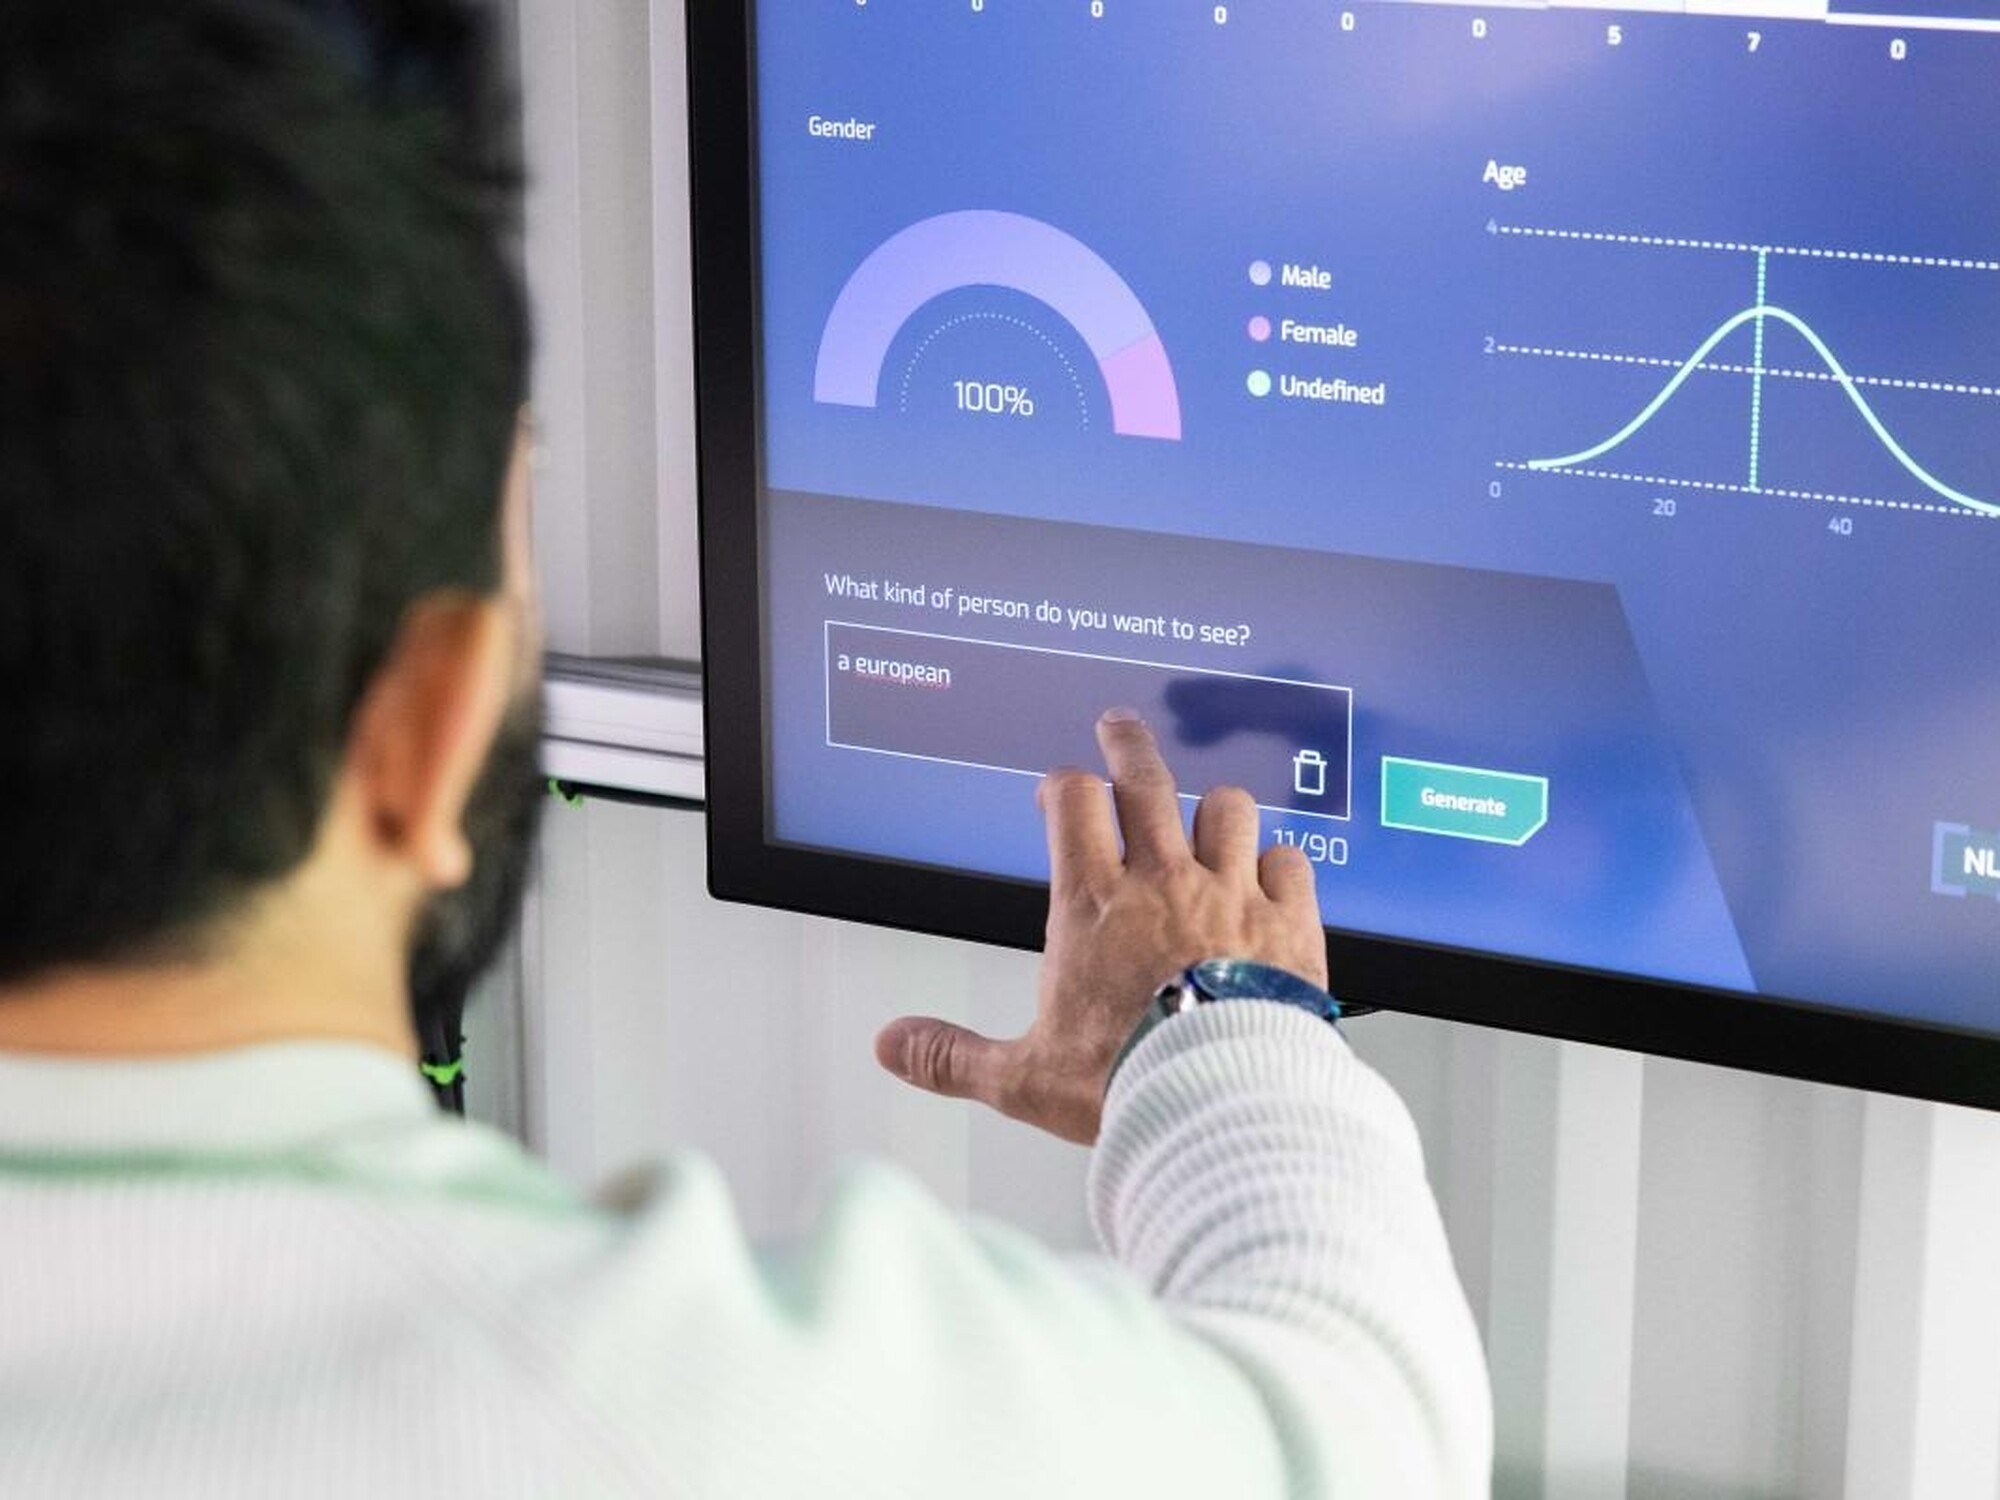
Beispiele für Deepfake-Betrug bei europäischen Unternehmen
Den größten bekannten Fall erlebte im Jahr 2024 der britische Ingenieurkonzern Arup. Im Januar 2024 nahm ein Mitarbeiter im Büro in Hongkong an einer Videokonferenz teil, in der Finanzchef und Kollegen Deepfakes waren, und überwies danach 200 Millionen Hongkong-Dollar, rund 25,6 Millionen US-Dollar. Arup bestätigte den Fall im Mai 2024, wie CNN berichtete (auf Englisch).
Im Mai 2024 setzten Betrüger im Namen von Mark Read, dem Chef des Werbekonzerns WPP, ein Treffen in Microsoft Teams an, mit gefälschtem WhatsApp-Konto, geklonter Stimme und YouTube-Aufnahmen von ihm, so The Guardian (auf Englisch), doch der Versuch scheiterte. Im Juli 2024 erhielt ein Ferrari-Manager WhatsApp-Nachrichten und dann einen Anruf, in dem eine geklonte Stimme von Konzernchef Benedetto Vigna über eine vertrauliche Übernahme sprach. Der Manager fragte nach dem Buch, das Vigna ihm empfohlen hatte, und der Anrufer legte auf, wie Netzwoche berichtete.
Die Schweiz kennt das Muster ebenfalls: Das Bundesamt für Cybersicherheit meldete im April 2024 einen Versuch, bei dem sich Kriminelle in einem Online-Meeting mit Deepfakes als Firmenchef ausgaben.
Wie Deepfake-Betrug im Bankgeschäft funktioniert
Im Bankgeschäft tauchen Deepfakes an zwei Stellen der Kundenbeziehung auf. Bei der Kontoeröffnung versucht ein generiertes Gesicht oder ein eingespeister Videostream, die Fernidentifizierung zu überwinden; solche Deepfake-Angriffe auf die Identitätsprüfung zielen auf Liveness-Prüfung und Gesichtsvergleich.
Im Zahlungsverkehr bringt eine geklonte Stimme oder ein geklontes Gesicht Mitarbeiter oder Kunden dazu, eine Überweisung freizugeben. Das ist das alte Muster des CEO-Fraud mit besseren Werkzeugen, denn der Anrufer klingt und sieht nun aus wie die Person, auf deren Autorität der Betrug setzt.
KI-Verordnung: Kennzeichnungspflicht für Deepfakes ab August 2026
Artikel 50 der KI-Verordnung verpflichtet jeden, der mit einem KI-System einen Deepfake erzeugt, offenzulegen, dass Bild-, Ton- oder Videoinhalte künstlich erzeugt oder verändert wurden. Diese Pflicht gilt seit dem 2. August 2026, ebenso die Regel, dass Menschen erfahren müssen, wenn sie mit einem KI-System sprechen.
Betrüger halten sich an keine Kennzeichnungspflicht, die Regel betrifft also vor allem den legalen Einsatz. Eine Bank, die einen KI-Avatar in Kundenvideos oder eine synthetische Stimme an der Hotline einsetzt, muss das erkennbar machen. Für Kreditscoring und andere Hochrisiko-Anwendungen gelten eigene, strengere Pflichten der KI-Verordnung für Banken.
Zahlungsdiensteverordnung: Banken erstatten bei Identitätsbetrug
Die Verhandler von Parlament und Rat haben sich am 27. November 2025 auf das neue Paket aus PSD3 und Zahlungsdiensteverordnung geeinigt. Eine Regel richtet sich gegen Spoofing: Gibt sich ein Betrüger als Mitarbeiter der Bank aus und bringt den Kunden dazu, eine Zahlung freizugeben, muss die Bank den vollen Betrag erstatten, sofern der Kunde den Betrug bei der Polizei anzeigt und seine Bank informiert, wie das Europäische Parlament mitteilte.
Wer selbst betrügerisch oder grob fahrlässig gehandelt hat, verliert diesen Schutz. Leitet ein Betrüger eine Zahlung ein oder ändert sie, gilt sie als nicht autorisiert, und die Bank trägt auch dann den vollen Schaden. Online-Plattformen, die von betrügerischen Inhalten wussten und sie nicht entfernt haben, müssen Zahlungsdienstleistern die Erstattungen ersetzen. Parlament und Rat müssen die Einigung noch förmlich annehmen, bevor sie in Kraft tritt.
Was Banken gegen Deepfake-Betrug tun können
Der Ferrari-Manager beendete den Anruf mit einer Frage, die nur der echte Konzernchef beantworten konnte. Banken können dieselbe Regel in ihre Zahlungsprozesse schreiben: Eine Überweisung über einer Schwelle geht erst nach einem Rückruf über eine bekannte Nummer hinaus, ein Anruf oder Video allein reicht nie. Die Empfängerüberprüfung, seit Oktober 2025 für Euro-Überweisungen Pflicht, gleicht zusätzlich den Namen des Empfängers mit dem Konto ab.
Bei der Kontoeröffnung halten Verfahren, die auf Kryptografie beruhen, Deepfakes besser stand als Verfahren, die auf einem Kamerabild beruhen. Die Online-Ausweisfunktion und ab Ende 2026 die EUDI-Wallet belegen die Identität mit einem Schlüssel auf einem Chip, den ein generiertes Gesicht nicht nachbilden kann.
Deepfake-Betrug und Finance Loop
Finance Loop verbindet Betrugs- und Identitätsteams von Banken und Fintechs in ganz Europa. Bei den Veranstaltungen zu Betrugsprävention und digitaler Identität geht es auch um die Werkzeuge der KI-Betrugserkennung, mit denen Banken solche Angriffe abwehren.
Aus dem Blog
alle Blogbeiträge-
BEX Banking Exchange 2026 in Frankfurt
BEX Underground: Banking Exchange 2026 am 4. November in Frankfurt. Die Fintech-Konferenz behandelt Zahlungen, Technologie und Finanzkriminalität. -
Wien hat jetzt eine Satoshi-Statue
Bitcoin Austria hat am 14. Oktober 2026 im Wiener Viertel Zwei eine Satoshi-Nakamoto-Statue von Valentina Picozzi enthüllt, bezahlt von über 120 Spendern. -
Ein EU-Markt für Fonds: Was der Rat beschlossen hat
Der EU-Rat hat am 9. Oktober 2026 seine Position zur Marktintegration beschlossen: keine Zusatzauflagen der Gastländer und ein Verwahrstellen-Pass. -

Project Harmonia: Allfunds und Solana im Frankfurter Salon
Project Harmonia verbindet Allfunds und Solana. Der Frankfurter Salon am 19. Oktober 2026: Hintergründe, angekündigte Speaker und Anmeldung über House of Sol.