Deutsche Finanzbranche sieht weitgehend keinen Bedarf für einen digitalen Euro
Veröffentlicht am .

Das Center for Financial Studies (CFS), ein unabhängiges Forschungsinstitut am House of Finance der Goethe-Universität Frankfurt, hat kürzlich eine Studie unter Fachleuten und Führungskräften des deutschen Finanzsektors veröffentlicht. Die Befragung untersucht, ob ein digitaler Euro als notwendig gilt, wie stark die erwartete Akzeptanz bei Kunden ausfällt und welche Folgen er für die Ertragslage der Institute hätte. Die Ergebnisse liefern eine Einschätzung aus der Branche zu einem Zeitpunkt, an dem die Vorbereitungen für einen digitalen Euro auf den Gesetzgebungsabschluss zulaufen. Finanziell unterstützt wurde das Projekt von Frankfurt Main Finance, der Stimme des Finanzplatzes Frankfurt.
Hintergrund: Am 30. Oktober hat die Europäische Zentralbank angekündigt, dass die Vorbereitungen für die Einführung eines digitalen Euro in die nächste Phase gehen (Details siehe EZB-Pressemitteilung). Tatsächlich sind die Vorbereitungen bereits so weit fortgeschritten, dass die entsprechende EU-Verordnung (ein Entwurf liegt seit 2023 vor) voraussichtlich schon 2026 abgeschlossen wird. Dafür sind lediglich die Zustimmung des Europäischen Rates und des Europäischen Parlaments nötig; nationale Parlamente müssen nicht beteiligt werden. Zugleich werden kritische Stimmen aus der Finanzbranche und Teilen der Politik lauter.
CFS-Umfrage: „Brauchen wir einen digitalen Euro?“
Umfrageergebnisse: Mehr als 60 % (62,3 %) der befragten Fachleute und Führungskräfte aus der Finanzbranche halten einen digitalen Euro angesichts der Vielzahl bestehender Zahlungsmittel nicht für notwendig. Knapp 33 % sehen dagegen einen Bedarf.
Ein ähnliches Bild zeigt sich bei der erwarteten Akzeptanz eines digitalen Euro bei Privatkunden. Auch hier rechnen rund 67 % der Befragten mit geringer oder sehr geringer Akzeptanz und verweisen auf die Fülle etablierter digitaler Zahlungsmittel.
„Die Umfrage verdeutlicht, dass die Finanzindustrie dem digitalen Euro in seiner gegenwärtig angedachten Form skeptisch gegenübersteht. Die meisten gehen von einer niedrigen Akzeptanz bei den Kunden aus“, sagt Professor Volker Brühl, Geschäftsführer des Center for Financial Studies.
Beim sensiblen Thema Datenschutz halten sich die Einschätzungen der Befragten weitgehend die Waage. Knapp die Hälfte (49,6 %) hält das Risiko eines unzureichenden Datenschutzes für hoch oder sehr hoch, während 45,1 % dieses Risiko als gering oder sehr gering einstufen. Deutlicher fällt das Bild bei der Einschätzung des Risikos von Hackerangriffen auf Bestände digitalen Bargelds aus: Fast 70 % bewerten dieses Risiko als hoch oder sehr hoch.
„Das Thema Cyber Security ist bei digitalem Zentralbankgeld ein besonders kritisches Thema. Auch wenn es 100%ige Sicherheit nie geben wird, muss die EZB hier bessere Antworten liefern als bislang“, so Brühl weiter.
Die Auswirkungen eines digitalen Euro auf die Ertragslage des Bankensektors werden kontrovers diskutiert. Einerseits sollen Banken für bestimmte Leistungen vergütet werden. Andererseits sollen Basisleistungen (etwa Ein- und Auszahlungen) kostenfrei sein. Hinzu kommen Kosten für die Integration in die bestehende IT-Landschaft und mögliche Ertragsausfälle im Zahlungsverkehr.
Vor diesem Hintergrund bewerten mehr als 65 % der Befragten die Auswirkungen auf den Bankensektor als negativ oder sehr negativ.
„Der Markt für Digitale Assets wächst rapide. Technologie, Marktinfrastruktur und Regulierung sind etabliert, use cases vorhanden und getestet. 2026 dürfte das Jahr des Durchbruchs werden“, sagt Hubertus Väth, Geschäftsführer von Frankfurt Main Finance. „Inwieweit der Digitale Euro dabei eine maßgebliche Rolle spielen wird, wird entscheidend durch die Frage beeinflusst werden, ob sich der Fokus der EZB von der Retail- auf die Wholesale-Nutzung verlagern wird. Die Entscheidung des EZB Rates für die Ausgabe des digitalen Euro wird für das 2. Quartal 2026 erwartet. Die Kosten werden zwischen 6 und 18 Mrd. Euro kalkuliert. Es wäre wichtig, den ökonomischen Nutzen hinter diesen Kosten in den Blickpunkt zu rücken.“
Diskutieren Sie mit
Das Center for Financial Studies veranstaltet zur Diskussion der Forschungsergebnisse eine ergänzende Online-Veranstaltung. Termin: , 11:00 Uhr MEZ, in deutscher Sprache.
Registrierungslink: https://gfk-cfs.de/en/events/event-archive/2026/brauchen-wir-einen-digitalen-euro/
PS: Die Europäische Zentralbank (Team Digitaler Euro) veranstaltet am eine Online-Veranstaltung zum digitalen Euro, an der Sie teilnehmen können.
Mehr dazu
Aus dem Blog
alle Blogbeiträge-
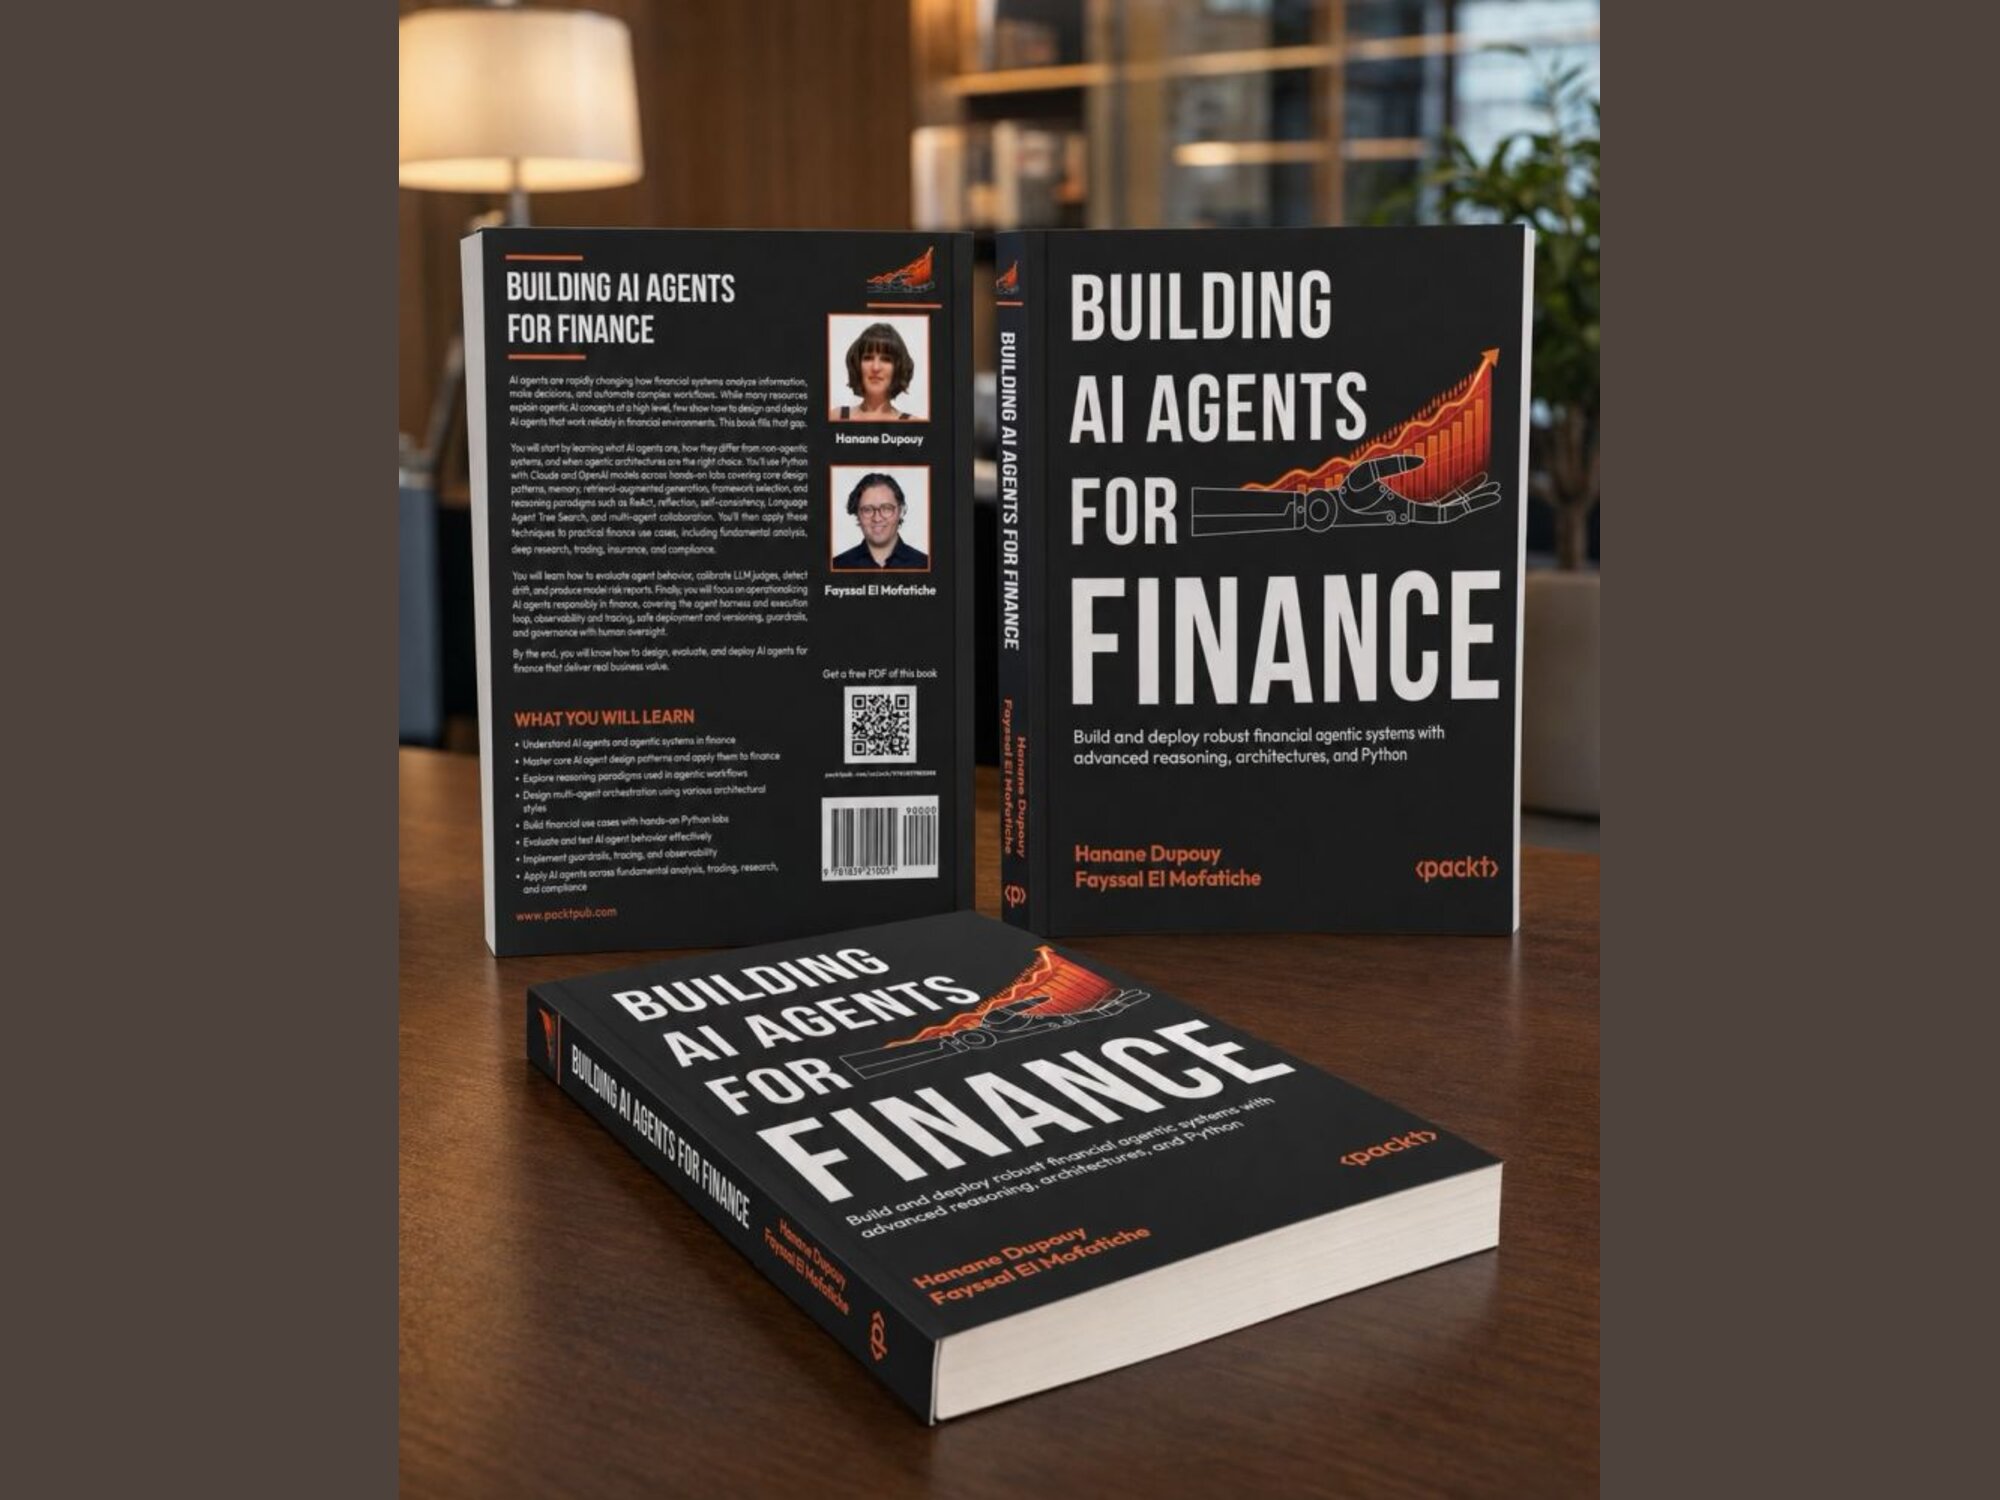
Building AI Agents for Finance: ein neues Buch aus dem Finance-Loop-Netzwerk
Building AI Agents for Finance von Hanane Dupouy und Fayssal El Mofatiche (Packt): KI-Agenten für die Finanzbranche mit Python. 20 % Rabatt bei Packt. -
AI Insights: Claude Hacker House | Eine Claude-Reihe in den Finanzzentren
Claude-Schulung in Frankfurt, Berlin, München und Zürich: Claude-Seminare zum Mitmachen, Workshops und KI-Weiterbildung für Berufstätige. -

Wenn Banken „Nein“ sagen – Zahlungsverkehr in schwierigen Märkten
When Banks Say No: halbtägiges Zahlungsverkehrs-Seminar in Frankfurt am 1. und zu Sanktionen, De-Risking und Digital Assets.