
KI in der Kreditvergabe
KI in der Kreditvergabe liest Einkommensnachweise, bewertet den Kreditnehmer und entwirft die Kreditentscheidung. In der EU ist ein Modell, das die Kreditwürdigkeit einer Person bewertet, ein Hochrisikosystem, und die neue Verbraucherkreditrichtlinie gibt jedem Kreditnehmer das Recht, eine automatisierte Entscheidung von einem Menschen prüfen zu lassen. Termine stehen im Kalender unten.
Wo KI im Kreditprozess arbeitet
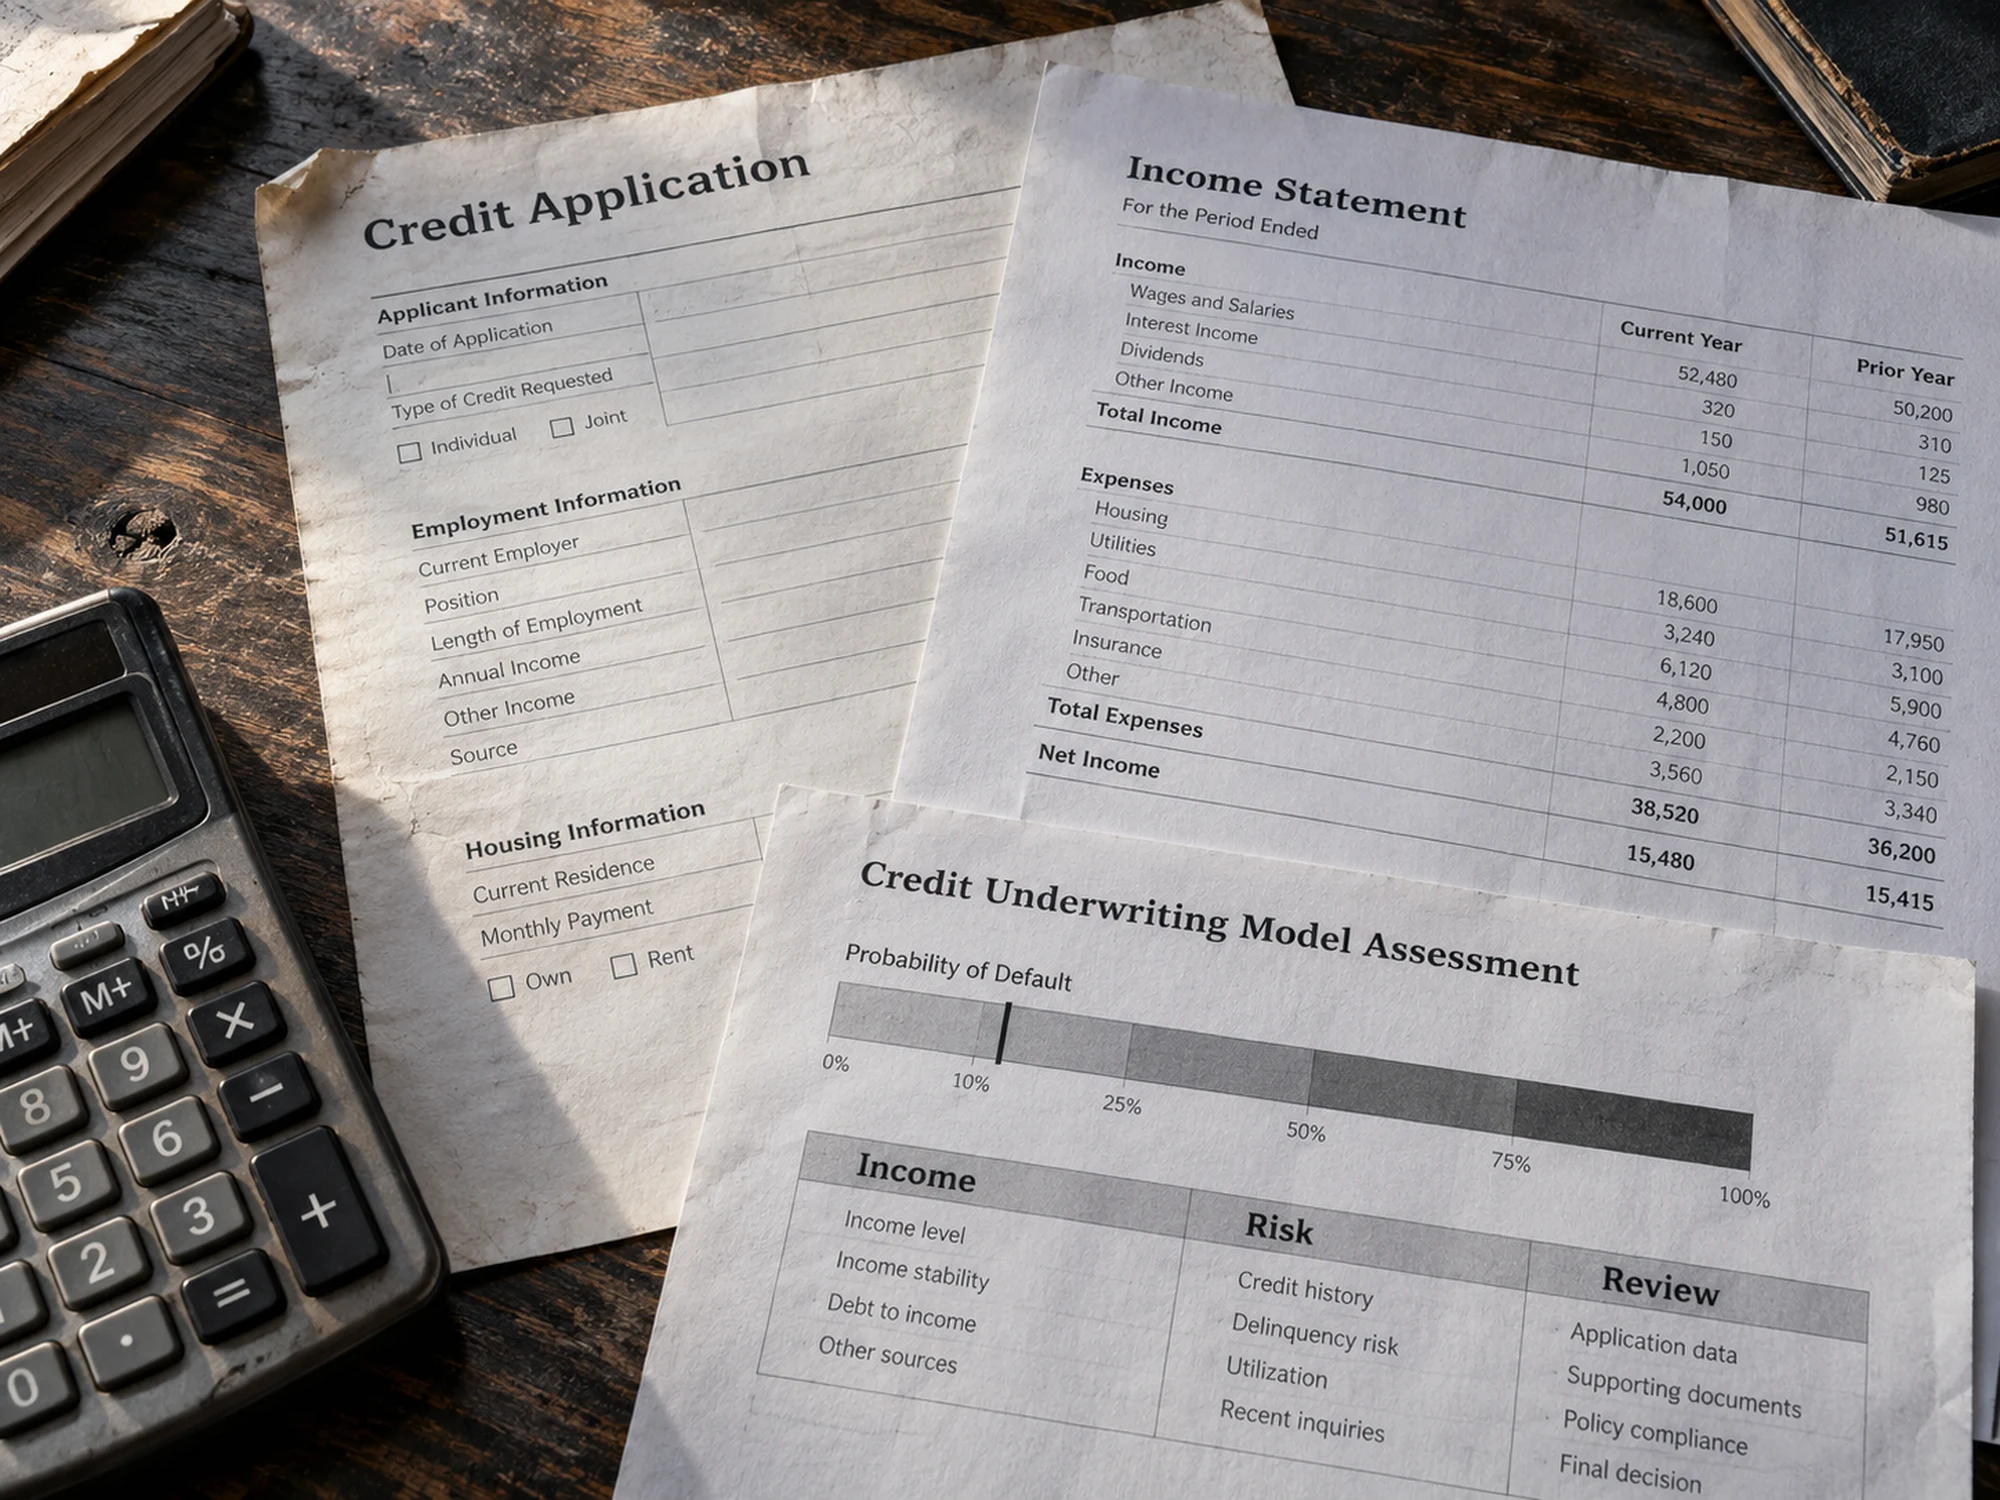
Ein Kredit durchläuft Antrag, Prüfung, Scoring, Entscheidung und Überwachung, und KI taucht an jeder Stelle auf. AWS beschreibt Baufinanzierer (auf Englisch), die Daten aus Gehaltsnachweisen, Steuerbescheiden und Auskunfteidaten auslesen und prüfen, das Risiko aus Kredithistorie und Beschäftigung bewerten und Kundenfragen per Chatbot beantworten. In der Kreditprüfung schlägt ein Modell die Risikoklasse vor, und Anomalieerkennung sucht gefälschte Anträge.
Deutsche Banken sind beim Scoring vorsichtig. Die BaFin berichtet, dass kleinere Institute KI vor allem für Texte, Chatbots und Betrugserkennung nutzen und selten für die Bonitätsprüfung (auf Englisch). BaFin und Bundesbank haben ihre Erwartungen an Machine Learning in Risikomodellen (auf Englisch) 2021 in einem gemeinsamen Konsultationspapier beschrieben, für aufsichtliche Kapitalmodelle wie für interne Risikomodelle.
Kreditscoring ist nach der KI-Verordnung hochriskant
Anhang III, Nummer 5(b) (auf Englisch) der KI-Verordnung stuft KI-Systeme, die die Kreditwürdigkeit natürlicher Personen bewerten oder ihren Score ermitteln, als hochriskant ein. Eine Bank, die ein solches Modell baut, trägt die Anbieterpflichten, von Risikomanagement und Daten-Governance bis zur technischen Dokumentation. Kauft sie es ein, trägt sie die Betreiberpflichten, darunter die menschliche Aufsicht. Firmenkredite fallen nicht unter diesen Eintrag, weil er nur natürliche Personen erfasst.
Der Europäische Gerichtshof zog im SCHUFA-Urteil C-634/21 eine zweite Linie: Ein Score, der maßgeblich über die Kreditvergabe entscheidet, kann eine automatisierte Entscheidung nach Artikel 22 DSGVO sein. Kreditvergabe in Deutschland erklärt das Urteil und die Erlaubnisregeln für Kreditgeber.
Neue Rechte für Kreditnehmer
Artikel 18 der neuen Verbraucherkreditrichtlinie (EU) 2023/2225 gibt Verbrauchern, deren Kreditwürdigkeit automatisiert geprüft wurde, das Recht auf menschliches Eingreifen des Kreditgebers, auf eine verständliche Erklärung der Prüfung samt wichtigster Variablen und Logik und auf Anfechtung der Entscheidung. Derselbe Artikel schließt besondere Kategorien personenbezogener Daten wie Gesundheitsdaten sowie Daten aus sozialen Netzwerken aus. Die Mitgliedstaaten wenden die Richtlinie ab dem 20. November 2026 an.
Für Kreditgeber heißt das: Jede automatische Ablehnung braucht einen Weg zu einem Menschen und eine Erklärung, die der Kunde versteht. Ein Modell, das die wichtigsten Variablen eines Scores nicht nennen kann, ist nach diesen Regeln schwer zu verteidigen.
Kommende Events zu KI im Finanzwesen in Deutschland
Darf ein Algorithmus allein einen Kredit ablehnen?
Nach der neuen Verbraucherkreditrichtlinie kann der Verbraucher verlangen, dass ein Mensch die Entscheidung prüft, und nach dem SCHUFA-Urteil fällt ein Score, der das Ergebnis bestimmt, unter die DSGVO-Regeln für automatisierte Entscheidungen. Eine vollautomatische Ablehnung ohne Weg zu einem Menschen passt zu keiner der beiden Regeln.
Gilt das auch für Firmenkredite?
Der Hochrisikoeintrag der KI-Verordnung betrifft das Scoring natürlicher Personen. Ein Modell für Firmenkredite ist nach diesem Punkt nicht hochriskant, fällt aber unter die Modellrisikoregeln der Bank. Kreditrisiko bei Banken beschreibt, wie solche Kredite geprüft und überwacht werden.
KI-Kreditvergabe und Finance Loop
Finance Loop bringt Kreditrisikomanager, Modellvalidierer und Fintechs mit Kreditsoftware bei Events in Frankfurt, München, Berlin und Hamburg zusammen. Finance Loop kündigte die KI Exchange 2026 an, eine Konferenz mit autonomen Kreditprozessen auf der Agenda.
Finance Loop ist ein Experten-Netzwerk und will neue Technologien im Finanzwesen voranbringen, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Payments & digitales Geld, Digitale Infrastruktur & Souveränität und Risk & Compliance.