
Gestion des finances personnelles
La gestion des finances personnelles, ou PFM, est un logiciel qui organise les opérations bancaires en une vue exploitable des revenus et dépenses. Banques et fintechs intègrent ces fonctions dans leurs services numériques pour permettre aux clients de consulter leurs catégories de dépenses, définir des budgets et suivre des objectifs financiers dans une relation bancaire existante.
Pour les équipes produit, les décisions pratiques concernent les données derrière chaque calcul et le contrôle conservé par les clients. La couverture des comptes, la catégorisation et le traitement des corrections déterminent si un budget reflète chaque client, tandis que des explications claires aident à comprendre les estimations et les informations incomplètes.
Logiciel de gestion des finances personnelles en banque
Une implémentation PFM réunit des opérations bancaires, des règles d'analyse et une interface client. La banque définit d'abord les comptes de la vue, puis explique les dépenses et revenus inclus. Un client possédant plusieurs comptes doit comprendre si la vue couvre un établissement ou des comptes connectés ailleurs.
Tink fournit un exemple concret avec son offre modulaire Consumer Engagement, auparavant appelée Money Manager. Ses fonctions Finance Management couvrent les statistiques, budgets et objectifs d'épargne, ainsi que la gestion des abonnements et factures par API. Les acheteurs devraient comparer les modules nécessaires et confirmer leur disponibilité dans l'intégration envisagée.
Catégorisation des opérations et corrections des clients
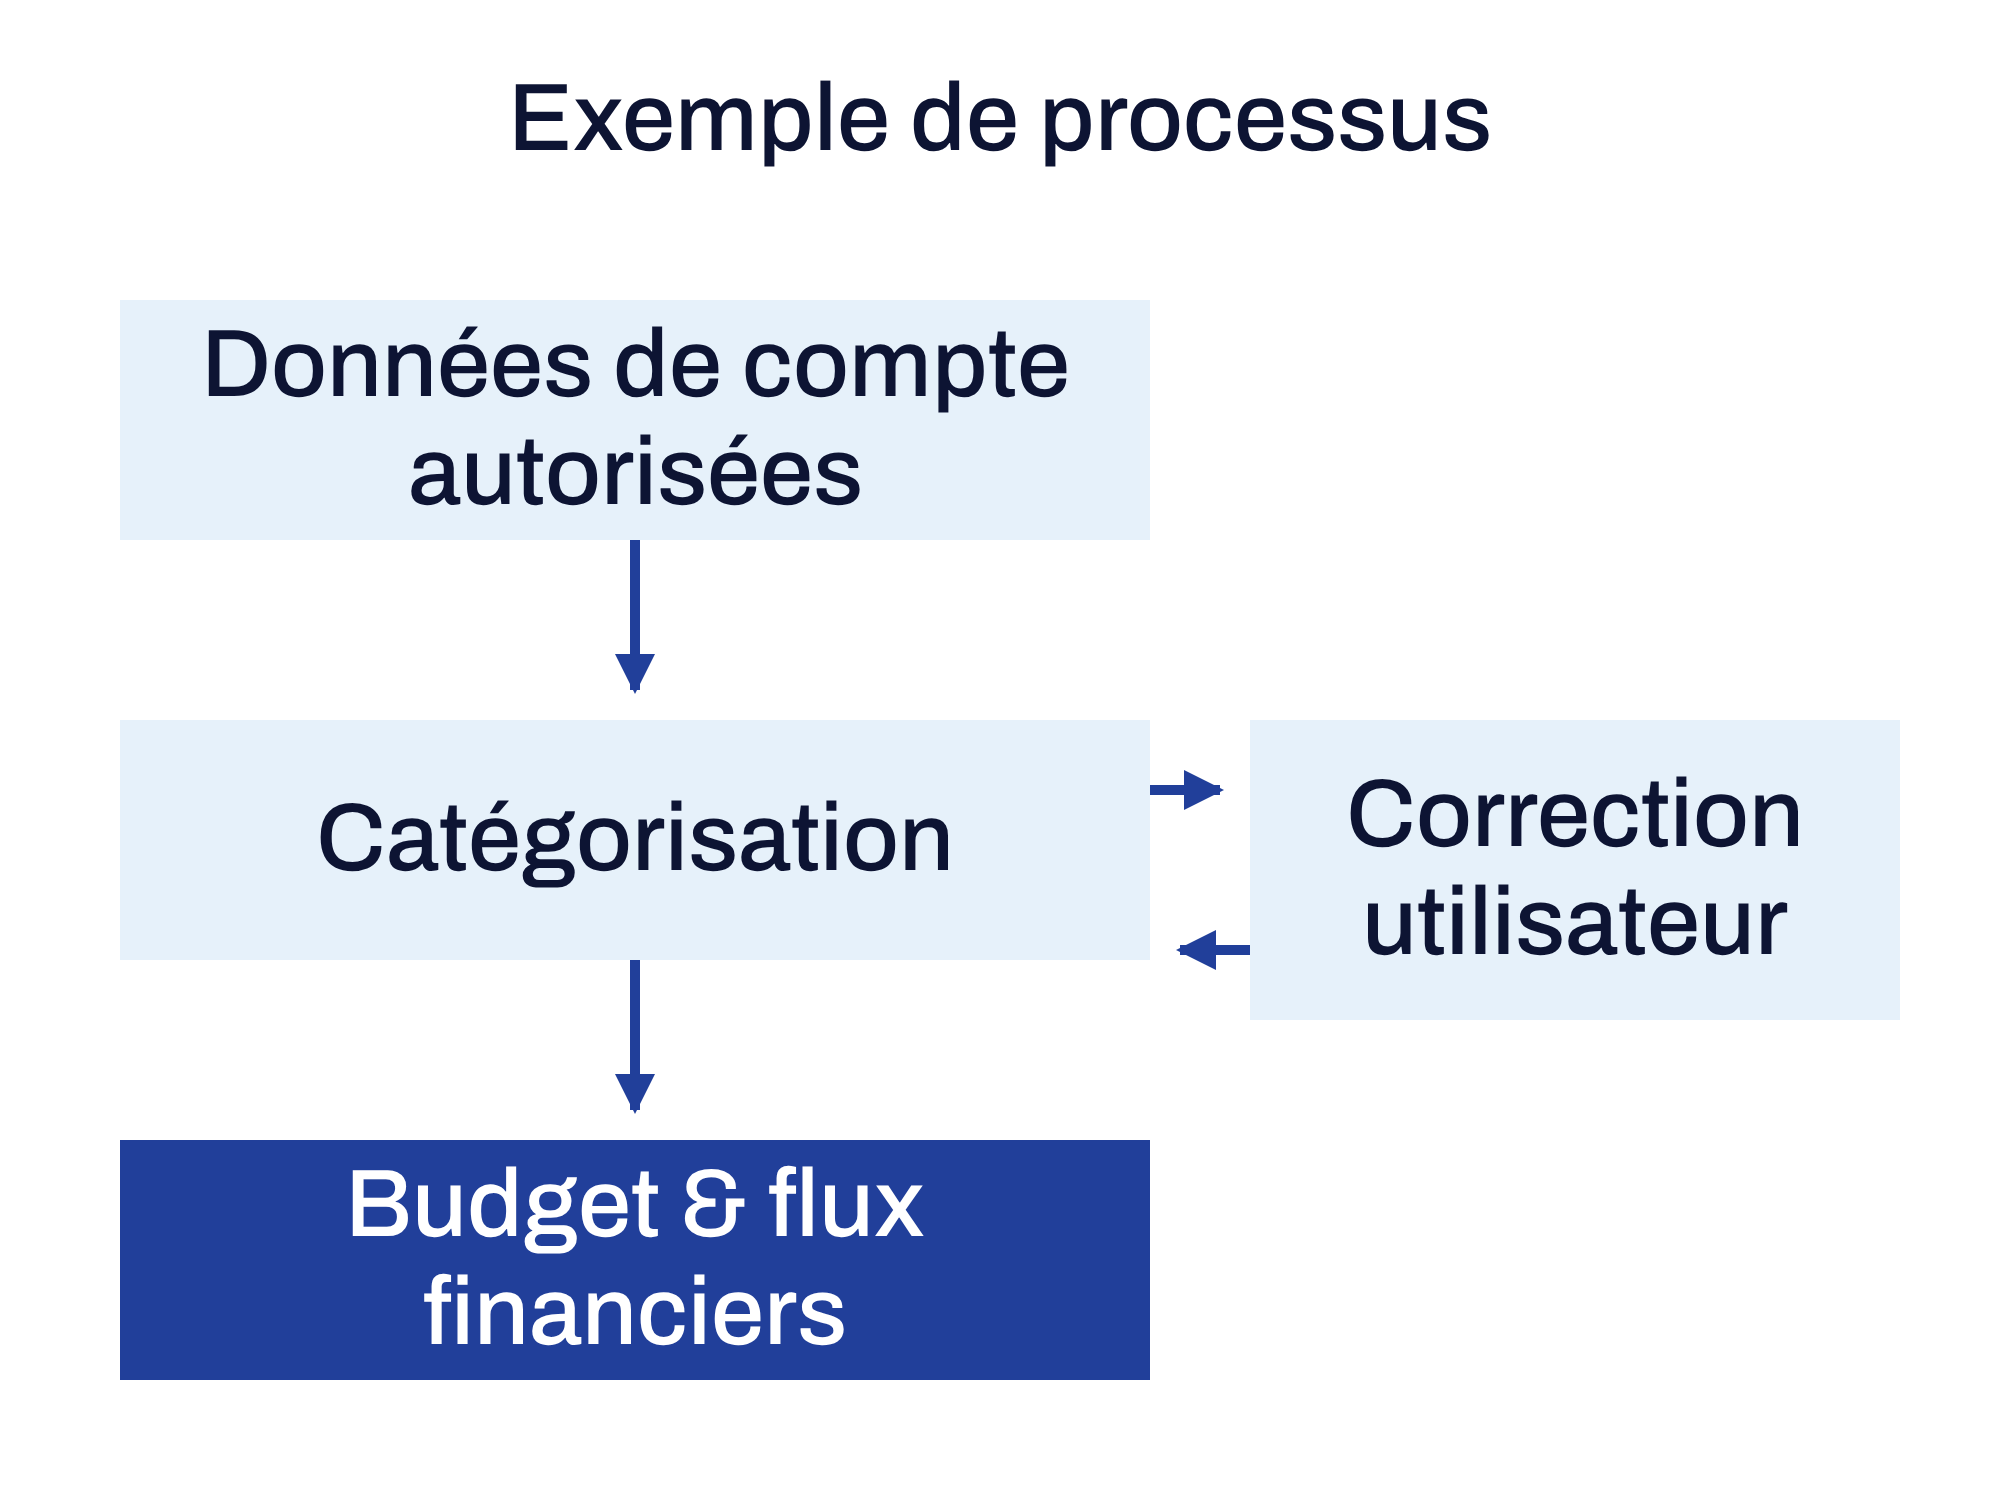
La catégorisation classe revenus et dépenses en groupes permettant des comparaisons pertinentes dans le temps. Le classement doit rester compréhensible quand un libellé commerçant est ambigu ou qu'un paiement comprend différents achats. Les équipes devraient tester les remboursements et virements entre comptes personnels, dont le traitement peut modifier le total apparent des dépenses.
BoursoBank documente les corrections des clients aux catégories automatiques de son service budgétaire. Les clients peuvent appliquer une nouvelle catégorie aux opérations similaires existantes et futures. Cela fournit un cas de recette concret: vérifier la correction, son effet sur le graphique des dépenses et la portée des règles enregistrées pour les opérations suivantes.
Budgets et estimations des flux financiers
Un budget compare les dépenses à un montant choisi pour une période ou une catégorie. Une estimation des flux financiers considère aussi les dates prévues des revenus et paiements. Les équipes produit devraient afficher la période calculée et préciser si un montant provient d'opérations comptabilisées, de paiements attendus ou d'hypothèses sur le comportement futur.
Money Manager comprend des budgets par catégorie et une fonction Left to Spend fondée sur les revenus, dépenses et tendances historiques. En recette, modifier un paiement récurrent devrait changer l'estimation de manière compréhensible. Revenus irréguliers et factures imprévues appartiennent aux mêmes tests, car les opérations passées ne garantissent pas les fonds futurs disponibles.
Couverture des comptes et autorisations des données
L'agrégation des comptes détermine les informations qu'un service PFM peut analyser entre établissements. Le multibanking relie des comptes de différentes banques, tandis que la décision PFM concerne ce que les clients peuvent comprendre et modifier après réception des données. La revue produit devrait inclure la sélection des comptes, la dernière actualisation réussie et le comportement lorsqu'une connexion cesse de fournir des opérations.
Le HVB Finanzmanager illustre un périmètre défini: comptes HVB et cartes de crédit propres aux clients, sans comptes professionnels ni comptes sous procuration. Les conseils ciblés ou offres individuelles utilisant ces données exigent un consentement supplémentaire distinct du service budgétaire. Ces limites documentées fournissent des questions concrètes pour comparer une autre implémentation sans supposer des conditions identiques.
Évaluer une application de gestion des finances personnelles
Commencez un essai produit avec des scénarios clients convenus et quelques résultats observables. Demandez aux participants de retrouver une dépense récurrente, corriger une catégorie et expliquer le budget restant avec les informations affichées. Notez les tâches inachevées et montants mal compris avec les erreurs techniques, car une connexion réussie ne prouve pas que les informations financières sont exploitables.
Comparez ensuite les résultats de clients ayant différents ensembles de comptes et profils de revenus. Vérifiez si les corrections persistent après l'actualisation suivante et si les rappels restent utiles quand les circonstances changent. Ces critères proposés évaluent le produit, et la progression de l'engagement devrait être mesurée séparément des changements de situation financière des clients.
Contrôle financier et limites des données bancaires
La recherche HoFT sur le travail situe les outils budgétaires dans une discussion plus large sur le soutien au bien-être financier. Pour les équipes produit bancaires, ce contexte distingue utilement la présentation des comptes de l'évaluation du sentiment de sécurité financière. Les catégories montrent l'activité enregistrée, tandis que le bien-être financier comprend aussi des expériences que les données bancaires ne décrivent pas seules.
Une feuille de route PFM peut donc relier les dépenses à des explications claires et au soutien client. Les responsables produit devraient préciser les calculs du service et indiquer où obtenir de l'aide. Une fonction de planification ne devrait pas être présentée comme preuve qu'un placement ou crédit particulier convient à un client.
Données et produits bancaires
Gestion des finances personnelles et Finance Loop
Finance Loop est un réseau professionnel européen consacré aux technologies émergentes en finance, actuellement centré sur l'Europe centrale. Par ses événements et relations professionnelles, Finance Loop relie des personnes discutant de produits bancaires, données financières et services clients dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.