
IA dans le crédit
L'IA dans l'octroi de crédit utilise des modèles logiciels pour aider à évaluer et traiter les demandes de prêt. Ces systèmes peuvent extraire les chiffres des justificatifs de revenus, estimer la capacité de remboursement d'un emprunteur et préparer les éléments d'une décision de crédit. Les prêteurs traitent ainsi les demandes tout en permettant le contrôle de la décision et des données utilisées.
Le règlement européen sur l'IA classe à haut risque les systèmes qui évaluent la solvabilité des personnes physiques ou établissent leur score de crédit, sauf pour détecter la fraude. Les règles de la directive sur le crédit à la consommation applicables dès le 20 novembre 2026 prévoient un droit au contrôle humain des évaluations automatisées de solvabilité. Les prêteurs doivent définir les responsabilités et expliquer les facteurs utilisés.
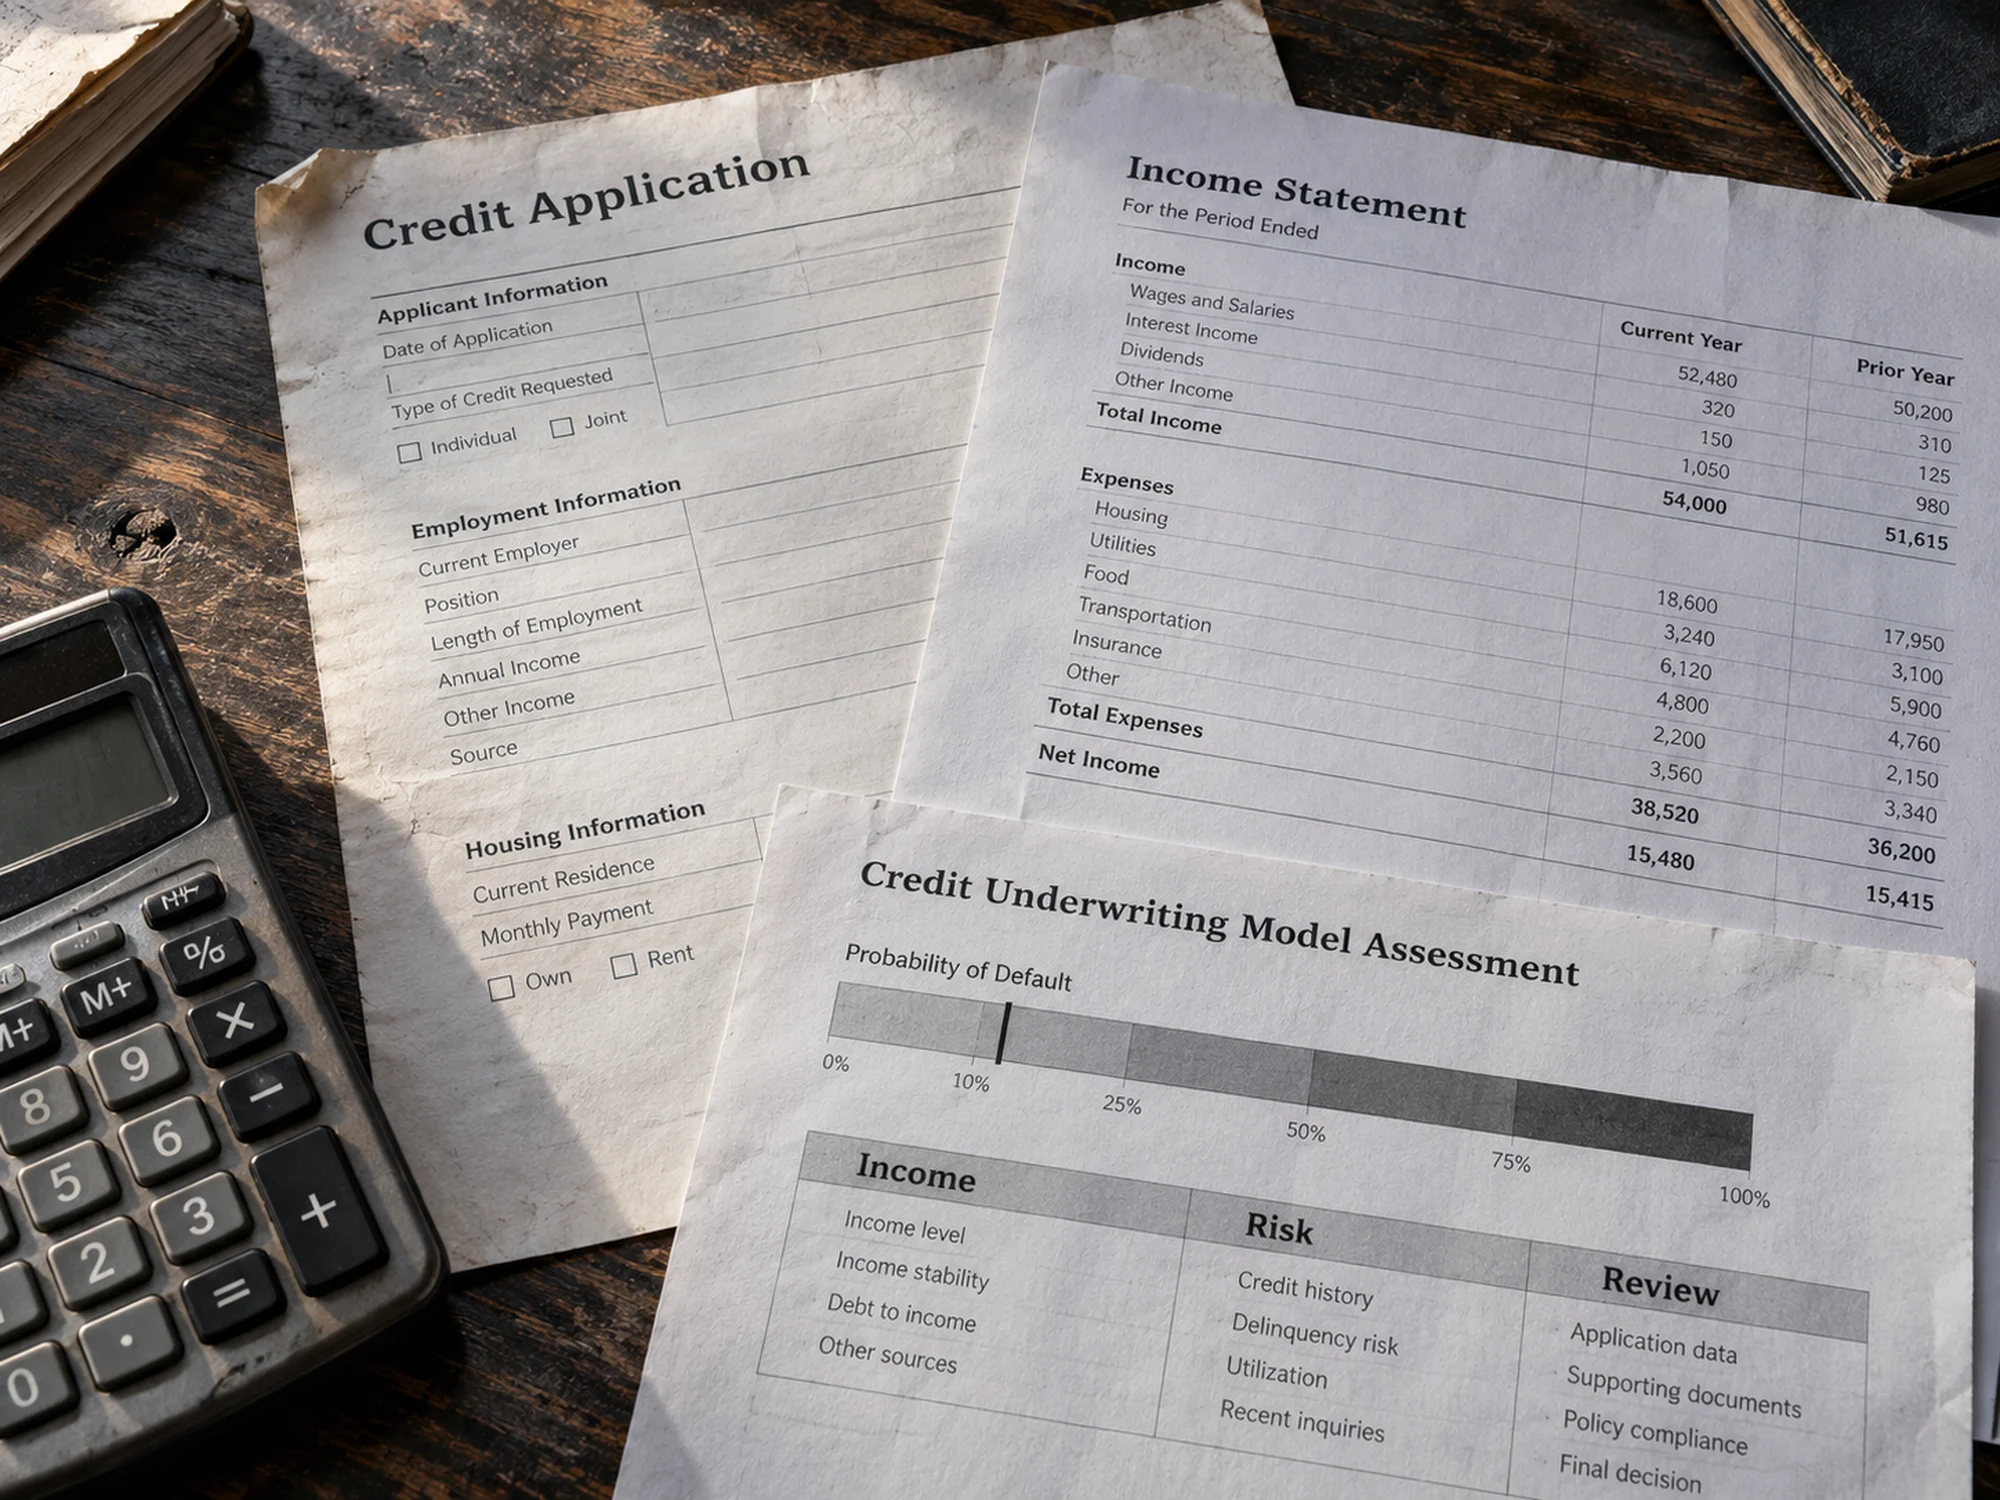
Où agit l'IA dans le processus de crédit
Un prêt passe par la réception, la vérification, le scoring, la décision et le suivi, et l'IA intervient à chaque étape. AWS décrit des prêteurs immobiliers qui extraient et vérifient les données des relevés de revenus, déclarations fiscales et rapports de crédit, évaluent le risque à partir des antécédents de crédit et d'emploi, et répondent aux emprunteurs par chatbot. Pour l'octroi, un modèle propose une classe de risque, et la détection d'anomalies recherche les demandes falsifiées.
Les banques allemandes restent prudentes à l'étape du scoring de crédit. BaFin indique que les petites banques allemandes utilisent surtout l'IA pour les textes, les chatbots et la détection de fraude, et rarement pour vérifier la solvabilité. BaFin et la Bundesbank ont défini leurs attentes concernant l'apprentissage automatique dans les modèles de risque dans une consultation commune de 2021, couvrant les modèles de fonds propres réglementaires et les modèles internes de risque.
Le scoring de crédit est à haut risque selon l'AI Act
L'annexe III, point 5(b) du règlement européen sur l'IA classe à haut risque les systèmes d'IA qui évaluent la solvabilité des personnes physiques ou établissent leur score de crédit. Une banque qui construit ce modèle assume les obligations du fournisseur, de la gestion des risques et des données à la documentation technique. Une banque qui l'achète assume les obligations du déployeur, dont le contrôle humain. Le crédit aux entreprises ne relève pas de cette entrée, limitée aux personnes physiques.
La Cour de justice de l'UE a aussi jugé dans l'affaire C-634/21 concernant SCHUFA: un score qui influence fortement l'octroi du crédit peut constituer une décision automatisée selon l'article 22 du RGPD. La page sur le crédit en Allemagne traite de cet arrêt et des règles d'agrément des prêteurs.
Nouveaux droits des emprunteurs
L'article 18 de la nouvelle directive (UE) 2023/2225 sur le crédit à la consommation donne au consommateur dont la solvabilité a été évaluée automatiquement le droit à une intervention humaine du prêteur, à une explication compréhensible de l'évaluation, de ses principales variables et de sa logique, et à la contestation de la décision. Ce même article exclut les catégories particulières de données personnelles, comme les données de santé, ainsi que les données des réseaux sociaux. Les États membres appliquent la directive à partir du 20 novembre 2026.
Pour un prêteur, chaque refus automatisé doit donc donner accès à une personne et à une explication compréhensible par le client. Un modèle incapable de nommer les principales variables du score est difficile à défendre dans ce cadre.
Prochains événements sur l'IA en finance en Allemagne
Une banque peut-elle refuser un prêt par algorithme seul?
La nouvelle directive sur le crédit à la consommation permet au consommateur d'exiger une révision humaine, et l'arrêt SCHUFA soumet un score déterminant pour le résultat aux règles du RGPD sur les décisions automatisées. Un refus entièrement automatique sans accès à une personne ne respecte aucune des deux règles.
L'IA du crédit concerne-t-elle les prêts aux entreprises?
L'entrée à haut risque du règlement IA vise le scoring des personnes physiques, donc un modèle de crédit aux entreprises n'est pas à haut risque à ce titre. Il reste soumis aux règles de risque de modèle de la banque; le risque de crédit bancaire en Allemagne explique l'évaluation et le suivi de ces prêts.
L'IA dans le crédit et Finance Loop
Finance Loop réunit les responsables du risque de crédit, les validateurs de modèles et les fintechs développant des logiciels de crédit lors d'événements à Francfort, Munich, Berlin et Hambourg. Finance Loop a annoncé KI Exchange 2026, une conférence dont le programme incluait les processus de crédit autonomes.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, telles que l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et à créer des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.