
Services d'information sur les comptes
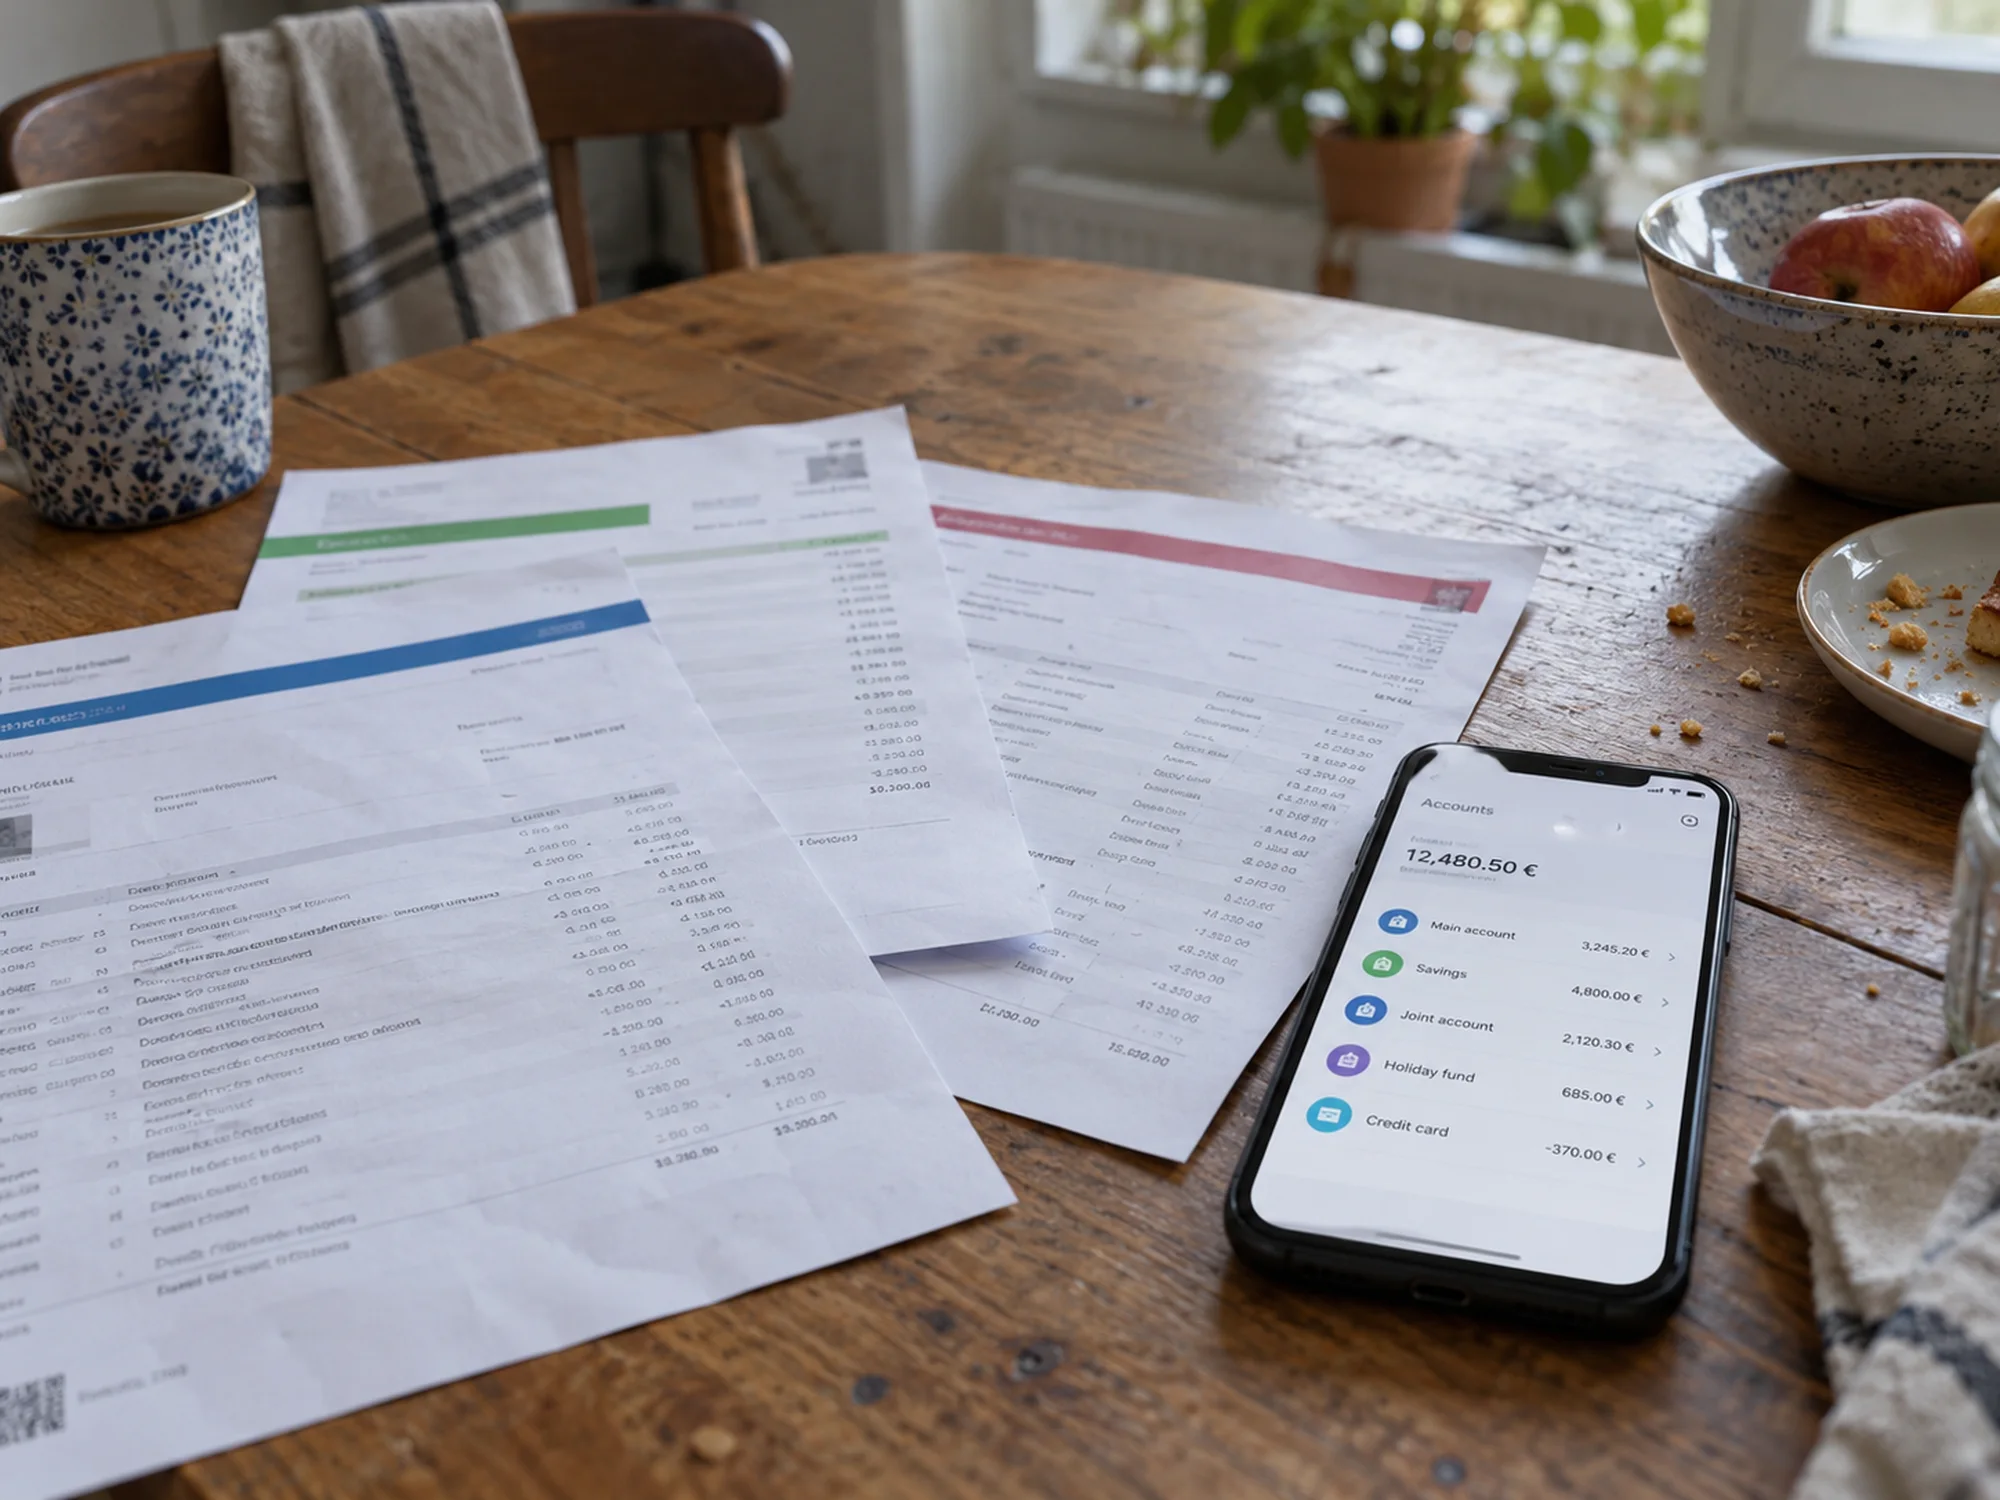
Un service d'information sur les comptes rassemble les informations d'un ou de plusieurs comptes de paiement détenus auprès d'autres prestataires. Le client consent à ce que le service accède aux soldes et à l'historique des opérations de ces comptes. Le service peut présenter ces données dans une application financière ou les relier à un logiciel comptable.
Les clients utilisent ces services pour comprendre leurs finances d'une banque à l'autre et rapprocher les mouvements de compte des écritures de l'entreprise. Les services d'information sur les comptes donnent accès aux données, alors que l'initiation d'un paiement est une activité réglementée distincte. En Allemagne, les prestataires qui n'offrent que des services d'information sur les comptes s'enregistrent auprès de la BaFin au titre du ZAG, et les services transfrontières dans l'EEE relèvent des règles de passeport applicables.
Ce que fait un prestataire de services d'information sur les comptes
La DSP2 définit le service d'information sur les comptes comme un service en ligne qui fournit des informations consolidées sur un ou plusieurs comptes de paiement détenus par l'utilisateur auprès d'autres prestataires de services de paiement. Le prestataire, un AISP, a un accès en lecture seule: il voit les soldes et les opérations, mais ne peut ni lancer un paiement ni déplacer des fonds.
Les données alimentent des produits qu'un relevé bancaire seul ne permet pas. Les applications de multibanking affichent tous les comptes en une vue, les logiciels comptables importent les opérations de l'entreprise et les prêteurs utilisent les données de compte pour le scoring de crédit lors de l'examen des demandes de crédit en Allemagne.
Enregistrement BaFin selon la section 34 ZAG
Une société qui n'offre que des services d'information sur les comptes a besoin d'un enregistrement selon la section 34 du ZAG, et non de l'agrément qu'un établissement de paiement doit obtenir selon la section 10. Le dossier décrit le modèle d'affaires et le plan d'activité, la gouvernance, les procédures de sécurité, la protection des données, les plans d'urgence, la structure organisationnelle et les dirigeants. La BaFin statue dans un délai de trois mois, et un dossier encore incomplet après douze mois est rejeté.
Au lieu d'un capital initial, l'AISP a besoin d'une assurance de responsabilité civile professionnelle ou d'une garantie comparable selon la section 36 ZAG, qui couvre sa responsabilité envers les banques et les clients. Un AISP enregistré figure au registre des établissements ZAG de la BaFin et peut proposer son service dans tout l'EEE après notification.
Interfaces bancaires, authentification forte et FIDA
Les banques allemandes donnent aux AISP un accès par des interfaces dédiées, construites pour la plupart sur la norme NextGenPSD2 du Berlin Group. Le client confirme l'accès par une authentification forte du client auprès de la banque. Depuis une modification des normes techniques de l'UE, cette confirmation se renouvelle pour un AISP tous les 180 jours au lieu de tous les 90, comme l'a annoncé l'ABE.
Les données qui vont au-delà de la DSP2, comme les services d'API premium, peuvent être tarifées dans le cadre du schéma SPAA. Le projet de règlement FIDA étendrait le modèle d'accès aux données d'épargne, d'investissement, de retraite et d'assurance, et la DSP3 et le règlement sur les services de paiement conservent et renforcent les règles d'accès de la DSP2.
Prochains événements paiements et open banking en Allemagne
Finance Loop et l'information sur les comptes
Finance Loop est le lieu de rencontre des personnes qui construisent et supervisent l'open banking en Allemagne, en Autriche et en Suisse: AISP, équipes bancaires derrière les interfaces DSP2, prêteurs qui utilisent des données de compte et le personnel de conformité de tous ces acteurs. Finance Loop relie les communautés de la finance, de l'informatique et de l'IA, avec des événements à Francfort, Munich, Berlin et Hambourg.
Finance Loop est partenaire de la Digital Euro Association, dont la Digital Euro Conference à Francfort traite de l'infrastructure de la monnaie numérique à côté de l'open banking. Finance Loop a aussi annoncé KI Exchange 2026 à Hambourg, dont le programme comprenait les données et l'IA dans la banque.
Qu'est un prestataire de services d'information sur les comptes?
Un AISP est une société qui, avec le consentement du client, lit les données des comptes de paiement du client dans d'autres banques et les affiche en un seul endroit ou les utilise pour un service comme la comptabilité ou un contrôle de solvabilité. L'AISP a un accès en lecture seule et ne peut pas effectuer de paiements.
Un AISP a-t-il besoin d'une licence BaFin?
Un AISP a besoin d'un enregistrement auprès de la BaFin selon la section 34 ZAG, plus léger qu'une licence d'établissement de paiement, et d'une assurance de responsabilité civile professionnelle. Un AISP enregistré dans un autre pays de l'EEE peut passeporter son service en Allemagne.
À quelle fréquence un client doit-il confirmer l'accès d'un AISP?
Le client confirme l'accès tous les 180 jours par une authentification forte du client auprès de la banque. Les normes techniques initiales fixaient 90 jours, et une modification proposée par l'ABE a allongé ce délai.
Information sur les comptes et Finance Loop
Finance Loop traite des services d'information sur les comptes dans son axe Paiements & monnaie numérique, avec l'open banking, l'initiation de paiement et FIDA. Les AISP rencontrent les banques dont ils utilisent les interfaces et les prêteurs qui utilisent leurs données lors des événements Finance Loop.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.