
Banque à Francfort
Les activités bancaires à Francfort couvrent les services aux ménages, entreprises et clients institutionnels: conserver des dépôts, accorder des crédits, traiter des paiements et organiser des financements. La banque relie la gestion quotidienne de l'argent à l'investissement à long terme. Un compte courant sert aux factures et salaires; un crédit professionnel finance équipements ou fonds de roulement; une équipe de banque d'entreprise aide à gérer les liquidités entre comptes, devises et marchés.
Le secteur bancaire associe relations clients, gestion des risques financiers et infrastructure transactionnelle. La banque de détail sert les particuliers, la banque d'entreprise les entreprises, et la banque d'investissement aide à lever des capitaux ou réaliser des opérations. Le crédit bancaire crée aussi de la monnaie scripturale, donc ces activités exigent financement, contrôles fiables et enregistrement des transactions clients.
L'articulation des services bancaires
Un compte bancaire enregistre une créance sur la banque. Les clients utilisent leurs comptes pour recevoir des revenus, épargner et payer. Le crédit crée une obligation distincte: l'emprunteur doit rembourser selon les conditions convenues. Une banque doit donc évaluer la capacité de remboursement, gérer son financement et détenir des fonds propres face aux risques. Dépôts, prêts et paiements appartiennent au même bilan et système opérationnel.
Une relation bancaire peut dépasser le crédit. Une entreprise peut avoir besoin d'opérations de change, garanties, trésorerie ou accès aux marchés de titres. Les marchés de capitaux offrent une autre voie de financement par des instruments comme obligations et actions. Le conseil bancaire doit distinguer le besoin de financement du client de l'instrument proposé.
Quartier bancaire et institutions financières de Francfort
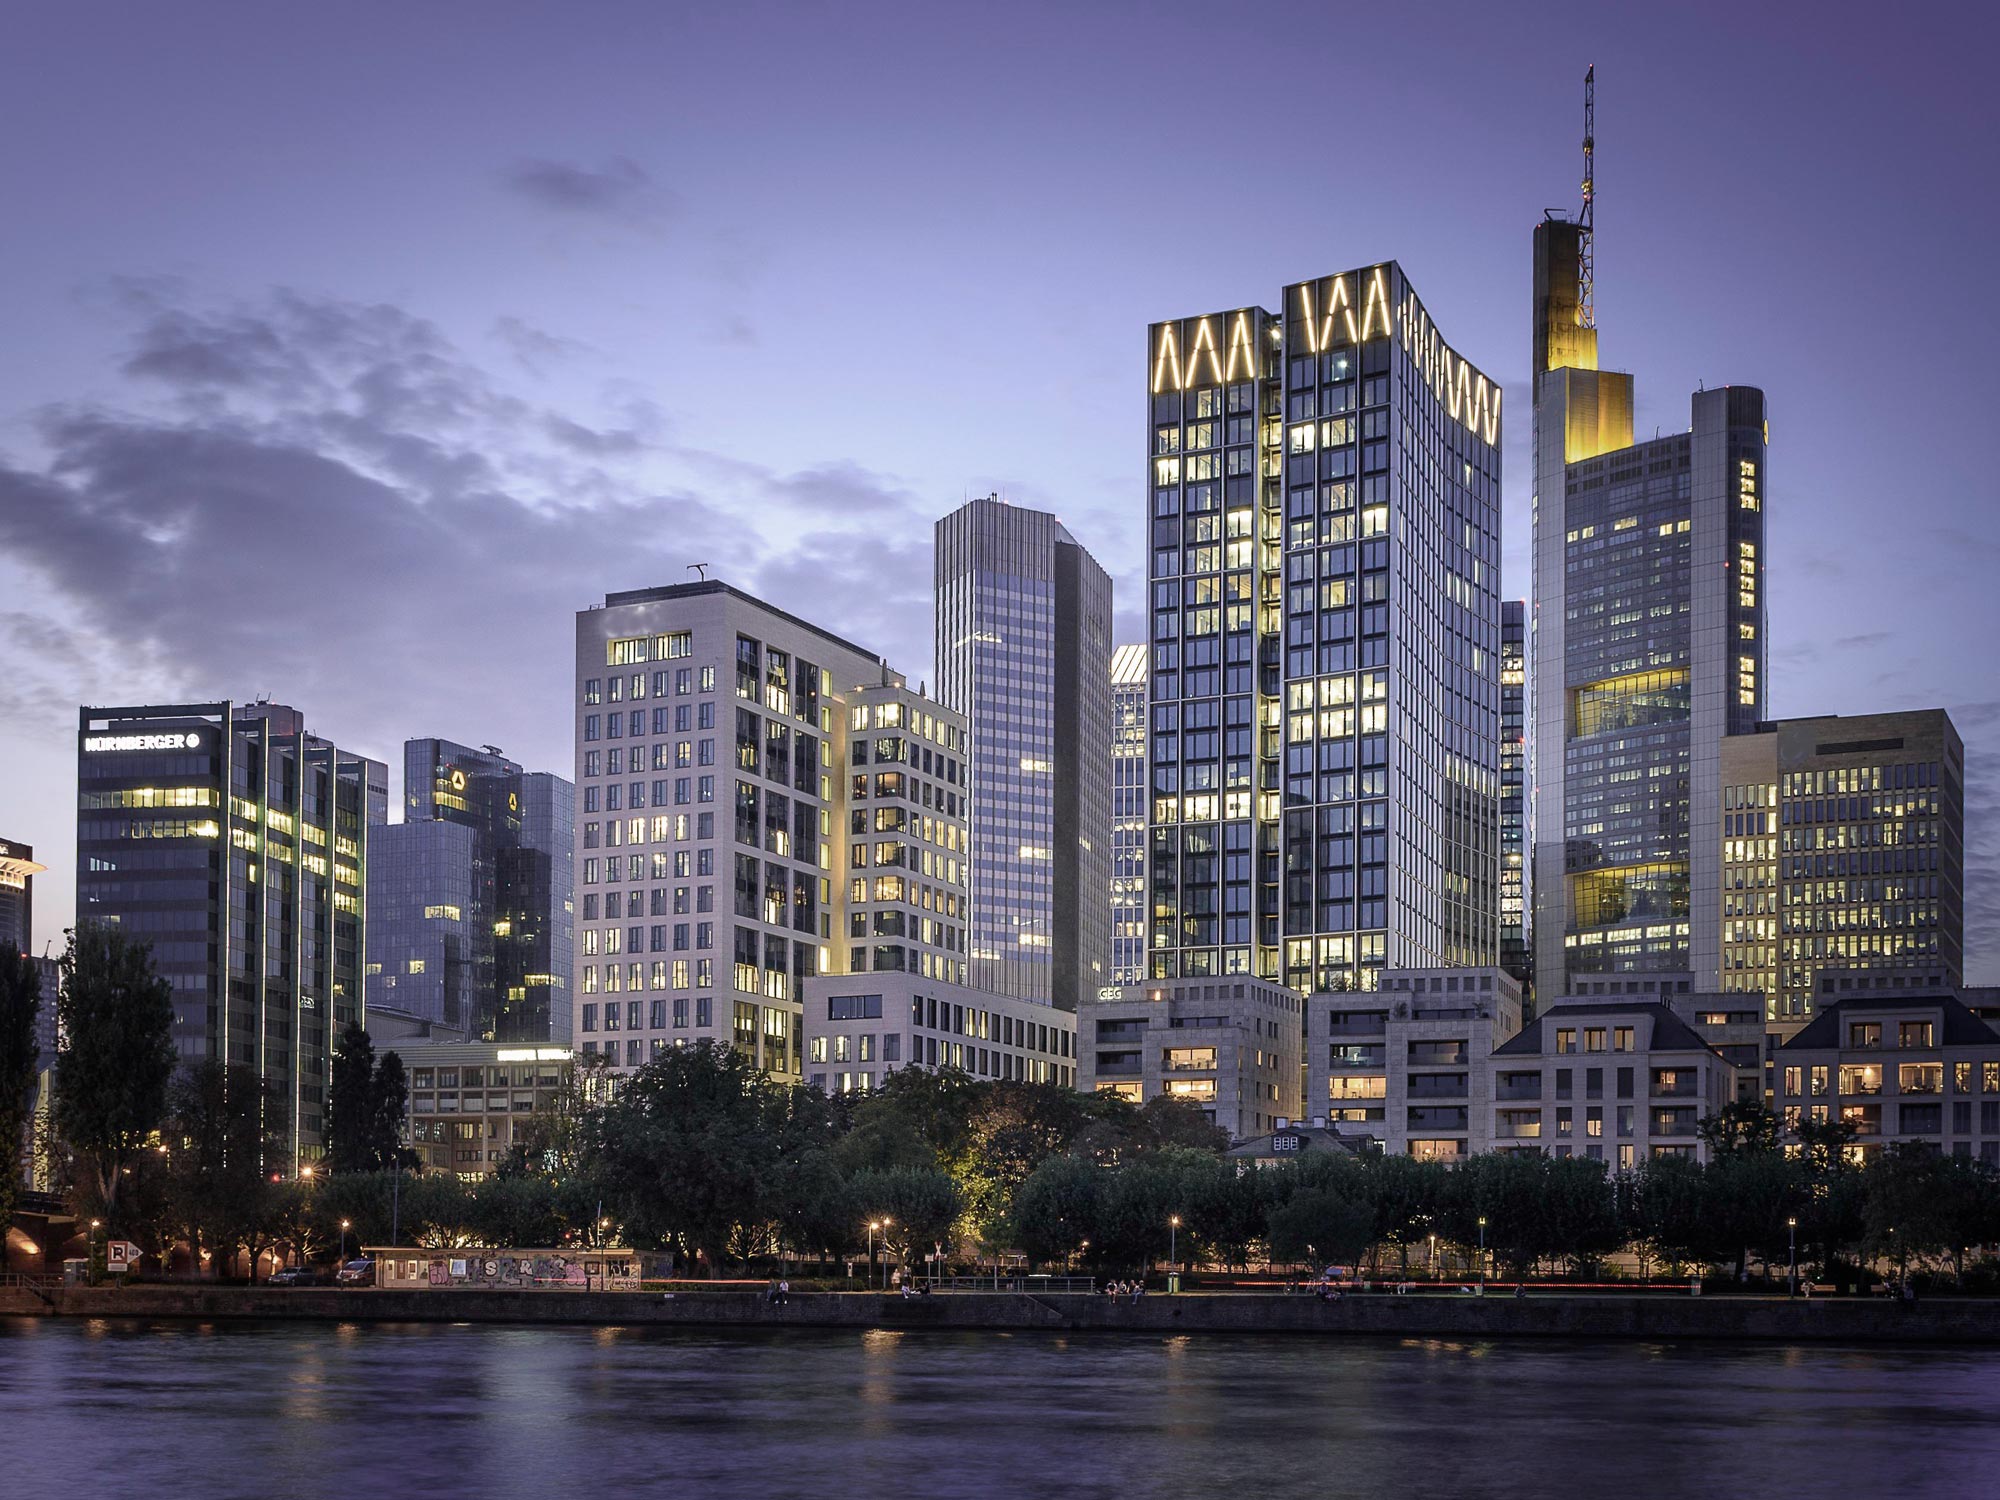
Francfort est un lieu d'activité bancaire dans une place financière comprenant aussi bourses, gestionnaires d'actifs, assureurs et fournisseurs technologiques. Francfort accueille la Banque centrale européenne et la Deutsche Bundesbank. La région possède un secteur bancaire international (en allemand). Les banques internationales utilisent Francfort pour servir leurs clients allemands et européens, aux côtés des établissements servant ménages et entreprises régionaux.
Le quartier bancaire désigne une concentration de bureaux, pas une catégorie distincte d'agrément bancaire ou de protection des clients. Une adresse à Francfort ne détermine pas si une entreprise accepte des dépôts, accorde des prêts ou fournit seulement des logiciels. Les activités autorisées et l'entité contractante concernée comptent pour évaluer un service.
Financement d'entreprise et règlement des paiements
La banque d'entreprise relie financement et flux de trésorerie de l'entreprise. Un prêt pour des machines a un profil de remboursement différent d'une facilité à court terme couvrant l'intervalle entre achat de marchandises et paiement des clients. La Chambre de commerce de Francfort (en allemand) considère le crédit bancaire comme une composante importante du financement des entreprises, avec d'autres services financiers. Un échange productif commence par l'objet, la durée et les risques du financement.
Les paiements nécessitent une infrastructure au-delà de l'application du client. Le système T2 de l'Eurosystème règle les paiements de montant élevé en monnaie centrale. Le solde d'un client dans une banque commerciale diffère du solde d'une banque auprès d'une banque centrale. Distinguer ces monnaies aide à expliquer pourquoi un paiement implique écritures comptables, messages et règlement entre institutions.
Banques commerciales, banques centrales et superviseurs
Les banques commerciales servent leurs clients et prennent des risques commerciaux. Les banques centrales ont des missions monétaires et de banque centrale. Les superviseurs évaluent la sécurité et la solidité des établissements surveillés. Francfort réunit ces fonctions dans une ville, mais elles ne sont pas interchangeables. La BCE sépare sa supervision bancaire de la politique monétaire.
Dans la supervision bancaire européenne, la BCE supervise directement les établissements importants. Les autorités nationales compétentes supervisent directement les établissements moins importants sous la surveillance de la BCE. Cette répartition suit le cadre prudentiel, pas l'emplacement des bureaux d'une banque. Une banque de Francfort n'est donc pas automatiquement supervisée directement par la BCE.
Capital, liquidité et risque de crédit
Prêter expose une banque au risque qu'un emprunteur manque à une obligation. Les fonds propres amortissent les pertes. La liquidité concerne la capacité à payer à l'échéance. La réglementation de la liquidité cherche à préserver cette capacité. Une créance à long terme peut conserver sa valeur sans fournir les liquidités immédiatement nécessaires à un paiement.
Ces distinctions comptent pour évaluer une activité bancaire. Pour un prêt, capacité de remboursement, garanties et échéance sont pertinentes; pour le financement bancaire, le calendrier des sorties potentielles compte aussi. Par le processus de contrôle et d'évaluation prudentiels, ou SREP, les superviseurs examinent modèles économiques, gouvernance, risques de capital, liquidité et financement. Se limiter aux caractéristiques des produits ou à une application bancaire ignore ces relations financières.
Événements banque et technologie à Francfort
La banque à Francfort équivaut-elle à la banque d'investissement?
La banque d'investissement constitue une partie des activités bancaires à Francfort. Levée de capitaux et conseil transactionnel diffèrent des comptes de particuliers, crédits d'entreprise et services de paiement. Une banque peut proposer plusieurs métiers, mais un service de banque d'investissement n'inclut pas en soi un compte de dépôt.
Une plateforme bancaire numérique fait-elle d'une entreprise une banque?
Une plateforme logicielle n'est pas une autorisation bancaire. La technologie peut soutenir comptes, paiements et contrôles, mais l'établissement réglementé reste responsable de ses activités autorisées. La distinction entre fournisseur logiciel et établissement fournissant le service financier compte pour les clients et équipes de projets.
Paiements & monnaie numérique
Risque & conformité
Services bancaires à Francfort et Finance Loop
Finance Loop relie les professionnels de la banque, des paiements, de l'informatique et de l'IA. Finance Loop a organisé l'événement parallèle Finance Meets Emerging Technologies à Sibos sur paiements, blockchain et actifs numériques institutionnels, présenté par Frankfurt Main Finance et OKX Institutional, en coopération avec TechQuartier et EDITH. Finance Loop a aussi organisé un événement financier parallèle officiel d'AI Week Frankfurt, avec des sessions sur les enquêtes en criminalité financière et les tests d'IA.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et à développer leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.