
Bien-être financier
Le bien-être financier décrit comment les personnes gèrent leurs engagements financiers courants, absorbent des dépenses imprévues et décident de leur avenir. Pour les banques et fintechs, cela pose une question produit: quels services numériques aident les clients à exercer ce contrôle, et quelles preuves étayent le résultat?
Une application bancaire peut organiser des transactions, expliquer une décision ou proposer une aide au bon moment. Évaluer ces fonctions exige un résultat client convenu avant de choisir les fonctions, les sources de données ou les objectifs commerciaux.
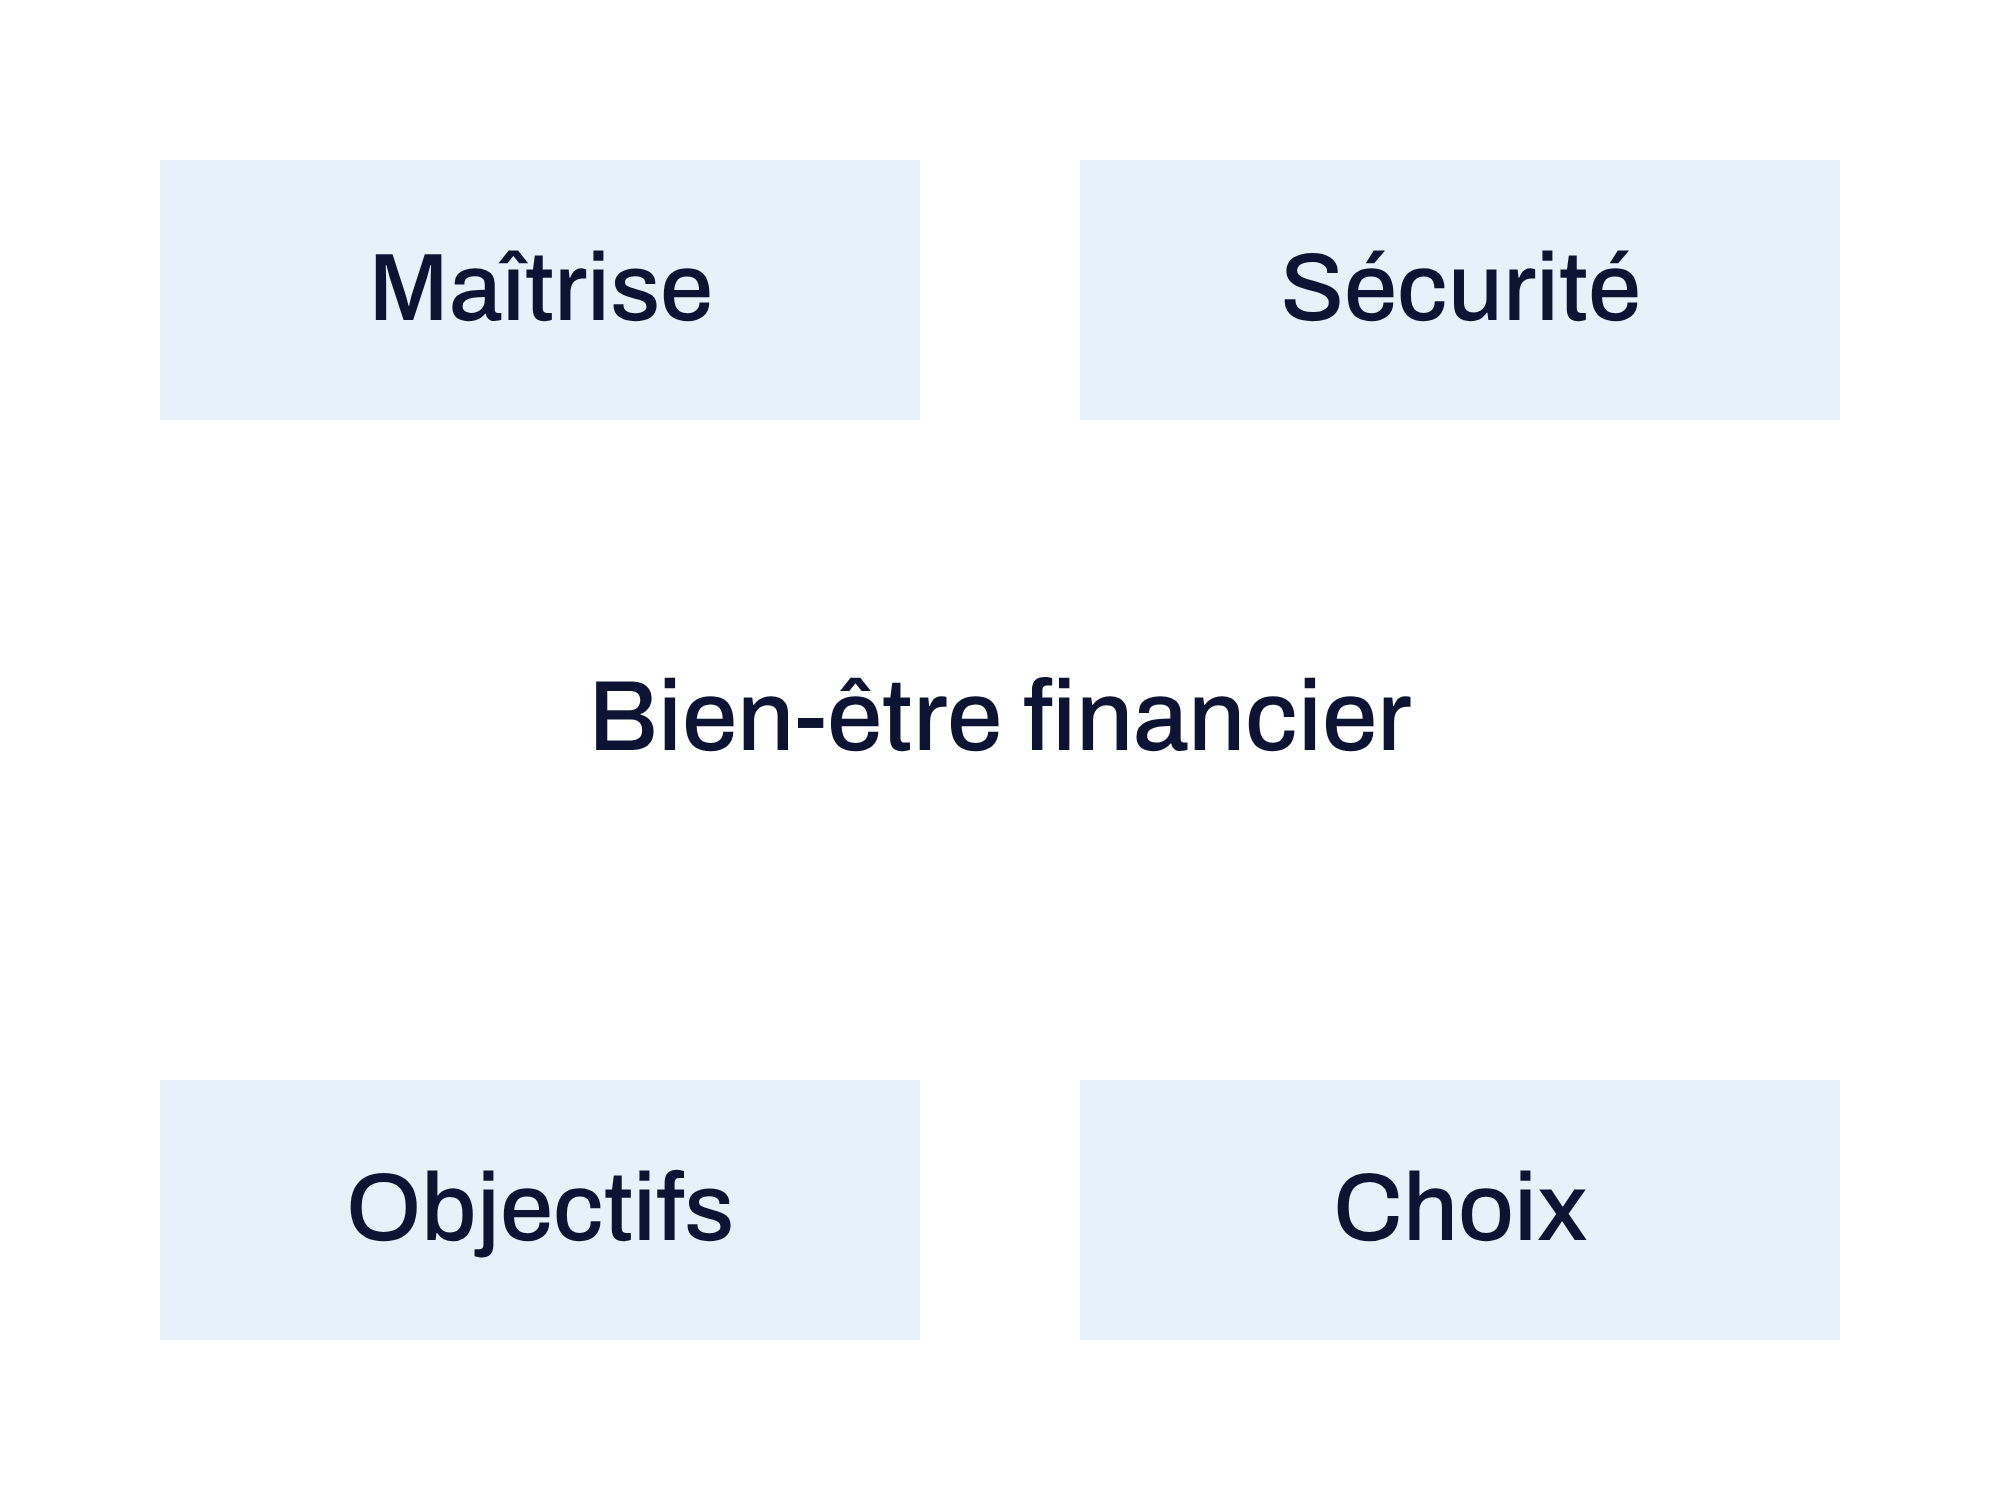
Définition du bien-être financier
Le cadre du CFPB couvre le contrôle quotidien, la résilience aux chocs financiers, les progrès vers des objectifs et la liberté de choix. Ces dimensions décrivent la situation financière et le vécu qui l'accompagne.
Une équipe produit peut traduire ce cadre en questions de recherche explicites. Les clients comprennent-ils ce qui reste disponible après les engagements prévus, et peuvent-ils modifier un plan lorsque leur situation change? Les entretiens doivent distinguer les difficultés de compréhension de l'interface des revenus insuffisants ou des coûts inévitables. Ces problèmes demandent des réponses différentes, même dans un même parcours client.
Des besoins clients aux services numériques
Commencez par une décision que le client doit pouvoir prendre correctement. Une vue de trésorerie pourrait expliquer les factures attendues avant le prochain revenu. Une fonction d'épargne pourrait permettre de choisir un objectif et modifier les versements sans perdre les progrès antérieurs. Un parcours d'assistance pourrait aider une personne à obtenir un soutien après avoir signalé des difficultés de paiement.
Pour chaque fonction, décrivez le bénéfice client attendu et une défaillance plausible. Un rappel pourrait arriver après un paiement effectué, tandis qu'un virement automatique pourrait laisser trop peu pour les besoins essentiels. Les exigences produit doivent inclure la correction d'informations inexactes et la modification ou l'arrêt de la fonction. Ces cas d'évaluation proposés dépendent du service réel et des recherches auprès des clients.
Mesurer le bien-être financier
La CFPB Financial Well-Being Scale mesure la sécurité financière perçue et la liberté de choix avec un questionnaire structuré. Ses documents publiés comprennent des versions standard et abrégées avec des instructions de notation. Les équipes utilisant cet instrument doivent suivre la méthode correspondante et documenter la version du questionnaire.
Pour évaluer le produit, associez la mesure retenue à une description claire de l'intervention. Notez les personnes admissibles, les participants effectifs et le moment de la mesure. Les transactions peuvent expliquer l'usage d'une fonction, tandis que les réponses aux enquêtes éclairent d'autres aspects de l'expérience client. Considérez la participation aux enquêtes et les données bancaires manquantes comme des limites d'interprétation.
Permissions et utilisation compréhensible des données
Listez les informations nécessaires à chaque fonction avant de demander une connexion bancaire. Par exemple, une vue du solde et la catégorisation des transactions ont des besoins différents. L'API Stripe Financial Connections précise les autorisations demandées lors de la création d'une session de connexion. Cette mise en œuvre offre une référence utile pour séparer les demandes d'accès par finalité.
Appliquez ce principe à l'infrastructure bancaire réelle et aux marchés couverts. Expliquez les données utilisées, leur fréquence d'actualisation et comment arrêter leur partage. Une revue produit doit tester le parcours en cas de refus d'autorisation ou de connexion expirée. L'interface restante doit décrire ses limites sans présenter des informations incomplètes comme un portrait financier complet.
Évaluer les résultats pour les clients
Un pilote nécessite une mesure initiale et une période de suivi définie. Choisissez un résultat client correspondant à la fonction testée et mesurez-le de façon constante. Une explication plus claire des factures pourrait être évaluée par des tâches de compréhension et le contrôle déclaré des paiements prévus.
Suivez séparément les mesures commerciales, pour qu'un usage accru ne devienne pas automatiquement une preuve de bien-être amélioré. Un groupe de comparaison peut aider à examiner si les changements observés surviennent aussi sans intervention. Présentez le recrutement et les abandons avec les résultats, y compris les clients ayant cessé d'utiliser le service. Des changements dans la situation du ménage peuvent affecter le résultat pendant l'évaluation. Un rapport pilote doit expliquer ces incertitudes avant de recommander un déploiement élargi.
Interpréter les résultats entre marchés européens
La note d'orientation du G20 publiée par l'OCDE relie le bien-être financier aux conditions économiques et sociales plus larges. Elle présente une définition de travail et une approche préliminaire de mesure.
Pour un déploiement européen, examinez la compréhension linguistique et les circonstances financières locales avant de comparer les pays. Rendez visibles le questionnaire, le recrutement et la période d'observation dans chaque comparaison. La traduction doit préserver la question tout en restant compréhensible pour les participants. Un score recueilli dans un segment ne peut décrire tous les clients d'un autre marché. Des entretiens locaux peuvent aider les équipes à examiner les écarts avant de les attribuer au produit.
Recherche du HoFT et échanges professionnels
Le House of Finance and Tech Berlin organise son cadre de bien-être financier autour du contrôle, de la sécurité, de la liberté et de la planification. Ses recherches constituent un point de départ pour les échanges entre institutions financières et fournisseurs technologiques.
Les équipes peuvent distinguer la présentation d'une démarche par une organisation des preuves indépendantes d'amélioration des résultats par un produit. Une discussion professionnelle utile commence par le problème client, l'intervention proposée et les preuves encore nécessaires. Finance Loop relie des professionnels entre marchés européens, avec l'Europe centrale comme priorité régionale actuelle.
Sujets produits connexes
Discuter du bien-être financier dans les produits numériques
Contactez Finance Loop pour discuter des échanges professionnels sur les résultats clients des services financiers numériques. Décrivez votre question produit et les expertises recherchées sur les marchés européens.
Bien-être financier et Finance Loop
Finance Loop est un réseau professionnel européen consacré aux technologies émergentes en finance. Finance Loop relie des professionnels par des réseaux d'experts sélectionnés, la formation et des mises en relation dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.