
IA générative en finance
L'IA générative en finance est l'utilisation de l'intelligence artificielle pour créer du texte, du code et d'autres contenus pour le travail financier. Les banques, les assureurs et les sociétés d'investissement utilisent ces outils pour rédiger des documents, résumer des dossiers et répondre à des questions sur des informations internes. Les systèmes répondent à une instruction, donc leur résultat doit encore être vérifié avant usage.
Les employés utilisent l'IA générative pour traiter de grandes quantités d'informations et préparer des éléments pour des décisions ou la communication client. Les modèles peuvent produire des affirmations plausibles mais fausses ou exposer des données sensibles si les contrôles manquent. Des sources approuvées, des restrictions d'accès et une relecture humaine aident les entreprises à gérer ces risques lorsqu'elles appliquent l'IA aux processus financiers.
Ce que fait l'IA générative en banque et en assurance
L'IA générative est une IA qui produit du texte, du code ou des images nouveaux à partir d'une instruction, en s'appuyant sur de grands modèles de langage (LLM). L'IA plus ancienne en finance classe et prédit: elle note un prêt ou signale un paiement par carte. L'IA générative rédige l'e-mail au client, résume un long dossier de crédit et répond à la question d'un employé sur une politique interne. Dans son rapport Risks in Focus, la BaFin résume une enquête de l'Autorité bancaire européenne auprès de grandes banques de l'UE, où la part de celles utilisant l'IA générative est passée d'environ 40 % à plus de 60 % en quelques mois. Dans l'enquête de l'ESMA sur les marchés de titres de l'UE, l'IA générative était à l'origine de la plupart des cas d'usage de l'IA déclarés.
L'organisation professionnelle UK Finance a recensé les domaines où les entreprises tirent le plus de valeur dans son rapport Generative AI in Action: relation client et marketing, gestion des connaissances et recherche d'informations, développement logiciel et gestion des données, traitement des e-mails et des flux de travail, fraude et criminalité financière, analyse de textes juridiques, contractuels et de conformité, et productivité des réunions. La même étude a constaté qu'environ 70 % des entreprises financières en étaient encore au stade pilote pour l'IA générative, alors que 91 % utilisaient déjà l'IA prédictive pour des tâches comme la détection de la fraude.
Usages de l'IA générative dans les sociétés financières allemandes
En Allemagne, le plus grand déploiement a lieu dans les caisses d'épargne. Finanz Informatik exploite S-KIPilot pour la Sparkassen-Finanzgruppe dans ses propres centres de données, sans connexion à un cloud public, et environ 147 000 personnes du groupe l'utilisent, selon le FI magazine (en allemand). La DekaBank a fourni à son personnel DekaGPT 2.0, qui parcourt plusieurs longs documents à la fois, et la Handelszeitung (en allemand) fait état de près de 1 800 utilisateurs de ses chatbots internes. ING Allemagne utilise l'IA générative dans son service client et fonde les réponses sur ses propres documents grâce à la génération augmentée par récupération, comme le décrit silicon.de (en allemand).
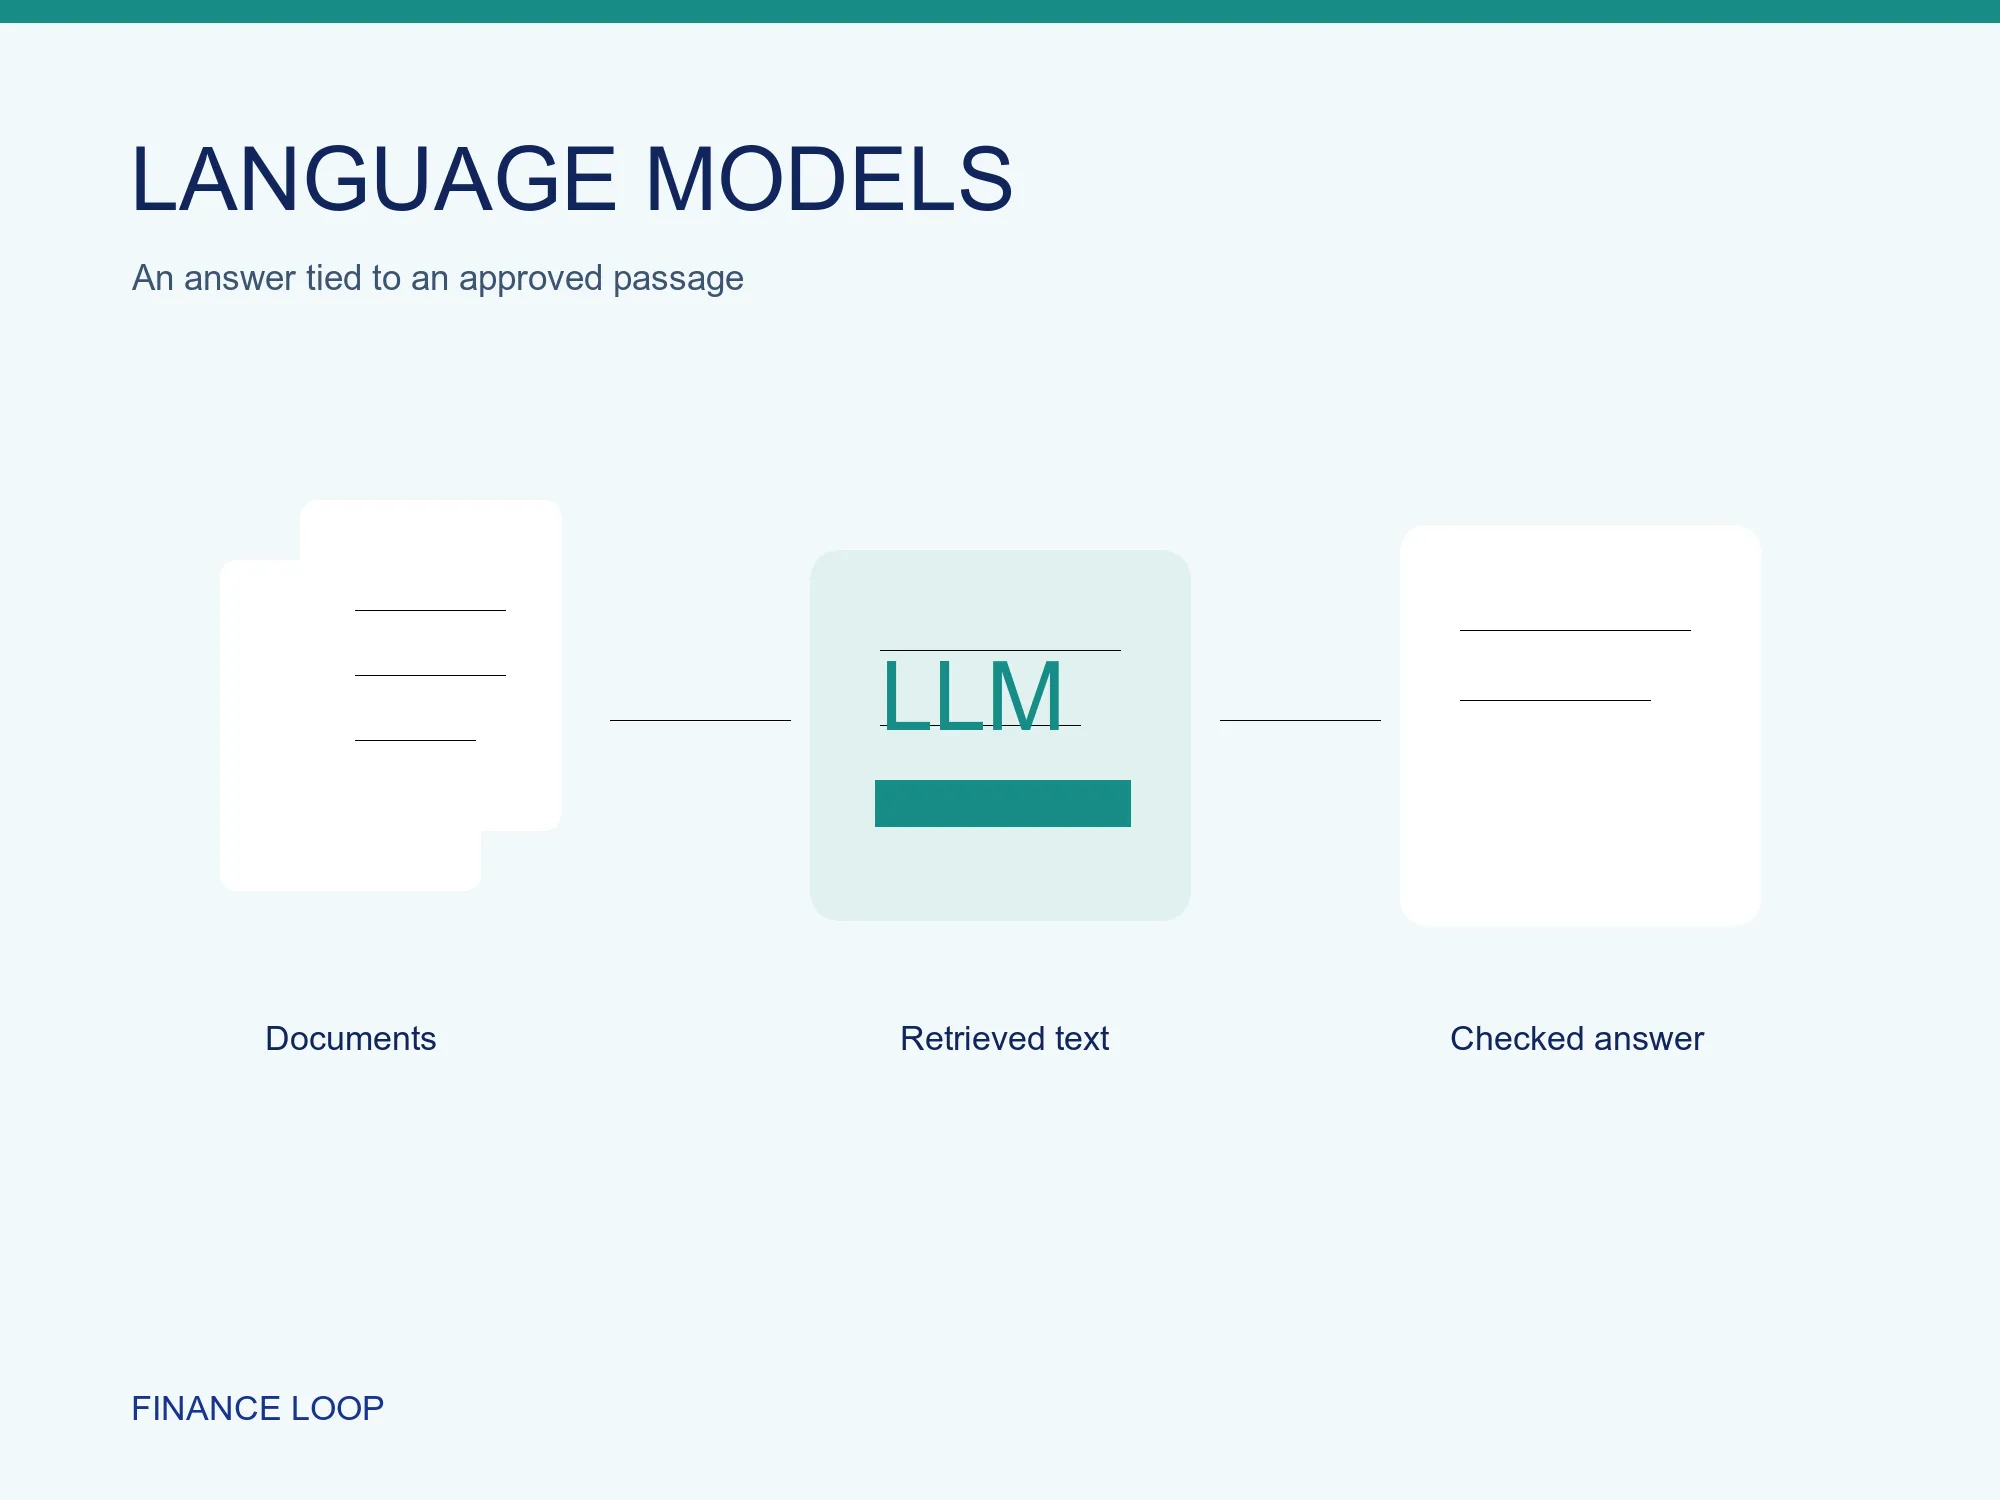
La génération augmentée par récupération, ou RAG, est le modèle qui sous-tend la plupart de ces outils. Le modèle ne répond pas de mémoire; il récupère d'abord des passages de sources internes approuvées, comme des fiches produits ou des manuels de procédures, et rédige sa réponse à partir d'eux. Les réponses deviennent ainsi traçables et les faits inventés diminuent, un point important lorsque le texte va à un client ou dans un dossier de crédit. La page sur les cas d'usage de l'IA en finance présente la liste plus large des outils d'IA dans les banques allemandes.
Les risques de l'IA générative en finance
Les modèles de langage peuvent "halluciner", c'est-à-dire écrire un texte fluide qui est faux. L'ESMA avertit que, dans le conseil ou les rapports de portefeuille, cela peut induire les clients en erreur, et chaque outil bancaire ci-dessus prévoit pour cette raison une vérification humaine. Le Conseil de stabilité financière (CSF) examine le système dans son ensemble. Le rapport du CSF sur les implications de l'IA pour la stabilité financière cite comme vulnérabilités marquantes les dépendances envers des tiers et la concentration de quelques fournisseurs de modèles et de cloud, les comportements corrélés entre marchés, le cyberrisque, et le risque de modèle avec la qualité des données et la gouvernance.
Pour une banque allemande, la gestion de la concentration des fournisseurs relève d'une obligation légale au titre de DORA. Les orientations de la BaFin sur les risques TIC liés à l'IA couvrent toute la vie d'un modèle, de l'approvisionnement en données à la mise hors service, et la gestion des fournisseurs de cloud et de modèles derrière lui. Un chatbot interne présente un risque minimal selon l'AI Act de l'UE, qui exige surtout une maîtrise de l'IA chez le personnel qui l'utilise; les entreprises qui construisent les modèles à usage général sous-jacents ont leurs propres obligations de documentation et de transparence au titre du règlement.
Prochains événements sur l'IA générative en finance
Finance Loop, le lieu de rencontre de l'IA générative en finance
Finance Loop est le lieu de rencontre des personnes qui déploient l'IA générative en finance: architectes informatiques, responsables de la conformité, product owners et équipes métier qui utilisent les outils. Finance Loop met en relation les communautés de la finance, de l'informatique et de l'IA en Allemagne, en Autriche et en Suisse, avec des événements à Francfort, Munich, Berlin et Hambourg.
Avec Finteda et Frankfurt Data Science, Finance Loop soutient Claude Hacker House, où des développeurs et des professionnels de la finance construisent des prototypes fonctionnels avec Claude, et a proposé à des membres sélectionnés une place dans la certification Claude Certified Architect Foundations d'Anthropic. Finance Loop a présenté fAInance, où la keynote de Fraunhofer IAIS est allée du copilote LLM aux systèmes autonomes, et a annoncé KI Exchange à Hambourg, avec la gouvernance de l'IA et la conformité à DORA au programme. Lors du side event finance de l'AI Week Frankfurt 2025, organisé par Finance Loop avec Frankfurt Main Finance et d'autres partenaires, Jasper Albrecht de revel8 a parlé de la sensibilisation aux deepfakes.
Quels sont les cas d'usage de l'IA générative dans la banque?
Les usages comprennent la rédaction et le résumé de textes, la recherche interne et les assistants pour le personnel, le chat du service client, la génération de code et l'analyse de contrats et de documents de conformité. Dans la lutte contre la fraude et le blanchiment, elle aide les enquêteurs à rédiger les dossiers, tandis que des modèles prédictifs assurent toujours la détection.
Quelle différence entre l'IA générative et l'IA traditionnelle en finance?
L'IA traditionnelle en finance prédit ou classe, par exemple la probabilité qu'un emprunteur fasse défaut. L'IA générative produit un contenu nouveau, comme un projet de réponse ou le résumé d'un dossier de crédit. Beaucoup de banques combinent les deux: un modèle signale un cas, et un modèle de langage rédige le premier jet du rapport.
Où les financiers peuvent-ils apprendre l'IA générative?
Claude Hacker House est un format pratique en soirée à Francfort pour des personnes de la finance et de la tech. Pour un diplôme, la Frankfurt School of Finance & Management propose un Master of Artificial Intelligence & Data Science à temps partiel, et la présentation de l'IA en finance explique les bases.
Thèmes financiers associés
L'IA générative en finance et Finance Loop
L'IA générative traverse les quatre axes de Finance Loop, des assistants de recherche dans Investissement & actifs numériques à l'analyse de textes de conformité dans Risque & conformité. Finance Loop soutient Claude Hacker House et a présenté fAInance, où les deux thèmes figuraient au programme.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques et les solutions cloud et blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.