
ESG-Risiken Banken
ESG-Risikomanagement untersucht, wie Umwelt-, Sozial- und Governance-Faktoren die bestehenden finanziellen Risiken einer Bank beeinflussen. Klimawandel und der Übergang zu einer CO2-ärmeren Wirtschaft können den Wert von Sicherheiten und die Rückzahlungsfähigkeit von Kreditnehmern verändern. Banken müssen diese Auswirkungen für Kredit- und Risikoentscheidungen über unterschiedliche Zeithorizonte erfassen.
Die EBA-Leitlinien regeln die Identifizierung, Messung und Steuerung von ESG-Risiken einschließlich der Risiken beim Übergang zu einer klimaneutralen Wirtschaft. In Deutschland behandeln auch die Aufsicht der BaFin und die MaRisk den Umgang mit diesen Faktoren. Die Prüfung umfasst ihre Auswirkungen auf Kredit-, Markt-, Liquiditäts- und operationelle Risiken im Geschäft der Bank.
Die EBA-Leitlinien zu ESG-Risiken
Die Europäische Bankenaufsichtsbehörde veröffentlichte ihre finalen Leitlinien (auf Englisch) am 9. Januar 2025 auf Grundlage der geänderten Eigenkapitalrichtlinie. Die EBA-Leitlinien gelten für große Institute ab 11. Januar 2026, für kleine und nicht komplexe spätestens ab 11. Januar 2027. Die EBA-Leitlinien regeln, wie Banken ESG-Risiken ermitteln, messen, steuern und überwachen, und verlangen Pläne für die Risiken des Übergangs zum EU-Ziel der Klimaneutralität bis 2050, kurz-, mittel- und langfristig.
Laut Zusammenfassung von KPMG (auf Englisch) läuft die Wesentlichkeitsanalyse jährlich, bei kleinen und nicht komplexen Instituten alle zwei Jahre. Banken kombinieren expositions-, portfolio- und szenariobasierte Methoden, und ihre Transitionspläne enthalten Zeitpläne, Zwischenziele und Etappen. Eigene EBA-Leitlinien regeln die Umwelt-Szenarioanalyse.
ESG-Risiken in den MaRisk
§ 25a KWG nennt ESG-Risiken unter den Risiken, die eine Bank kurz-, mittel- und langfristig steuern muss, und § 26c behandelt sie eigens. Die aktuellen MaRisk konkretisieren § 26c und setzen beide EBA-Leitlinien um, zum ESG-Risikomanagement und zur Umwelt-Szenarioanalyse.
Die MaRisk verstehen ESG-Risiken als Ereignisse oder Bedingungen aus Umwelt, Sozialem oder Unternehmensführung, die als Risikotreiber auf die bekannten Risikoarten wirken. Banken bewerten ihre Auswirkungen in Risikoinventur, internem Kontrollsystem, Strategie und Berichten, auf Basis plausibler, wissenschaftlich gestützter Szenarien; Datenhistorien allein reichen nicht. Die 9. Novelle strich die Pflicht, dafür mehrere Methoden einzusetzen.
Klimarisiken bei den großen Banken
Die bedeutenden Banken folgen dem Leitfaden der EZB zu Klima- und Umweltrisiken von 2020. KPMG (auf Englisch) schreibt, dass diese Banken die Erwartungen bis Ende 2024 erfüllen sollten, dass der Fortschritt je Institut verschieden ist und die EZB weiter Durchsetzungsmaßnahmen nutzt. Die EZB führt Klimastresstests mit Horizonten über drei Jahren durch.
Als Schwerpunkte nennt KPMG physische Risiken durch Extremwetter und Verlust der Artenvielfalt, Transitionsrisiken wie entwertete Gewerbeimmobilien, Greenwashing und Klagen sowie ESG-Risiken in Lieferketten. Für einen Kreditgeber werden daraus Datenfragen: der Energieausweis im Sicherheitenordner, die Emissionen eines Firmenkunden, die Hochwasserzone einer Immobilie.
Kommende Events zu Risiko & Compliance
Was sind ESG-Risiken für Banken?
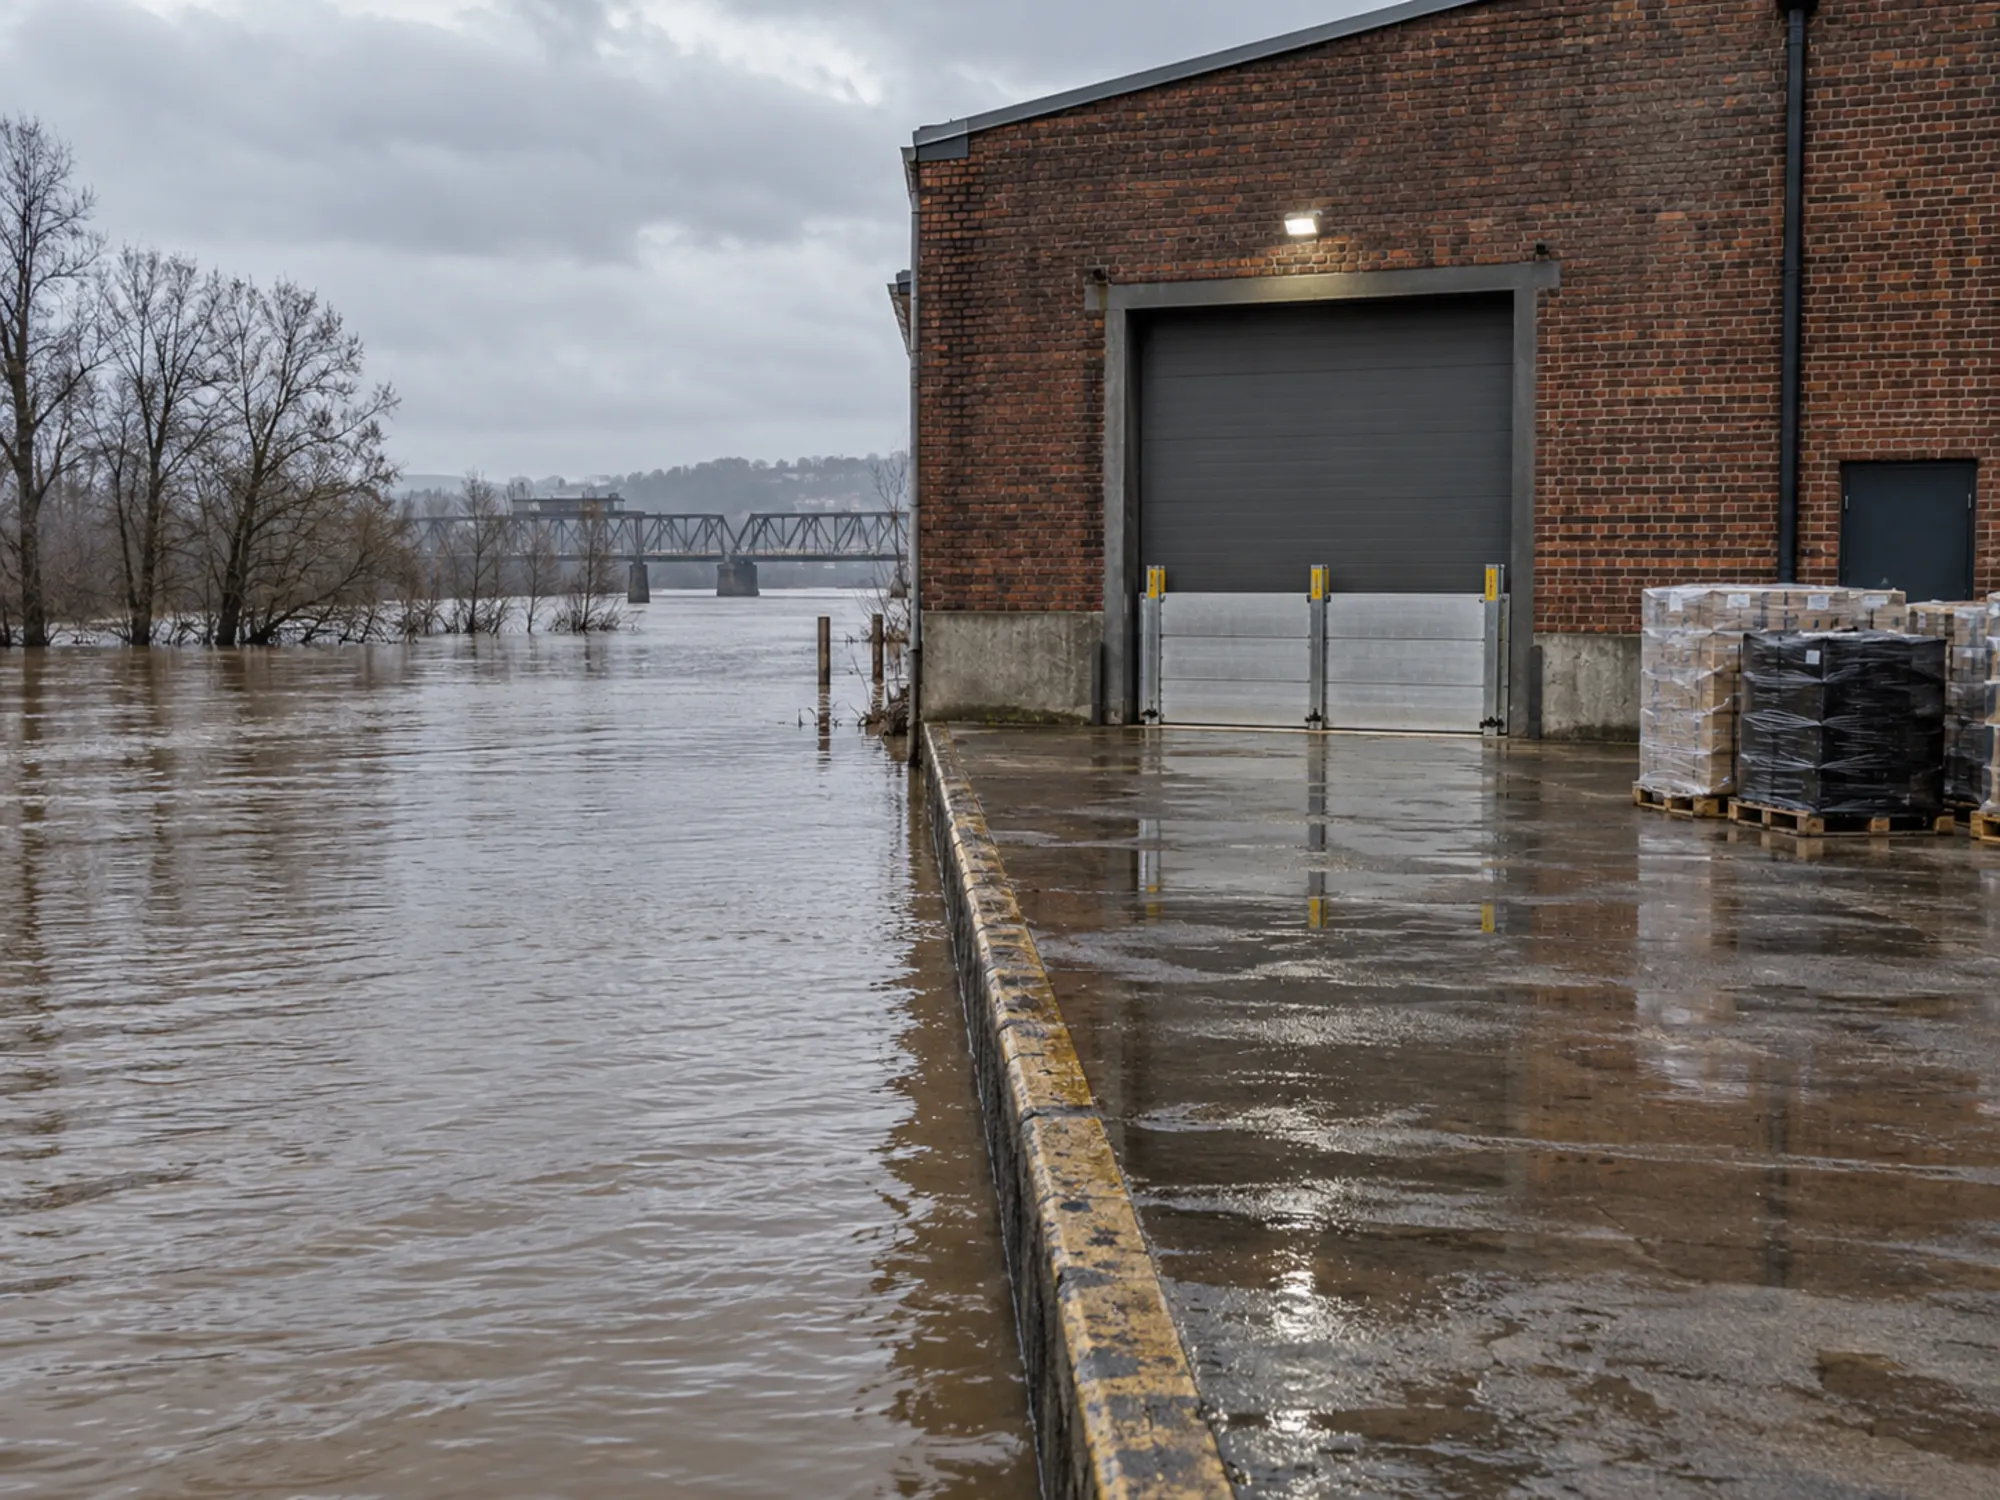
ESG-Risiken entstehen aus Umwelt-, Sozial- oder Governance-Faktoren, die in den Risikoarten der Bank sichtbar werden. Ein Hochwasser beschädigt die Sicherheit hinter einer Baufinanzierung, ein CO2-Preis drückt die Ertragskraft eines Kreditnehmers, ein Governance-Skandal beim Kunden wird zum Kreditausfall oder Reputationsproblem. ESG-Risiken sind Risikotreiber, deshalb führen die MaRisk sie nicht als eigene Risikoart.
Was unterscheidet ESG-Risikomanagement von ESG-Berichten?
Das Risikomanagement steuert die Bank: welche Kredite sie vergibt, zu welchem Preis und mit wie viel Kapital. Die Berichterstattung legt das Ergebnis offen, über CSRD, EU-Taxonomie und die Green Asset Ratio. Beide nutzen dieselben Daten; die Offenlegung behandelt ESG-Berichterstattung in Deutschland.
Welche Risikoarten betreffen ESG-Faktoren?
Alle Risikoarten sind betroffen: Die KPMG-Zusammenfassung der EBA-Leitlinien nennt Kredit-, Markt-, operationelles, Liquiditäts- und Reputationsrisiko, und die Leitlinien erwarten, dass jedes davon kurz-, mittel- und langfristig auf ESG-Treiber geprüft wird.
ESG-Risiken und Finance Loop
Finance Loop bringt Kreditrisikomanager, Risikocontroller und Datenteams, die ESG-Risikomodelle bauen, mit den Regtech-Anbietern zusammen, die für sie arbeiten. Finance Loop war Medienpartner der International Financial Standards Conference der Börsen-Zeitung in Frankfurt, wo Aufseher, Standardsetzer und Prüfer über ESG-Offenlegung sprachen.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.