
IA en finance en Europe
L'IA dans la finance européenne désigne l'usage de l'intelligence artificielle dans les services bancaires, d'investissement et d'assurance en Europe. Des modèles entraînés traitent des informations et produisent des résultats pour des tâches professionnelles définies. Les questions réglementaires portent sur la responsabilité de ces systèmes et les effets de leur usage sur les clients et opérations financières.
Les entreprises financières de l'Union européenne évaluent l'IA selon le règlement IA et les règles régissant leurs propres services. Les obligations dépendent de l'usage prévu du système et du rôle de l'entreprise dans son développement ou son utilisation. Cette approche compte, car un logiciel de travail courant peut présenter d'autres risques qu'un système participant à une décision concernant un client.
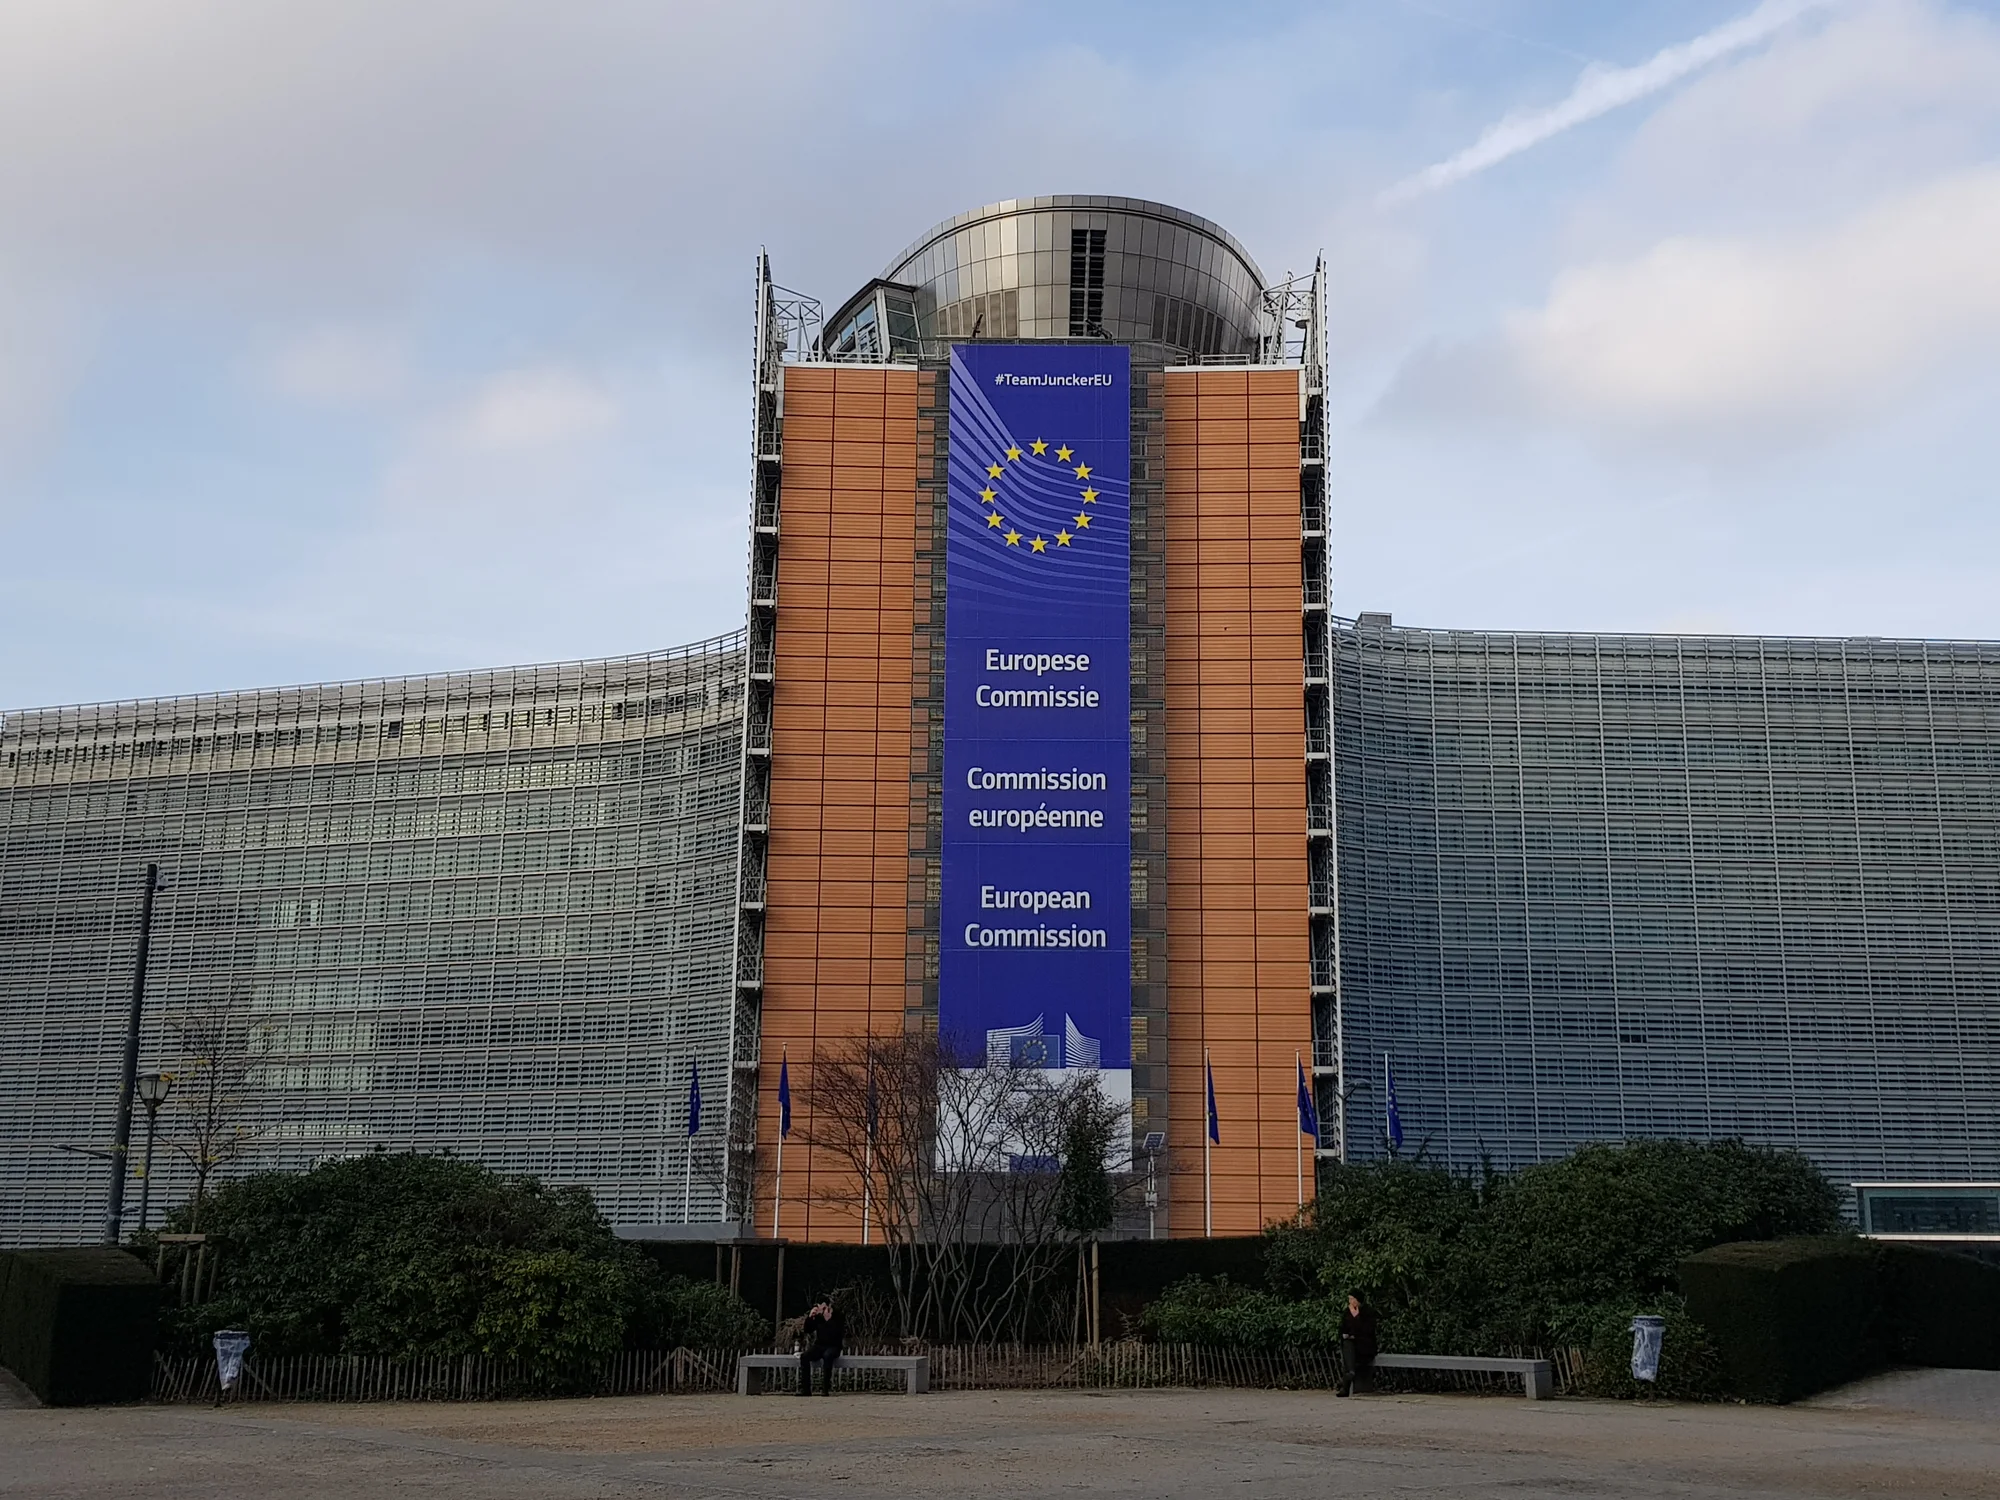
Une loi sur l'IA pour toute l'UE
Le règlement européen sur l'IA, règlement (UE) 2024/1689, s'applique dans chaque État membre sans loi nationale de transposition. En finance, son annexe III classe deux usages à haut risque: l'IA évaluant la solvabilité des personnes physiques ou établissant leur score de crédit, et l'IA évaluant les risques et fixant les tarifs en assurance-vie et maladie. La détection de fraude est expressément exclue de la catégorie du scoring. Selon l'article 50, tout chatbot client doit indiquer aux personnes qu'elles parlent à une IA et, selon l'article 4, toute entreprise utilisant l'IA doit assurer une maîtrise suffisante de l'IA par son personnel.
Les États membres choisissent l'autorité faisant appliquer le règlement aux entreprises financières. L'Allemagne a confié à BaFin l'IA utilisée dans les activités réglementées, comme l'explique la page sur l'IA en finance en Allemagne; les autres pays ont choisi leurs superviseurs financiers ou une autorité centrale de l'IA. Une banque active dans plusieurs pays de l'UE a donc un ensemble d'obligations IA et plusieurs interlocuteurs de supervision.
Avant d'en fixer les détails, la Commission européenne a mené une consultation ciblée sur l'intelligence artificielle dans le secteur financier, avec 43 questions sur les usages, avantages, obstacles et risques, et sur l'articulation du règlement IA avec le scoring et l'assurance.
La supervision par EBA, ESMA et EIOPA
L'Autorité bancaire européenne a rapproché les obligations à haut risque du règlement IA du droit européen bancaire et des paiements, en ciblant le scoring: règlement sur les exigences de fonds propres, directive crédit à la consommation, directive crédit immobilier et directive services de paiement. Sa fiche sur le règlement IA pour le secteur bancaire et des paiements de l'UE ne relève aucune contradiction notable et juge le règlement IA complémentaire du droit bancaire, qui couvre déjà contrôle humain, gouvernance des données et cybersécurité. EBA ne prévoit pas de nouvelles orientations pour l'instant et travaille à une approche commune de supervision, notamment dans le sous-groupe services financiers du comité IA.
Pour les entreprises d'investissement, ESMA a publié une déclaration publique sur l'IA dans les services d'investissement de détail. MiFID II s'applique intégralement: une entreprise utilisant l'IA doit toujours agir dans l'intérêt du client, expliquer son rôle dans ses services d'investissement et signaler les échanges avec un chatbot. ESMA cite les biais algorithmiques, la qualité des données et le manque de transparence parmi les risques à gérer. Son enquête sur l'adoption de l'IA sur les marchés de titres de l'UE montre où en sont les entreprises: la plupart des usages concernent le travail interne, surtout rédaction et résumé de textes, et peu touchent directement les services d'investissement.
Les assureurs suivent l'avis de EIOPA sur la gouvernance et la gestion des risques de l'IA, qui couvre tarification, souscription, sinistres et détection de fraude et s'ajoute aux règles Solvabilité II des assureurs.
La BCE, superviseur et utilisatrice de l'IA
La supervision bancaire de la BCE contrôle directement les banques importantes de la zone euro; leur gouvernance IA intervient donc dans ses examens des modèles internes, de l'externalisation et du risque informatique. La BCE utilise aussi l'IA dans son travail: elle a déployé plus d'une douzaine d'outils suptech, dont Athena, qui recherche dans les documents de supervision par traitement du langage naturel. La page suptech en Europe présente ces outils, et celle sur l'IA en finance à Francfort les banques et superviseurs dans la ville de la BCE.
Tout modèle IA fonctionnant sur un service cloud relève aussi du règlement sur la résilience opérationnelle numérique, applicable dans toute l'UE aux banques, assureurs, entreprises d'investissement et établissements de paiement. Le contrat du fournisseur de modèle ou cloud entre dans le registre des accords avec des tiers TIC; les grands fournisseurs cloud peuvent être désignés critiques et supervisés au niveau européen.
Suisse, Autriche et reste de la région DACH
L'Autriche applique directement le règlement IA comme membre de l'UE, et la FMA supervise banques et entreprises d'investissement. La Suisse se trouve pour sa part en dehors de l'UE. La FINMA y a publié des orientations sur la gouvernance et la gestion des risques IA, citant les risques de modèle comme les biais et le manque d'explicabilité, les risques de données et la dépendance croissante aux tiers; elle demande aux établissements de la contacter assez tôt avant d'utiliser l'IA dans des processus critiques. Le règlement IA vise toutefois un fournisseur ou utilisateur suisse si le résultat de son système est utilisé dans l'UE, donc un gestionnaire zurichois ayant des clients européens se prépare aux deux régimes. La réponse du hub sur l'IA en gestion de patrimoine compare les trois pays.
Prochains événements IA et finance en Europe
Finance Loop et l'IA en finance en Europe
Finance Loop est le lieu de rencontre des personnes développant, achetant et supervisant l'IA dans les banques, assurances et sociétés de gestion. Finance Loop relie les milieux de la finance, de l'informatique et de l'IA en Allemagne, Autriche et Suisse, avec des événements à Francfort, Munich, Berlin et Hambourg, et des partenariats événementiels IA et finance ailleurs en Europe.
Finance Loop était partenaire de AI in Finance Paris, organisé par Finteda, avec des intervenants de BNP Paribas, de Deutsche Bank et de Berenberg, et a soutenu le meetup AI & Financial Market Data à Paris, accueilli chez FactSet. Finance Loop était partenaire du VI3NNA Congress à Vienne, forum IA, finance et web3, et a participé au Point Zero Forum à Zurich, dont le programme abordait les agents IA exécutant des transactions et les stablecoins. À Francfort, Finance Loop a présenté un événement parallèle officiel de AI Week Frankfurt sur l'IA et la blockchain en finance et coopère avec Frankfurt Data Science pour les événements IA et data science. Frankfurt Digital Finance, partenaire de Finance Loop, inscrit la GenAI et la réglementation européenne à son programme, avec la monnaie numérique.
Quel effet du règlement IA sur les services financiers?
Pour la plupart des IA bancaires et d'assurance, tels les assistants rédactionnels ou modèles antifraude, le règlement ajoute des obligations de transparence et de maîtrise de l'IA. Les obligations lourdes visent le scoring des particuliers et la tarification en assurance-vie et maladie: gestion des risques, documentation, journalisation, contrôle humain et, pour l'utilisateur, analyse des droits fondamentaux avant le premier usage.
Que dit l'Autorité bancaire européenne sur l'IA?
EBA n'a relevé aucune contradiction notable entre le règlement IA et le droit européen bancaire et des paiements, qu'elle juge complémentaires. EBA ne prévoit pas de nouvelles orientations pour l'instant et travaille à une approche commune entre superviseurs financiers et autorités de surveillance du marché de l'IA.
Comment les gérants européens utilisent-ils l'IA?
L'enquête de ESMA sur les marchés de titres de l'UE a surtout relevé des usages internes de l'IA: rédaction et résumé, assistants internes et génération de code. L'optimisation de portefeuille et le trading algorithmique par IA étaient rares; les fonds affichant l'IA dans leur processus d'investissement restent un petit créneau. La page sur l'IA en gestion d'actifs détaille ces différents usages.
Existe-t-il une conférence IA en finance en Europe?
Plusieurs conférences européennes abordent le sujet de l'IA en finance. Finance Loop était partenaire de AI in Finance Paris et VI3NNA Congress à Vienne, et a participé au Point Zero Forum à Zurich. En Allemagne, fAInance, près de l'aéroport de Francfort, et KI Exchange, à Hambourg, ciblent l'IA pour les établissements financiers. Les dates actuelles figurent sur la page consacrée aux événements.
L'IA en finance en Europe et Finance Loop
L'IA dans la finance européenne relève d'un même règlement IA et des quatre thèmes de Finance Loop. Finance Loop était partenaire de AI in Finance Paris et du VI3NNA Congress à Vienne, et a participé au Point Zero Forum à Zurich.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, telles que l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et à créer des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.