
KI Regulierung Europa
KI in europäischen Finanzdienstleistungen ist der Einsatz künstlicher Intelligenz im Bank-, Anlage- und Versicherungsgeschäft. Trainierte Modelle verarbeiten Informationen und liefern Ergebnisse für festgelegte betriebliche Aufgaben. Die Regulierung betrifft die Verantwortung für diese Systeme und die Folgen ihres Einsatzes für Kunden und finanzielle Abläufe.
Finanzunternehmen in der Europäischen Union prüfen KI anhand der KI-Verordnung und der Regeln für ihre jeweilige Dienstleistung. Die Pflichten richten sich nach dem vorgesehenen Zweck und der Rolle des Unternehmens bei Entwicklung oder Nutzung. Diese Unterscheidung ist nötig, weil ein Werkzeug für Routinearbeiten andere Risiken haben kann als ein System mit Einfluss auf Kundenentscheidungen.
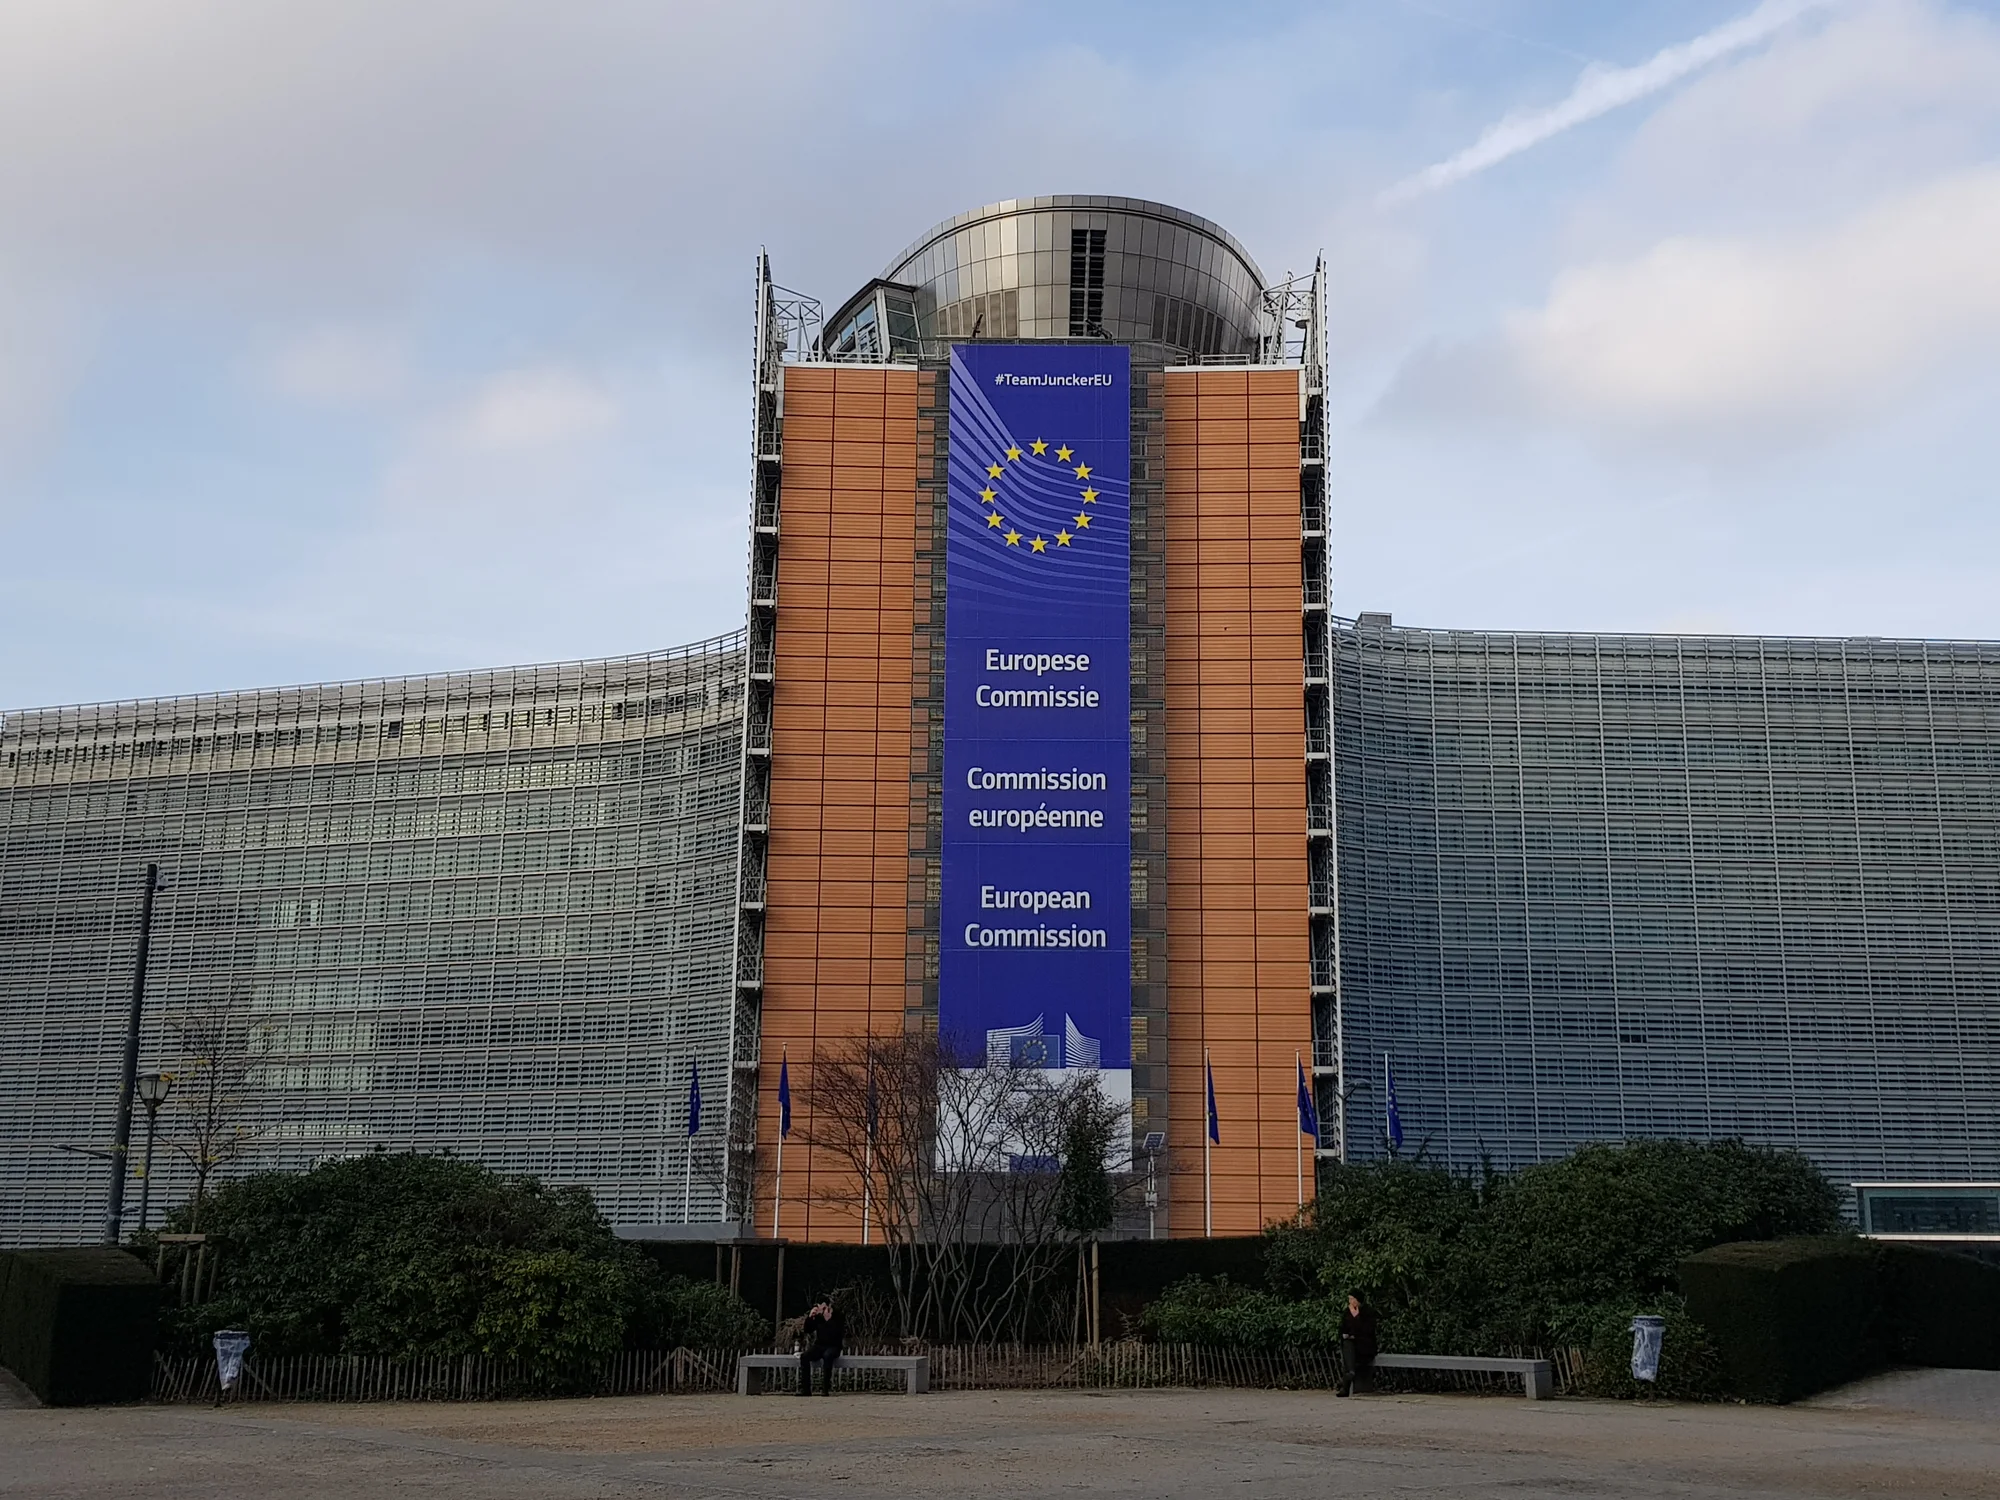
Ein KI-Gesetz für die ganze EU
Die KI-Verordnung, Verordnung (EU) 2024/1689, gilt in jedem Mitgliedstaat ohne nationales Umsetzungsgesetz. Im Finanzwesen nennt Anhang III zwei Anwendungen als hochriskant: KI, die die Kreditwürdigkeit natürlicher Personen bewertet oder ihren Score festlegt, und KI für Risikobewertung und Preisbildung in der Lebens- und Krankenversicherung. Betrugserkennung ist ausdrücklich ausgenommen. Nach Artikel 50 muss jeder Kunden-Chatbot sagen, dass eine KI spricht, und nach Artikel 4 muss jede Firma für ausreichende KI-Kompetenz ihrer Beschäftigten sorgen.
Welche Behörde die Verordnung bei Finanzfirmen durchsetzt, entscheiden die Mitgliedstaaten. In Deutschland beaufsichtigt die BaFin KI im regulierten Finanzgeschäft; andere Länder wählten ihre Finanzaufsicht oder eine zentrale KI-Behörde. Eine Bank in mehreren EU-Ländern hat also eine Liste von KI-Pflichten und mehrere Aufseher.
Vorher hatte die EU-Kommission eine gezielte Konsultation zu KI im Finanzsektor (auf Englisch) mit 43 Fragen gestartet, zu Anwendungen, Nutzen, Hürden und Risiken und dazu, wie die KI-Verordnung zu Kreditscoring und Versicherung passt.
Aufsicht durch EBA, ESMA und EIOPA
Die Europäische Bankenaufsichtsbehörde hat die Hochrisiko-Pflichten der KI-Verordnung mit dem EU-Banken- und Zahlungsrecht abgeglichen, mit Blick auf Kreditscoring: Eigenmittelverordnung CRR, Verbraucherkredit-, Wohnimmobilienkredit- und Zahlungsdiensterichtlinie. Das Factsheet zur KI-Verordnung im Banken- und Zahlungssektor (auf Englisch) fand keine wesentlichen Widersprüche und nennt die Verordnung eine Ergänzung zum Bankrecht, das menschliche Aufsicht, Datengovernance und Cybersicherheit schon regelt. Neue Leitlinien plant die EBA vorerst nicht; sie arbeitet an einem gemeinsamen Aufsichtsansatz, auch in der Untergruppe Finanzdienstleistungen des KI-Gremiums.
Für Wertpapierfirmen veröffentlichte die ESMA eine Stellungnahme zu KI in der Anlageberatung für Privatkunden (auf Englisch). MiFID II gilt vollständig: Eine Firma mit KI handelt weiter im besten Interesse des Kunden, erklärt die Rolle der KI in ihren Dienstleistungen und legt offen, wenn ein Kunde mit einem Chatbot spricht. Als Risiken nennt die ESMA algorithmische Verzerrung, Datenqualität und fehlende Transparenz. Die Umfrage zur KI-Nutzung an den EU-Wertpapiermärkten (auf Englisch) zeigt den Stand: Die meisten Anwendungen dienen interner Arbeit, vorne Entwerfen und Zusammenfassen von Texten, nur ein kleiner Teil berührt Anlagedienstleistungen direkt.
Versicherer folgen der Stellungnahme der EIOPA zu KI-Governance und Risikomanagement (auf Englisch), die KI in Tarifierung, Zeichnung, Schaden und Betrugserkennung abdeckt und auf den Solvency-II-Regeln aufsetzt.
Die EZB als Aufsicht und als KI-Nutzerin
Die EZB-Bankenaufsicht beaufsichtigt die bedeutenden Banken im Euroraum direkt, ihre KI-Governance kommt also bei Prüfungen interner Modelle, Auslagerungen und IT-Risiken auf den Tisch. Die EZB nutzt KI auch selbst: Sie hat mehr als ein Dutzend Suptech-Werkzeuge (auf Englisch) im Einsatz, darunter Athena, das Aufsichtsdokumente per Sprachverarbeitung durchsucht. Diese Werkzeuge gehören zu Suptech in Europa. Am Sitz der EZB nutzen auch die Banken KI in Frankfurt.
Jedes KI-Modell auf einem Cloud-Dienst fällt zudem unter den Digital Operational Resilience Act, der EU-weit für Banken, Versicherer, Wertpapierfirmen und Zahlungsinstitute gilt. Der Vertrag mit dem Modell- oder Cloud-Anbieter gehört ins Informationsregister, und die größten Cloud-Anbieter können als kritisch eingestuft und auf EU-Ebene beaufsichtigt werden.
Schweiz, Österreich und die übrige DACH-Region
Österreich wendet die KI-Verordnung als EU-Mitglied direkt an, die FMA beaufsichtigt Banken und Wertpapierfirmen. Die Schweiz ist nicht in der EU. Dort veröffentlichte die FINMA eine Aufsichtsmitteilung zu Governance und Risikomanagement bei KI; sie nennt Modellrisiken wie Verzerrung und fehlende Erklärbarkeit, Datenrisiken und wachsende Abhängigkeit von Dritten und erwartet frühzeitigen Kontakt, bevor KI in kritischen Prozessen läuft. Die KI-Verordnung erreicht Schweizer Anbieter und Nutzer trotzdem, wenn das Ergebnis ihres Systems in der EU verwendet wird; ein Zürcher Vermögensverwalter mit EU-Kunden plant für beide Regime. Mehr zu KI in der Vermögensverwaltung.
Kommende Events zu KI und Finanzen in Europa
Finance Loop und KI im Finanzwesen in Europa
Finance Loop ist der Treffpunkt für Menschen, die in Banken, Versicherern und bei Vermögensverwaltern KI bauen, einkaufen und beaufsichtigen. Finance Loop verbindet die Finance-, IT- und KI-Communities in Deutschland, Österreich und der Schweiz, mit Events in Frankfurt, München, Berlin und Hamburg, und ist Partner von KI- und Finanzevents anderswo in Europa.
Finance Loop war Partner von AI in Finance Paris, organisiert von Finteda, mit Sprechern von BNP Paribas, Deutscher Bank und Berenberg, und unterstützte das AI & Financial Market Data Meetup in Paris bei FactSet. Finance Loop war Partner des VI3NNA Congress in Wien zu KI, Finanzen und Web3 und nahm am Point Zero Forum in Zürich teil, wo KI-Agenten, die Transaktionen ausführen, neben Stablecoins auf der Agenda standen. In Frankfurt präsentierte Finance Loop ein offizielles Side Event der AI Week Frankfurt zu KI und Blockchain im Finanzwesen und kooperiert mit Frankfurt Data Science bei Events zu KI und Data Science. Frankfurt Digital Finance, ein Partner von Finance Loop, hat GenAI und europäische Regulierung neben digitalem Geld im Programm.
Was bedeutet die KI-Verordnung für Finanzdienstleister?
Für die meiste KI in Banken und Versicherern, etwa Schreibassistenten oder Betrugsmodelle, bringt sie Transparenz- und Schulungspflichten. Die schweren Pflichten treffen Kreditscoring von Privatpersonen und Preise in Lebens- und Krankenversicherung: Risikomanagement, Dokumentation, Protokolle, menschliche Aufsicht und für den Nutzer eine Grundrechte-Folgenabschätzung.
Was sagt die Europäische Bankenaufsichtsbehörde zu KI?
Die EBA fand keine wesentlichen Widersprüche zwischen KI-Verordnung und EU-Banken- und Zahlungsrecht und sieht beide als Ergänzung. Neue Leitlinien plant sie vorerst nicht; sie arbeitet an einem gemeinsamen Ansatz von Finanzaufsicht und KI-Marktüberwachung.
Wie nutzen Vermögensverwalter in Europa KI?
Laut ESMA-Umfrage nutzen Vermögensverwalter KI vor allem für interne Arbeiten: Entwerfen und Zusammenfassen, interne Assistenten und Programmcode. Portfoliooptimierung und algorithmischer Handel mit KI waren selten, und Fonds, die mit KI im Anlageprozess werben, sind eine Nische. Mehr zu KI im Asset Management.
Gibt es KI-Konferenzen zu Finanzen in Europa?
In Europa gibt es mehrere KI-Konferenzen für den Finanzsektor. Finance Loop war Partner von AI in Finance Paris und VI3NNA Congress in Wien und nahm am Point Zero Forum in Zürich teil. In Deutschland richten sich fAInance am Frankfurter Flughafen und KI Exchange in Hamburg an Finanzinstitute. Termine stehen auf der Event-Seite.
KI-Regulierung in Europa und Finance Loop
KI im europäischen Finanzwesen folgt einem KI-Gesetz und zieht sich durch alle vier Tracks von Finance Loop. Finance Loop war Partner von AI in Finance Paris und VI3NNA Congress in Wien und nahm am Point Zero Forum in Zürich teil.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Bereichen aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.