
IA et lutte anti-blanchiment
L'IA dans la lutte anti-blanchiment est l'usage de modèles pour évaluer les schémas des données clients et des données de transactions à la recherche de signes d'activité illicite. Les modèles produisent des scores de risque qui aident les enquêteurs à décider quelle activité mérite un examen plus approfondi. Le blanchiment dissimule l'origine criminelle des fonds, si bien qu'un schéma suspect exige une enquête sur son contexte.
Un enquêteur utilise le score et son explication pour examiner le client, l'historique des paiements et les pièces justificatives. Le but est de concentrer une capacité d'examen limitée sur l'activité qui peut justifier une déclaration aux autorités. Les banques restent responsables de vérifier la performance des modèles et de décider comment une alerte doit être traitée dans leur processus de surveillance.
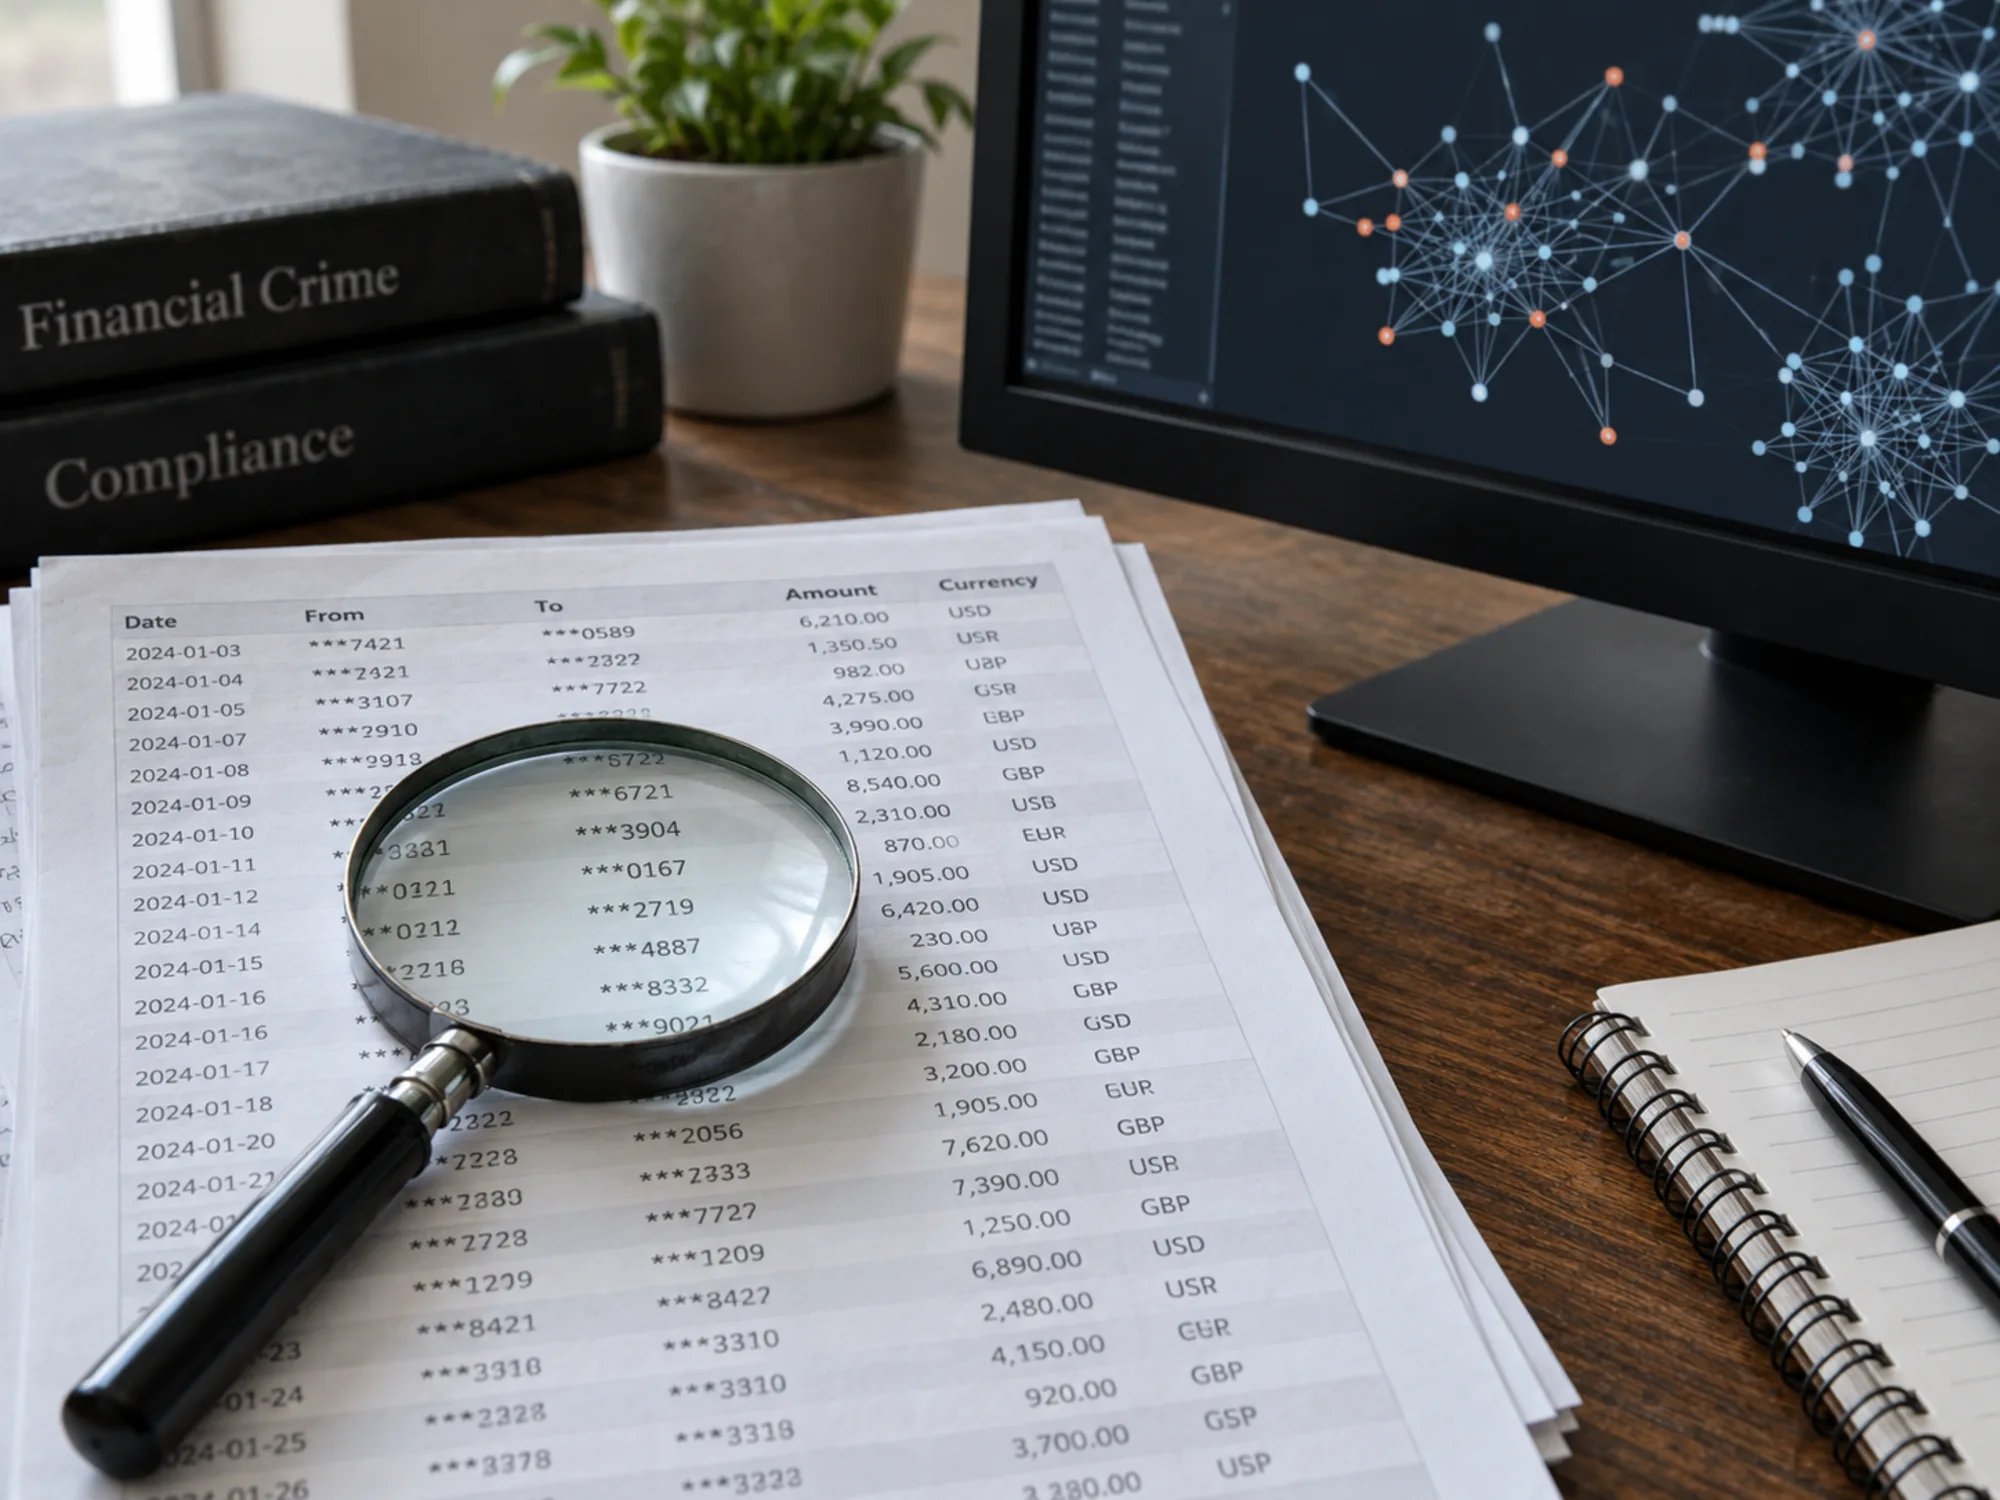
Pourquoi le suivi par règles a besoin d’aide
La surveillance des transactions repose encore surtout sur des règles écrites à la main: des montants au-dessus d'un seuil, des virements vers certains pays, de nombreux dépôts d'espèces en peu de temps. Les règles sont faciles à expliquer, mais beaucoup des alertes qu'elles déclenchent se révèlent inoffensives, et chaque alerte coûte du temps à un analyste. Google Cloud cite l'estimation de l'Office des Nations unies contre la drogue et le crime selon laquelle 2 à 5 pour cent du PIB mondial, jusqu'à 2 billions USD, sont blanchis chaque année.
AML AI de Google utilise des modèles qui s'entraînent sur les données de core banking de la banque elle-même et sur son historique d'activités suspectes, produit des scores de risque mensuels pour les clients particuliers et entreprises avec une explication pour chacun, et peut remplacer ou compléter une surveillance existante. HSBC a indiqué que le système a trouvé deux à quatre fois plus d'activités suspectes avec 60 pour cent d'alertes en moins.
Méthodes au-delà du score de risque
Le blanchiment passe par des réseaux de comptes, si bien que des méthodes de graphe qui regardent qui paie qui trouvent des schémas qu'un score par client manque. Une étude récente sur l'IA dans la lutte anti-blanchiment ajoute la recherche dans un graphe de connaissances pour soutenir la vigilance à l'égard de la clientèle, l'apprentissage fédéré pour que des banques puissent s'entraîner sur des schémas communs sans mettre en commun des données clients, et une revue humaine intégrée au workflow pour que des analystes puissent suivre et corriger ce que le système propose.
L'IA générative aide en bout de chaîne, quand un analyste rédige un dossier. Un projet de compte rendu nécessite encore le jugement de l'analyste avant de devenir une déclaration à la cellule de renseignement financier. Surveillance des transactions en LCB-FT explique comment les scénarios sont calibrés et ce qu'il advient d'une alerte.
Exigences du droit allemand et de l’UE
La section 25h de la loi bancaire allemande oblige les banques à exploiter des systèmes de traitement de données qui détectent des transactions et relations d'affaires suspectes. La loi ne prescrit ni règles ni modèles, mais une banque doit pouvoir expliquer à la BaFin et à son auditeur pourquoi le système trouve ce qu'il doit trouver. Un modèle qui ne peut pas dire pourquoi il a déclenché ou supprimé une alerte est difficile à défendre lors de cet examen.
Le paquet anti-blanchiment de l'UE transfère la supervision des plus grandes entreprises transfrontières à l'AMLA à Francfort, et le règlement uniforme est décrit sur le paquet LCB-FT de l'UE. LCB-FT en Allemagne traite des déclarations de soupçon au titre de la loi allemande sur le blanchiment.
Prochains événements sur l'IA en finance en Allemagne
L'IA réduit-elle les faux positifs en LCB-FT?
C'est la principale raison de son adoption par les banques. Un modèle qui note toute la relation client peut classer les alertes par risque et supprimer celles que des règles déclenchent pour des raisons anodines. HSBC a rapporté 60 pour cent d'alertes en moins et davantage d'activités suspectes détectées.
Qui décide d'une déclaration de soupçon quand l'IA note le client?
Une personne décide de déposer ou non une déclaration de soupçon. Le score oriente l'analyste vers un dossier et explique les principaux facteurs, mais la décision de déclarer reste au personnel de la banque et à son responsable des déclarations de soupçon.
L'IA dans la lutte anti-blanchiment et Finance Loop
Finance Loop réunit des responsables anti-blanchiment, des analystes de la criminalité financière et les sociétés regtech qui construisent leurs outils lors d'événements à Francfort, siège de l'AMLA. Finance Loop a mis en avant fAInance de Sopra Steria et du Fraunhofer IAIS, dont le programme comportait une station sur l'IA contre la criminalité financière, et référence un cours sur l'IA et le KYC dans son académie.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.