
Vérification d'identité AMLR
La vérification d'identité AMLR concerne l'identification et le contrôle des clients par des établissements financiers selon le règlement européen contre le blanchiment. Les exigences couvrent les informations d'identité, les preuves et le lien entre une personne et ces preuves. Elles constituent une partie des obligations de vigilance des banques et prestataires de paiement.
Le règlement distingue la vérification d'identité de l'évaluation plus large d'une relation client. L'identification électronique, les contrôles documentaires et l'entrée en relation à distance doivent fournir les informations requises pour chaque client. Des équipes de mise en œuvre doivent distinguer le règlement adopté des normes techniques dont l'adoption reste nécessaire.
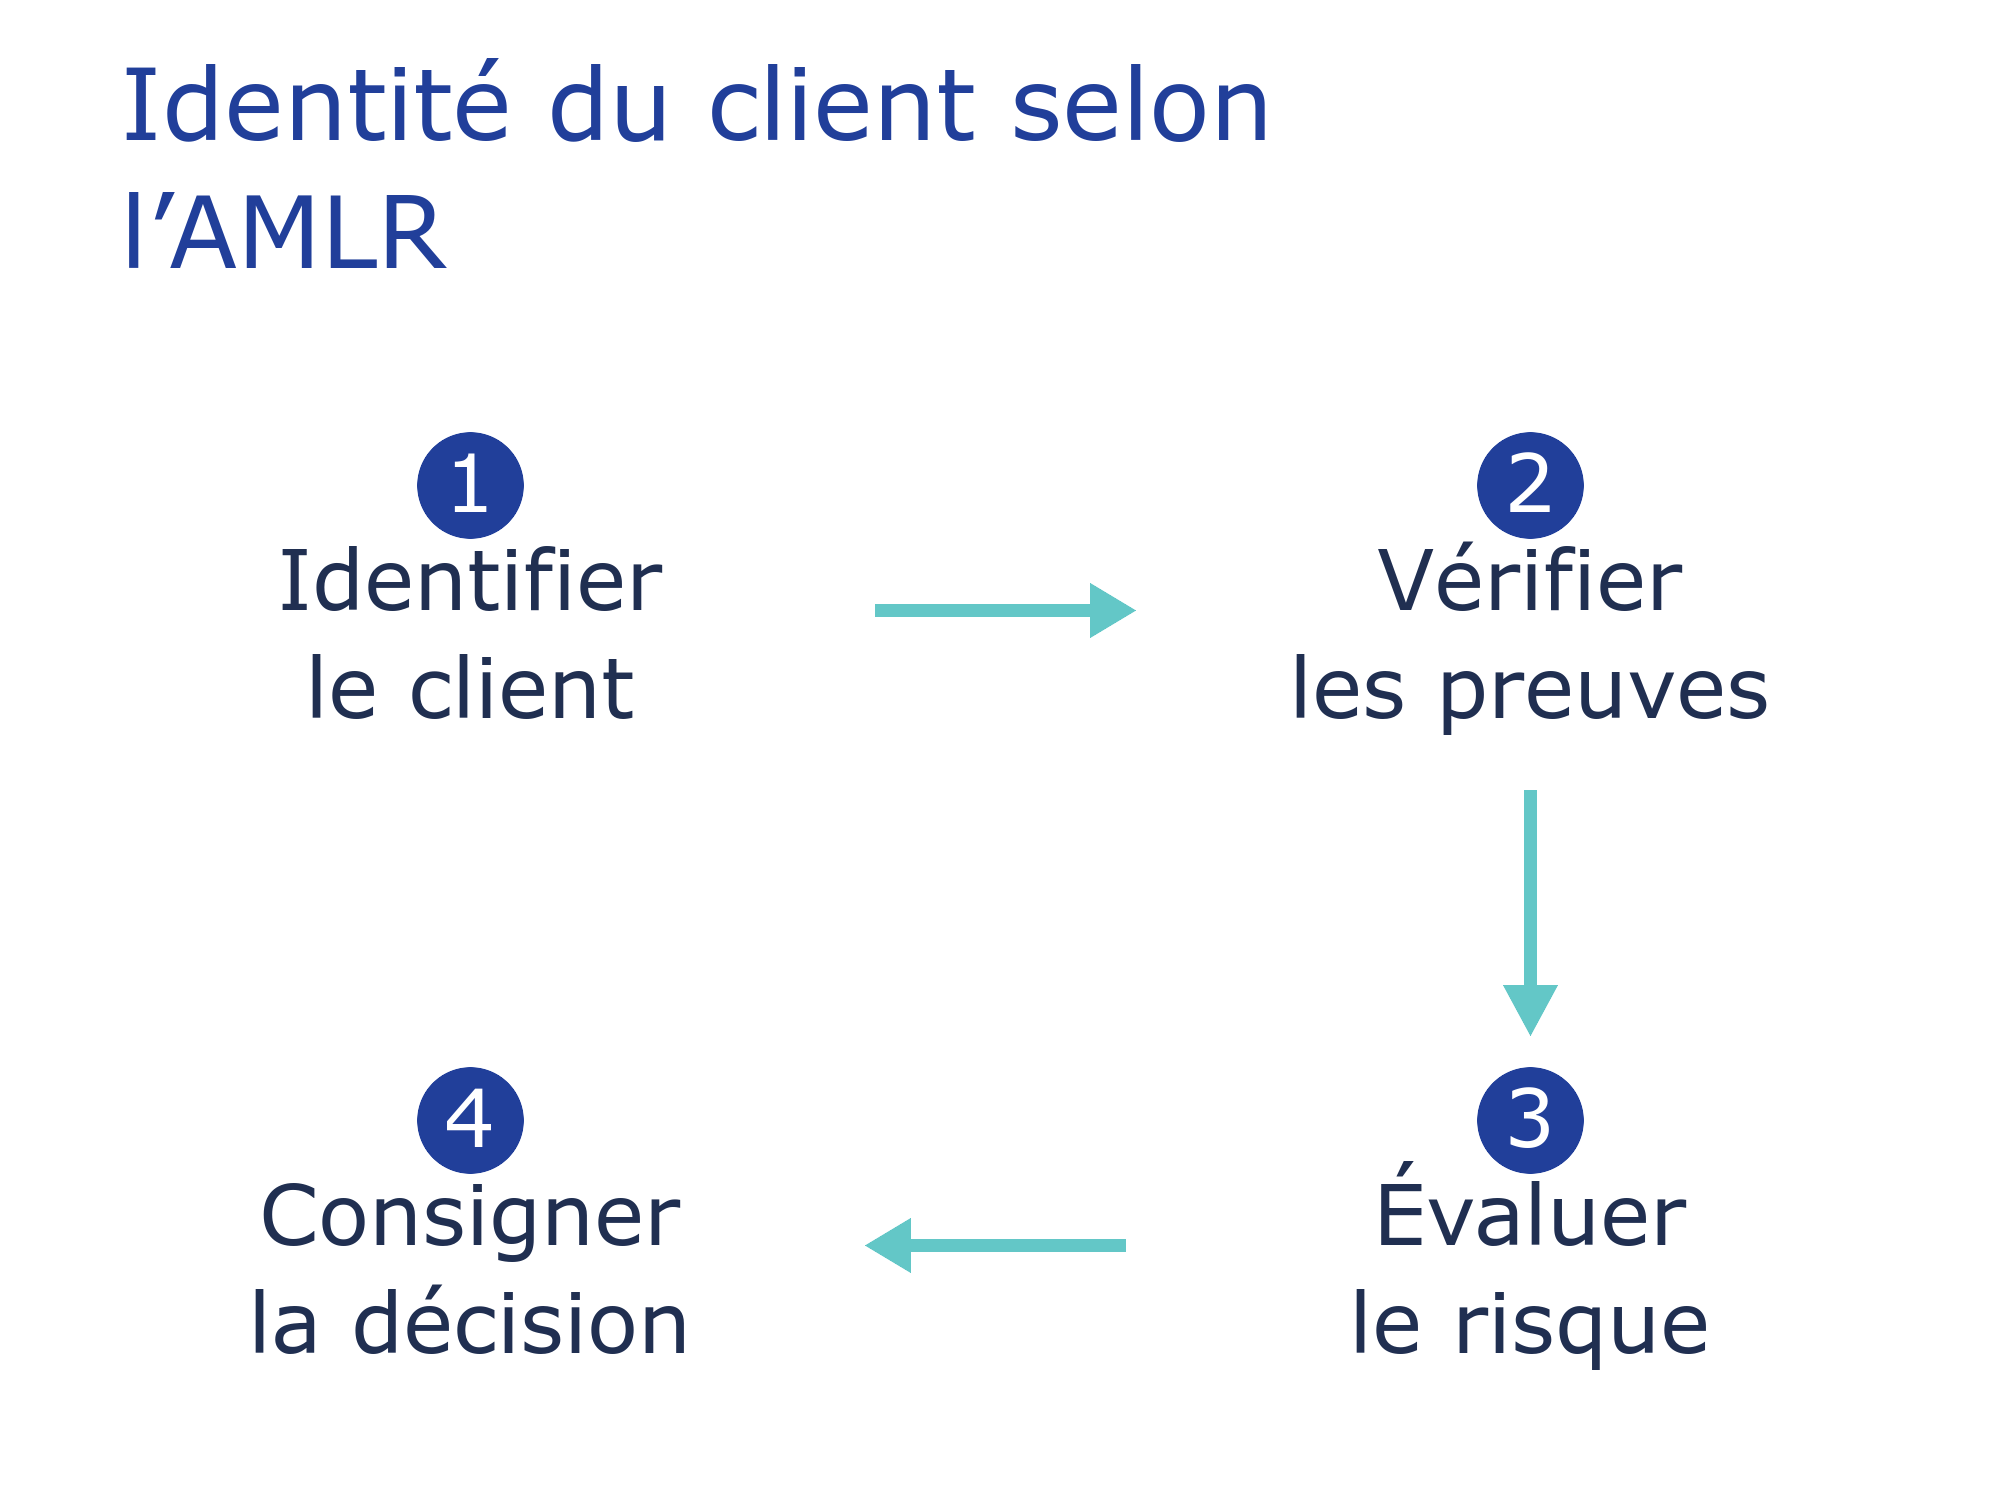
Le règlement et les projets de normes
Le règlement (UE) 2024/1624 s'applique généralement à partir du 10 juillet 2027, y compris ses obligations de vigilance. L'article 22 traite de l'identification et de la vérification, tandis que d'autres dispositions couvrent la relation client au sens large. Le paquet européen contre le blanchiment fournit le cadre institutionnel et prudentiel plus large entourant ces règles.
AMLA a publié ses projets définitifs de normes de vigilance le 1er octobre 2026 et les a transmis à la Commission européenne. Ces normes proposées nécessitent une adoption avant de devenir une législation déléguée contraignante. Leur calendrier d'application proposé doit donc rester distinct de la date d'application déjà établie pour le règlement.
Les informations que la vérification doit établir
Des établissements ont besoin d'un processus d'identification recueillant les informations clients exigées par le règlement. L'identité du client, les bénéficiaires effectifs et l'objet d'une relation d'affaires correspondent à des contrôles liés mais distincts. Un contrôle documentaire réussi n'établit pas tous les faits nécessaires pour accepter une entreprise cliente.
L'article 22 permet la vérification par des preuves définies et par une identification électronique ou des services de confiance admissibles. Des équipes devraient associer chaque attribut requis à sa source et sa méthode de vérification. Les informations manquantes nécessitent un parcours de collecte défini avant de considérer les exigences d'identification concernées comme satisfaites.
Identification électronique et attributs manquants
Les projets définitifs de normes de vigilance expliquent comment l'identification électronique admissible peut soutenir la vérification. L'article 27 du projet exige de recueillir et vérifier les attributs requis que l'identification électronique ou le service de confiance ne fournit pas. Une identité électronique acceptée doit donc toujours correspondre aux informations requises pour ce client. L'identification électronique par cette voie exige un niveau de garantie substantiel ou élevé.
Un portefeuille EUDI dans la finance peut soutenir un parcours client si ses justificatifs et son niveau de garantie remplissent les conditions applicables. Des acheteurs devraient examiner les attributs couverts, la correspondance du titulaire et la conservation des preuves avant de choisir ce parcours. Une interface attrayante ne suffit pas à établir si ces conditions sont remplies.
Méthodes à distance et question VideoIdent
L'article 7 du projet traite de l'identification alternative sans présence physique sous certaines conditions. Il concerne les situations où l'identification en présence ne peut raisonnablement être attendue et où le client n'a pas accès aux moyens électroniques ou services de confiance admissibles. Le projet fixe ensuite des conditions de fiabilité des preuves, de correspondance du titulaire et de sécurité des informations.
AMLA décrit une approche technologiquement neutre de la vérification client autorisant les méthodes qui remplissent les conditions applicables. Le rapport final explique que les outils existants peuvent continuer lorsque ses conditions et garanties sont respectées. Chaque déploiement nécessite toujours une évaluation selon les règles applicables et son processus opérationnel réel.
Qualité, sécurité et reprise
Les garanties proposées comprennent des preuves par image, vidéo ou audio suffisamment claires et la protection de leur confidentialité et intégrité. Des interruptions techniques ou des doutes sur l'identification imposent d'arrêter le processus d'identification avant qu'une approbation soit émise. Les preuves doivent rester valides, actuelles et disponibles dans les enregistrements sécurisés requis.
Des tests opérationnels devraient couvrir une mauvaise capture, des identités discordantes et une session interrompue. Stripe Identity utilise des sessions de vérification persistantes pour relier tentatives, états de traitement et demandes d'informations supplémentaires. Cette référence aide à concevoir la reprise sans affirmer qu'un produit particulier satisfait toutes les obligations AMLR.
Du résultat de vérification à la décision d'acceptation
Un résultat d'identité doit atteindre l'équipe ou le système responsable de la décision client. L'orchestration d'identité dans la finance peut relier contrôles documentaires, identités électroniques et files de revue dans ce parcours. L'établissement doit toujours définir quel résultat permet la progression et lequel nécessite des preuves supplémentaires.
Des fournisseurs devraient montrer comment leur résultat identifie les attributs contrôlés, la source des preuves et les exigences restantes. Des équipes achats peuvent comparer ces capacités aux exigences de leur service financier. Cette évaluation doit également couvrir les demandes rejetées et les enregistrements disponibles pour une revue ultérieure.
Prochains événements sur les paiements et l'identité numérique en Europe
Le calendrier nécessite JavaScript pour afficher les événements à venir sur cette page.
Quand l'AMLR s'applique-t-il?
Le règlement (UE) 2024/1624 s'applique généralement à partir du 10 juillet 2027, avec des exceptions prévues dans son texte. Des projets de normes techniques AMLA suivent leur propre processus d'adoption et proposent leurs dispositions d'application.
L'AMLR interdit-il VideoIdent?
Les projets définitifs de normes de vigilance n'établissent pas d'interdiction générale de l'identification vidéo. L'article 7 du projet fixe plutôt des conditions et garanties pour des méthodes alternatives sans présence physique.
Une identité électronique remplace-t-elle tous les contrôles clients?
L'identification électronique peut soutenir la vérification d'identité lorsque les conditions applicables sont satisfaites. Des établissements ont toujours besoin des attributs requis manquants et des autres contrôles pertinents pour leur relation client.
Identité numérique et vérification client
Vérification d'identité AMLR et Finance Loop
Finance Loop relie des professionnels de la vérification d'identité et de l'entrée en relation financière à travers les marchés européens. Des banques, prestataires de paiement et entreprises technologiques peuvent discuter de mises en relation avec des experts ayant une expérience pertinente. Les échanges professionnels peuvent aider les équipes à comparer les exigences opérationnelles et à identifier des questions pour une analyse spécialisée.
Finance Loop est un réseau professionnel soutenant l'usage institutionnel des technologies émergentes dans la finance. Des entreprises peuvent demander des mises en relation avec des professionnels pertinents des technologies financières via le réseau.