
AMLR-Identitätsprüfung
Die AMLR-Identitätsprüfung betrifft die Feststellung und Prüfung von Kundenidentitäten durch Finanzinstitute nach der europäischen Geldwäscheverordnung. Die Anforderungen umfassen Identitätsangaben, Nachweise und die Verbindung zwischen einer Person und diesen Nachweisen. Sie bilden einen Teil der Kundensorgfaltspflichten für Banken und Zahlungsdienstleister.
Die Verordnung unterscheidet die Identitätsprüfung von der weitergehenden Bewertung einer Kundenbeziehung. Elektronische Identifizierung, Dokumentenprüfungen und digitales Fern-Onboarding müssen die für den jeweiligen Kunden erforderlichen Angaben liefern. Umsetzungsteams müssen die verabschiedete Verordnung von technischen Standards unterscheiden, deren Annahme noch aussteht.
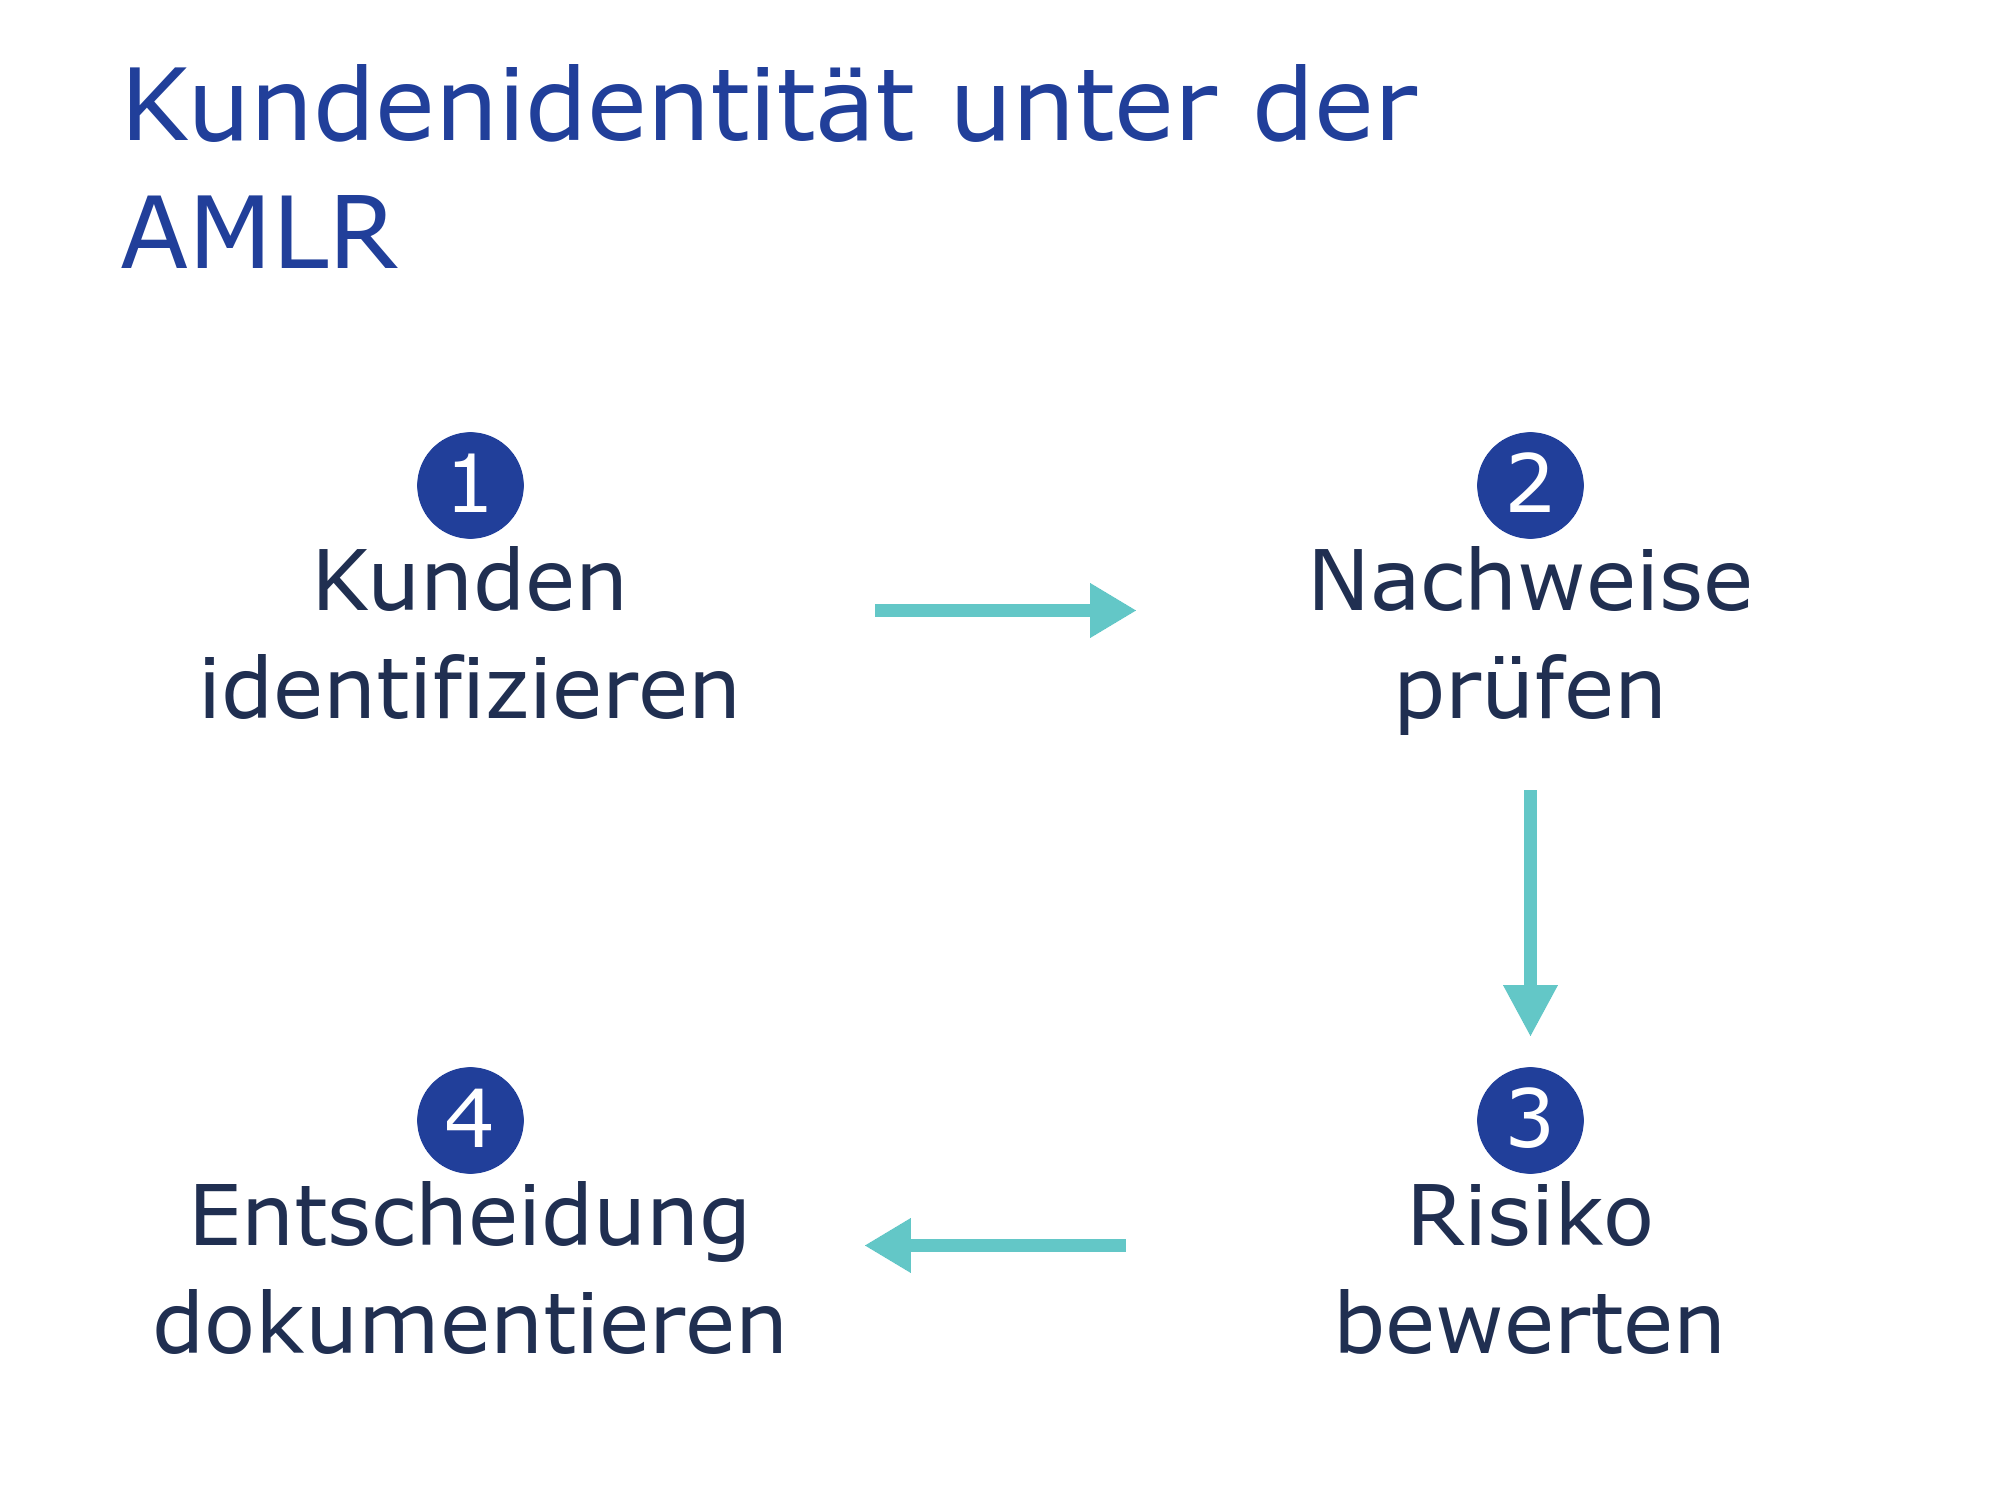
Die Verordnung und die Standardentwürfe
Die Verordnung (EU) 2024/1624 gilt grundsätzlich ab dem 10. Juli 2027, einschließlich ihrer Kundensorgfaltspflichten. Artikel 22 behandelt Identifizierung und Überprüfung, während andere Vorschriften die weitergehende Kundenbeziehung betreffen. Das EU-Geldwäschepaket bildet den weitergehenden institutionellen und aufsichtsrechtlichen Rahmen für diese Regeln.
AMLA veröffentlichte ihre endgültigen Entwürfe der Kundensorgfaltsstandards am 1. Oktober 2026 und übermittelte sie der Europäischen Kommission. Diese vorgeschlagenen Standards müssen angenommen werden, bevor sie verbindliche delegierte Rechtsvorschriften werden. Ihr vorgeschlagener Anwendungszeitplan ist deshalb vom bereits festgelegten Anwendungsdatum der Verordnung zu unterscheiden.
Angaben, die eine Prüfung feststellen muss
Institute benötigen einen Identifizierungsprozess, der die von der Verordnung verlangten Kundenangaben erfasst. Kundenidentität, wirtschaftliches Eigentum und Zweck einer Geschäftsbeziehung bilden miteinander verbundene, aber eigenständige Prüfungen. Eine erfolgreiche Dokumentenprüfung belegt nicht alle Tatsachen, die zur Annahme eines Unternehmenskunden erforderlich sind.
Artikel 22 erlaubt die Überprüfung anhand bestimmter Nachweise sowie qualifizierender elektronischer Identifizierung oder Vertrauensdienste. Teams sollten jedes erforderliche Attribut seiner Quelle und seiner Prüfmethode zuordnen. Fehlende Angaben benötigen einen festgelegten Erfassungsweg, bevor das Institut die jeweiligen Identifizierungsanforderungen als erfüllt betrachtet.
Elektronische Identifizierung und fehlende Attribute
Die endgültigen Entwürfe der Kundensorgfaltsstandards erläutern den Einsatz qualifizierender elektronischer Identifizierung zur Überprüfung. Artikel 27 des Entwurfs verlangt die Erfassung und Überprüfung erforderlicher Attribute, die elektronische Identifizierung oder Vertrauensdienste nicht liefern. Eine akzeptierte elektronische Identität muss deshalb weiterhin zu den benötigten Angaben für diesen Kunden passen. Elektronische Identifizierung über diesen Weg erfordert das Vertrauensniveau substanziell oder hoch.
Eine EUDI Wallet im Finanzwesen kann den Kundenprozess unterstützen, wenn Nachweise und Vertrauensniveau die geltenden Bedingungen erfüllen. Käufer sollten Attributabdeckung, Inhaberabgleich und Nachweisaufbewahrung prüfen, bevor sie einen Wallet-Ablauf auswählen. Eine ansprechende Oberfläche allein belegt nicht, ob diese Bedingungen tatsächlich erfüllt sind.
Fernverfahren und die VideoIdent-Frage
Artikel 7 des Entwurfs behandelt alternative Identifizierungsverfahren ohne persönliche Anwesenheit unter bestimmten Bedingungen. Er betrifft Situationen, in denen persönliche Identifizierung vernünftigerweise nicht erwartet werden kann und der Kunde keinen Zugang zu qualifizierender elektronischer Identifizierung oder Vertrauensdiensten hat. Anschließend legt der Entwurf Bedingungen für verlässliche Nachweise, Inhaberabgleich und sichere Informationsverarbeitung fest.
AMLA beschreibt einen technologieneutralen Ansatz zur Kundenüberprüfung, der Verfahren bei Erfüllung der geltenden Bedingungen zulässt. Der Abschlussbericht erklärt, dass bestehende Fern-Onboarding-Verfahren bei erfüllten Bedingungen und Schutzmaßnahmen weiter eingesetzt werden können. Jede Umsetzung erfordert weiterhin eine Bewertung anhand geltender Regeln und ihres tatsächlichen Betriebsprozesses.
Qualität, Sicherheit und Wiederaufnahme
Die vorgeschlagenen Schutzmaßnahmen umfassen ausreichend klare Bild-, Video- oder Audionachweise sowie den Schutz ihrer Vertraulichkeit und Integrität. Technische Unterbrechungen oder Identifizierungszweifel erfordern einen Identifizierungsabbruch, bevor eine Freigabe überhaupt erteilt werden kann. Nachweise müssen gültig, aktuell und über die erforderlichen sicheren Aufzeichnungen verfügbar bleiben.
Betriebstests sollten schlechte Aufnahmequalität, abweichende Identitäten und eine unterbrochene Prüfsitzung abdecken. Stripe Identity nutzt beständige Prüfsitzungen, um Versuche, Bearbeitungszustände und Anforderungen zusätzlicher Angaben zu verbinden. Diese Prozessreferenz hilft bei der Wiederaufnahmegestaltung, ohne die Erfüllung sämtlicher AMLR-Pflichten durch ein bestimmtes Produkt zu behaupten.
Vom Prüfergebnis zur Annahmeentscheidung
Ein Identitätsergebnis muss das für die Kundenentscheidung zuständige Team oder System erreichen. Identity Orchestration im Finanzwesen kann Dokumentenprüfungen, elektronische Identitäten und Prüferwarteschlangen innerhalb dieses Ablaufs verbinden. Das Institut muss weiterhin festlegen, welches Ergebnis den Fortgang erlaubt und welches zusätzliche Nachweise erfordert.
Anbieter sollten zeigen, wie ihr Ergebnis geprüfte Attribute, Nachweisquellen und offene Anforderungen ausweist. Einkaufsteams können diese Fähigkeiten anschließend mit den Anforderungen ihrer Finanzdienstleistung abgleichen. Diese Bewertung muss ebenfalls abgelehnte Anträge und die für spätere Prüfungen verfügbaren Aufzeichnungen abdecken.
Kommende Veranstaltungen zu Payments und digitaler Identität in Europa
Der Kalender benötigt JavaScript, um kommende Veranstaltungen auf dieser Seite anzuzeigen.
Wann gilt die AMLR?
Die Verordnung (EU) 2024/1624 gilt grundsätzlich ab dem 10. Juli 2027, mit bestimmten Ausnahmen in ihrem Text. Technische Standardentwürfe von AMLA haben einen eigenen Annahmeprozess und vorgeschlagene Anwendungsbestimmungen.
Verbietet die AMLR VideoIdent?
Die endgültigen Entwürfe der Kundensorgfaltsstandards legen kein pauschales Verbot der Videoidentifizierung fest. Artikel 7 des Entwurfs bestimmt stattdessen Bedingungen und Schutzmaßnahmen für alternative Identifizierungsverfahren ohne persönliche Anwesenheit.
Ersetzt eine elektronische Identität sämtliche Kundenprüfungen?
Elektronische Identifizierung kann die Identitätsprüfung unterstützen, wenn die geltenden Bedingungen erfüllt sind. Institute benötigen weiterhin fehlende erforderliche Attribute und die anderen für ihre Kundenbeziehung relevanten Prüfungen.
Digitale Identität und Kundenprüfung
AMLR-Identitätsprüfung und Finance Loop
Finance Loop verbindet Fachleute für Identitätsprüfung und Finanz-Onboarding über europäische Märkte hinweg. Banken, Zahlungsdienstleister und Technologieunternehmen können Kontakte zu Experten mit einschlägiger Umsetzungserfahrung besprechen. Fachlicher Austausch kann Teams beim Vergleich betrieblicher Anforderungen und bei der Sammlung spezialisierter Prüfungsfragen unterstützen.
Finance Loop ist ein Experten-Netzwerk für den institutionellen Einsatz neuer Technologien im Finanzwesen. Unternehmen können über das Netzwerk Kontakte zu relevanten Fachleuten für Finanztechnologie anfragen.