
Gesetzliches Zahlungsmittel
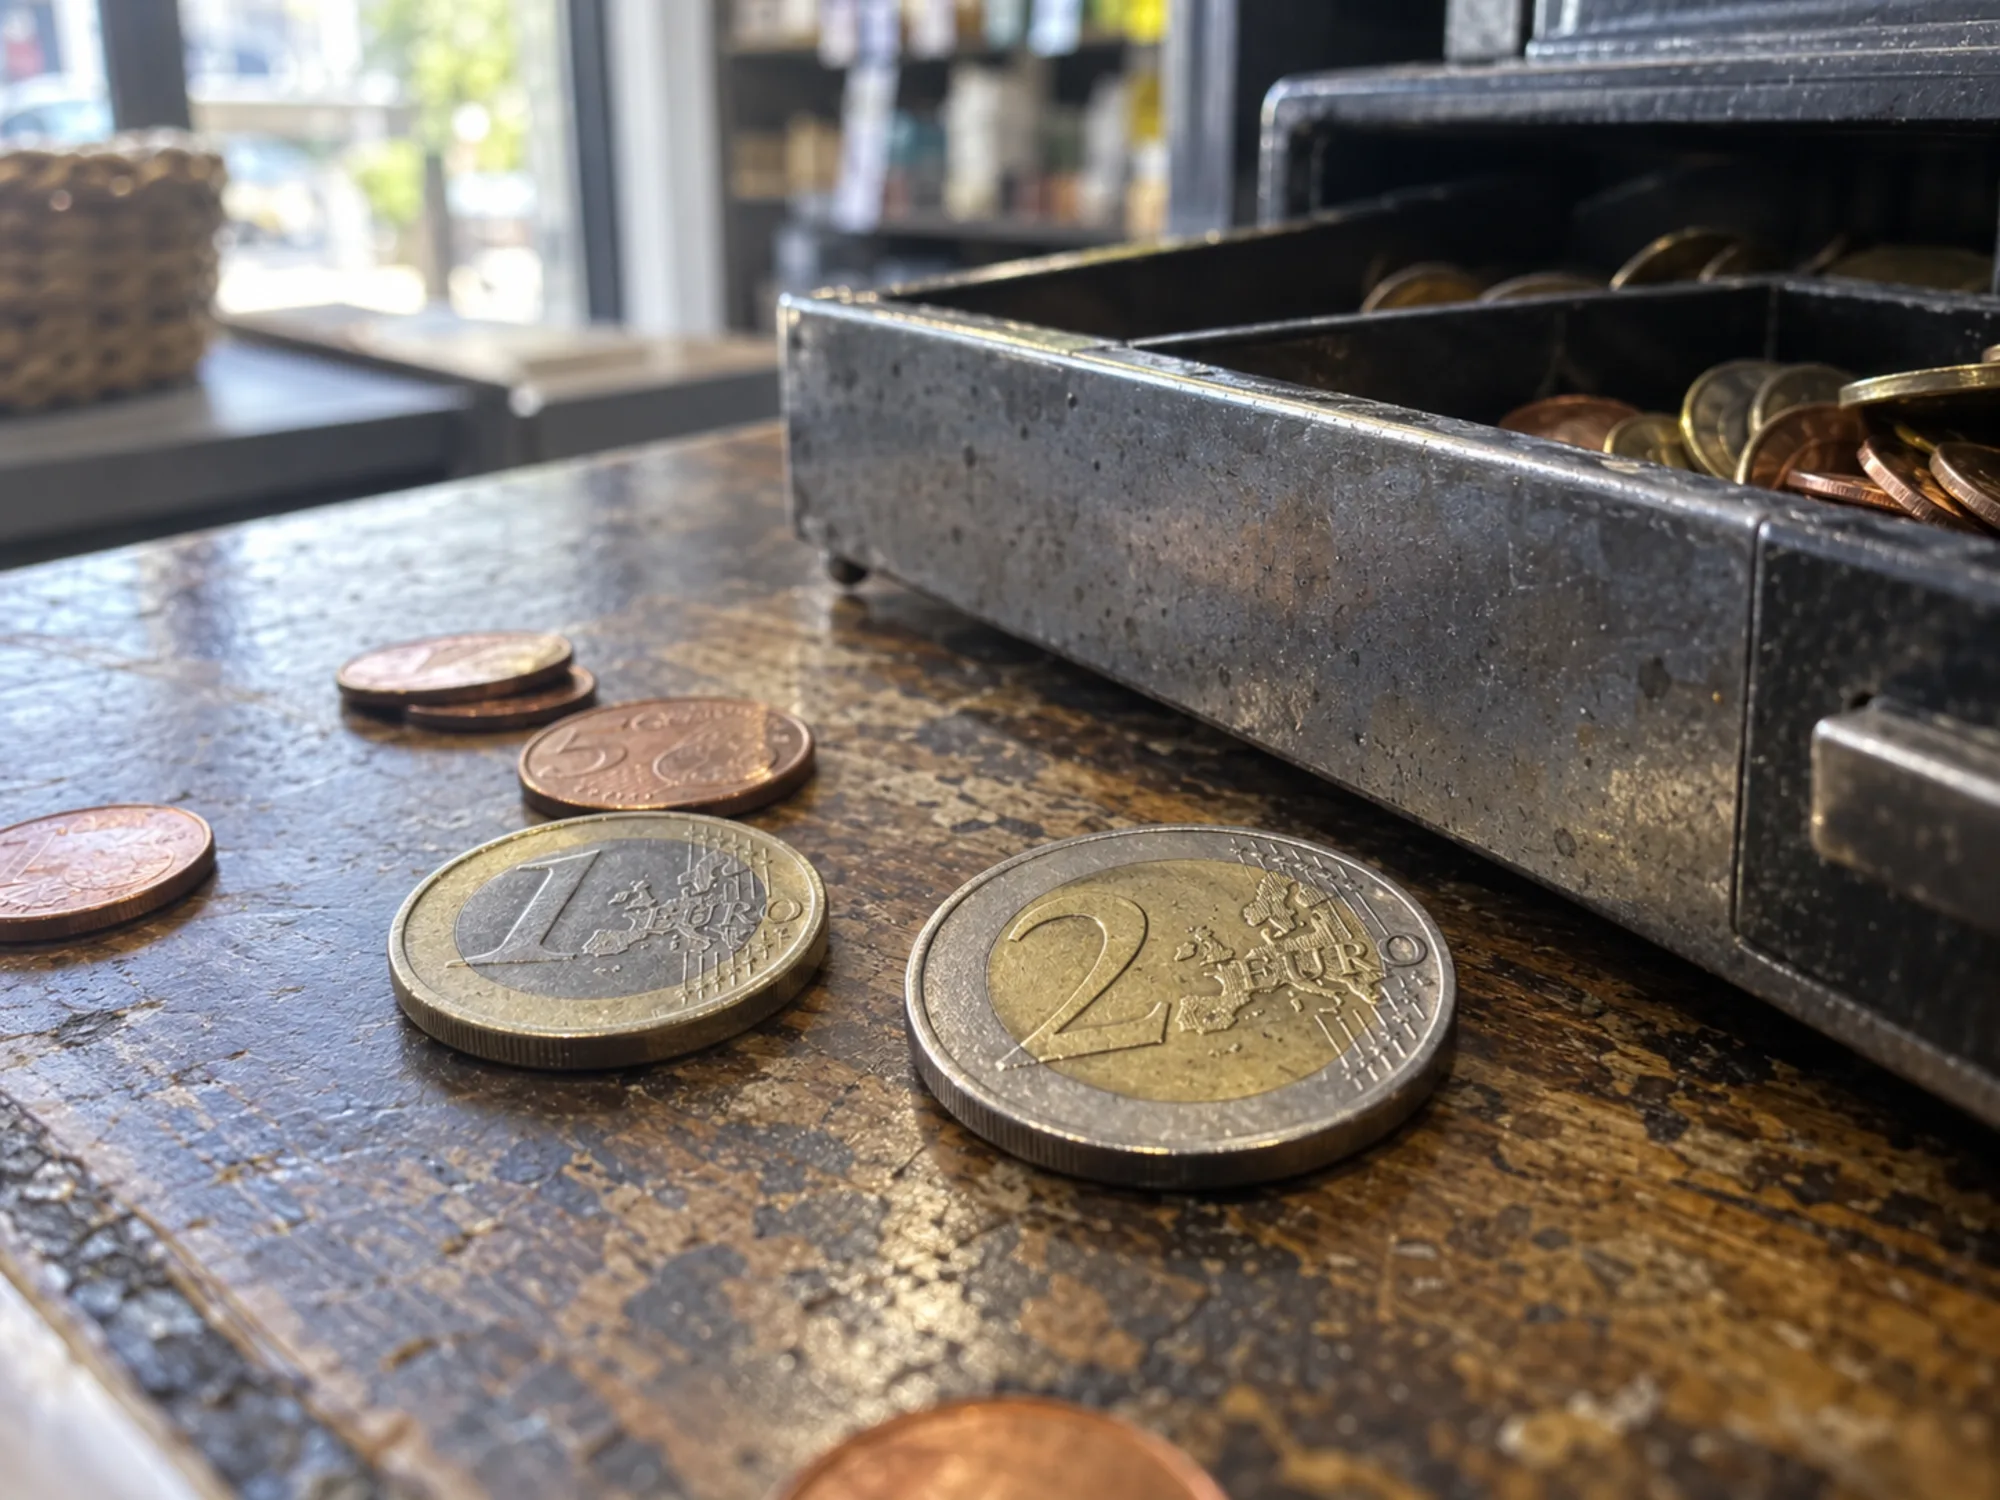
Gesetzliches Zahlungsmittel bezeichnet den Status von Euro-Banknoten und -Münzen zur Erfüllung von Zahlungspflichten im Euroraum. Dazu gehören die Annahme zum vollen Nennwert und die Tilgung der bezahlten Schuld. Für Kunden und Händler ist dieser Status wichtig, weil die Möglichkeit einer Barzahlung neben der Wahl des Zahlungswegs auch eine rechtliche Frage ist.
Bargeld ist grundsätzlich anzunehmen, wobei etwa ein vereinbarter anderer Zahlungsweg oder eine Ablehnung aus gutem Grund Ausnahmen darstellen können. Auch zur Geldwäscheprävention können Grenzen für Bargeschäfte gelten. Der europäische Rechtsrahmen unterscheidet deshalb die allgemeine Rolle von Banknoten und Münzen von den Bedingungen einer konkreten Zahlung.
Woher die Regeln kommen
Artikel 128 des Vertrags über die Arbeitsweise der EU gibt Euro-Banknoten den Status als gesetzliches Zahlungsmittel, Artikel 11 der Verordnung 974/98 tut das für Münzen, mit einer Grenze: Niemand muss mehr als 50 Münzen bei einer Zahlung annehmen. In Deutschland nennt Paragraf 14 des Bundesbankgesetzes Euro-Banknoten das einzige unbeschränkte gesetzliche Zahlungsmittel.
Der Europäische Gerichtshof entschied im Januar 2021 in Verfahren gegen den Hessischen Rundfunk um den Rundfunkbeitrag, dass das gesetzliche Zahlungsmittel ein Begriff des EU-Rechts ist. Eine Behörde darf Barzahlung aus Gründen des öffentlichen Interesses verhältnismäßig einschränken, etwa wenn Bargeld von sehr vielen Zahlern unzumutbare Kosten verursacht. Das Bundesverwaltungsgericht wies die Revisionen 2022 zurück.
Darf ein Geschäft Bargeld ablehnen?
Nach geltendem Recht darf ein privater Verkäufer Bargeld ausschließen, wenn er das deutlich und vorab tut, denn die Parteien können ein anderes Zahlungsmittel vereinbaren. Üblich ist ein Hinweis am Eingang, dass nur Karten angenommen werden.
Der Kommissionsentwurf zum gesetzlichen Zahlungsmittel Euro-Bargeld ändert das. Geschäfte müssten Bargeld annehmen, Ablehnungen wären nur in gutem Glauben und aus legitimen, vorübergehenden Gründen erlaubt, und Fernabsatz wie Onlineshops bliebe außen vor. Das Europäische Parlament will Händlern verbieten, Bargeld auszuschließen, und die Staaten müssten den Zugang zu Bargeld beobachten.
Digitaler Euro als Zahlungsmittel
Der digitale Euro wäre die zweite Form des gesetzlichen Zahlungsmittels. Artikel 7 des Entwurfs zum digitalen Euro gibt ihm diesen Status und verbietet Aufschläge. Kleine Unternehmen und gemeinnützige Stellen, die keine vergleichbaren digitalen Zahlungen annehmen, wären ausgenommen, ebenso Privatpersonen. Gesetz zum digitalen Euro verfolgt die Verhandlungen.
Beide Verordnungen kamen im Juni 2023 gemeinsam als Paket zur einheitlichen Währung. Im Europäischen Parlament war das Dossier zum Bargeld unstrittig, die Verhandlungen mit dem Rat laufen daher parallel zum digitalen Euro.
Kommende Payments-Events in Deutschland
Was bedeutet gesetzliches Zahlungsmittel?
Gesetzliches Zahlungsmittel heißt, dass ein Gläubiger das Geld zum vollen Nennwert annehmen muss und die Zahlung die Schuld tilgt. Im Euroraum gilt das für Euro-Banknoten und -Münzen, mit Grenzen aus EU-Recht und Verträgen.
Müssen Geschäfte in Deutschland Bargeld nehmen?
Ein Geschäft darf Bargeld ausschließen, wenn es das vor dem Kauf deutlich sagt. Die EU-Verordnung in Verhandlung würde die Annahme zur Regel mit engen Ausnahmen machen.
Wie viele Münzen muss man annehmen?
Nach EU-Recht muss niemand mehr als 50 Münzen bei einer einzelnen Zahlung annehmen. Die Grenze steht in Artikel 11 der Verordnung 974/98.
Gesetzliches Zahlungsmittel und Finance Loop
Finance Loop verfolgt das Paket zur einheitlichen Währung in den Tracks Zahlungsverkehr & digitales Geld und Risiko & Compliance, weil die Regeln für Bargeld und digitalen Euro bestimmen, was Händler und Banken annehmen müssen. Finance Loop ist strategischer Partner von Frankfurt Main Finance und TechQuartier.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.