
Paiements instantanés en Europe
Les paiements instantanés en Europe sont des virements bancaires qui mettent l'argent à la disposition du bénéficiaire en quelques secondes, y compris en dehors des heures bancaires normales. Les virements instantanés en euros fonctionnent 24 heures sur 24 et doivent aboutir en dix secondes selon les règles de l'UE. Les clients peuvent utiliser ces virements pour payer une autre personne ou une entreprise sans attendre le jour ouvrable suivant.
Les paiements instantanés aident des ménages et des entreprises à disposer des fonds au moment où un paiement est nécessaire. Le cadre de l'UE élargit l'accès aux virements instantanés en euros et limite leurs frais au prix de virements standard équivalents. La vérification du nom et des coordonnées bancaires du bénéficiaire aide l'émetteur à repérer une éventuelle erreur ou fraude avant d'autoriser le paiement.
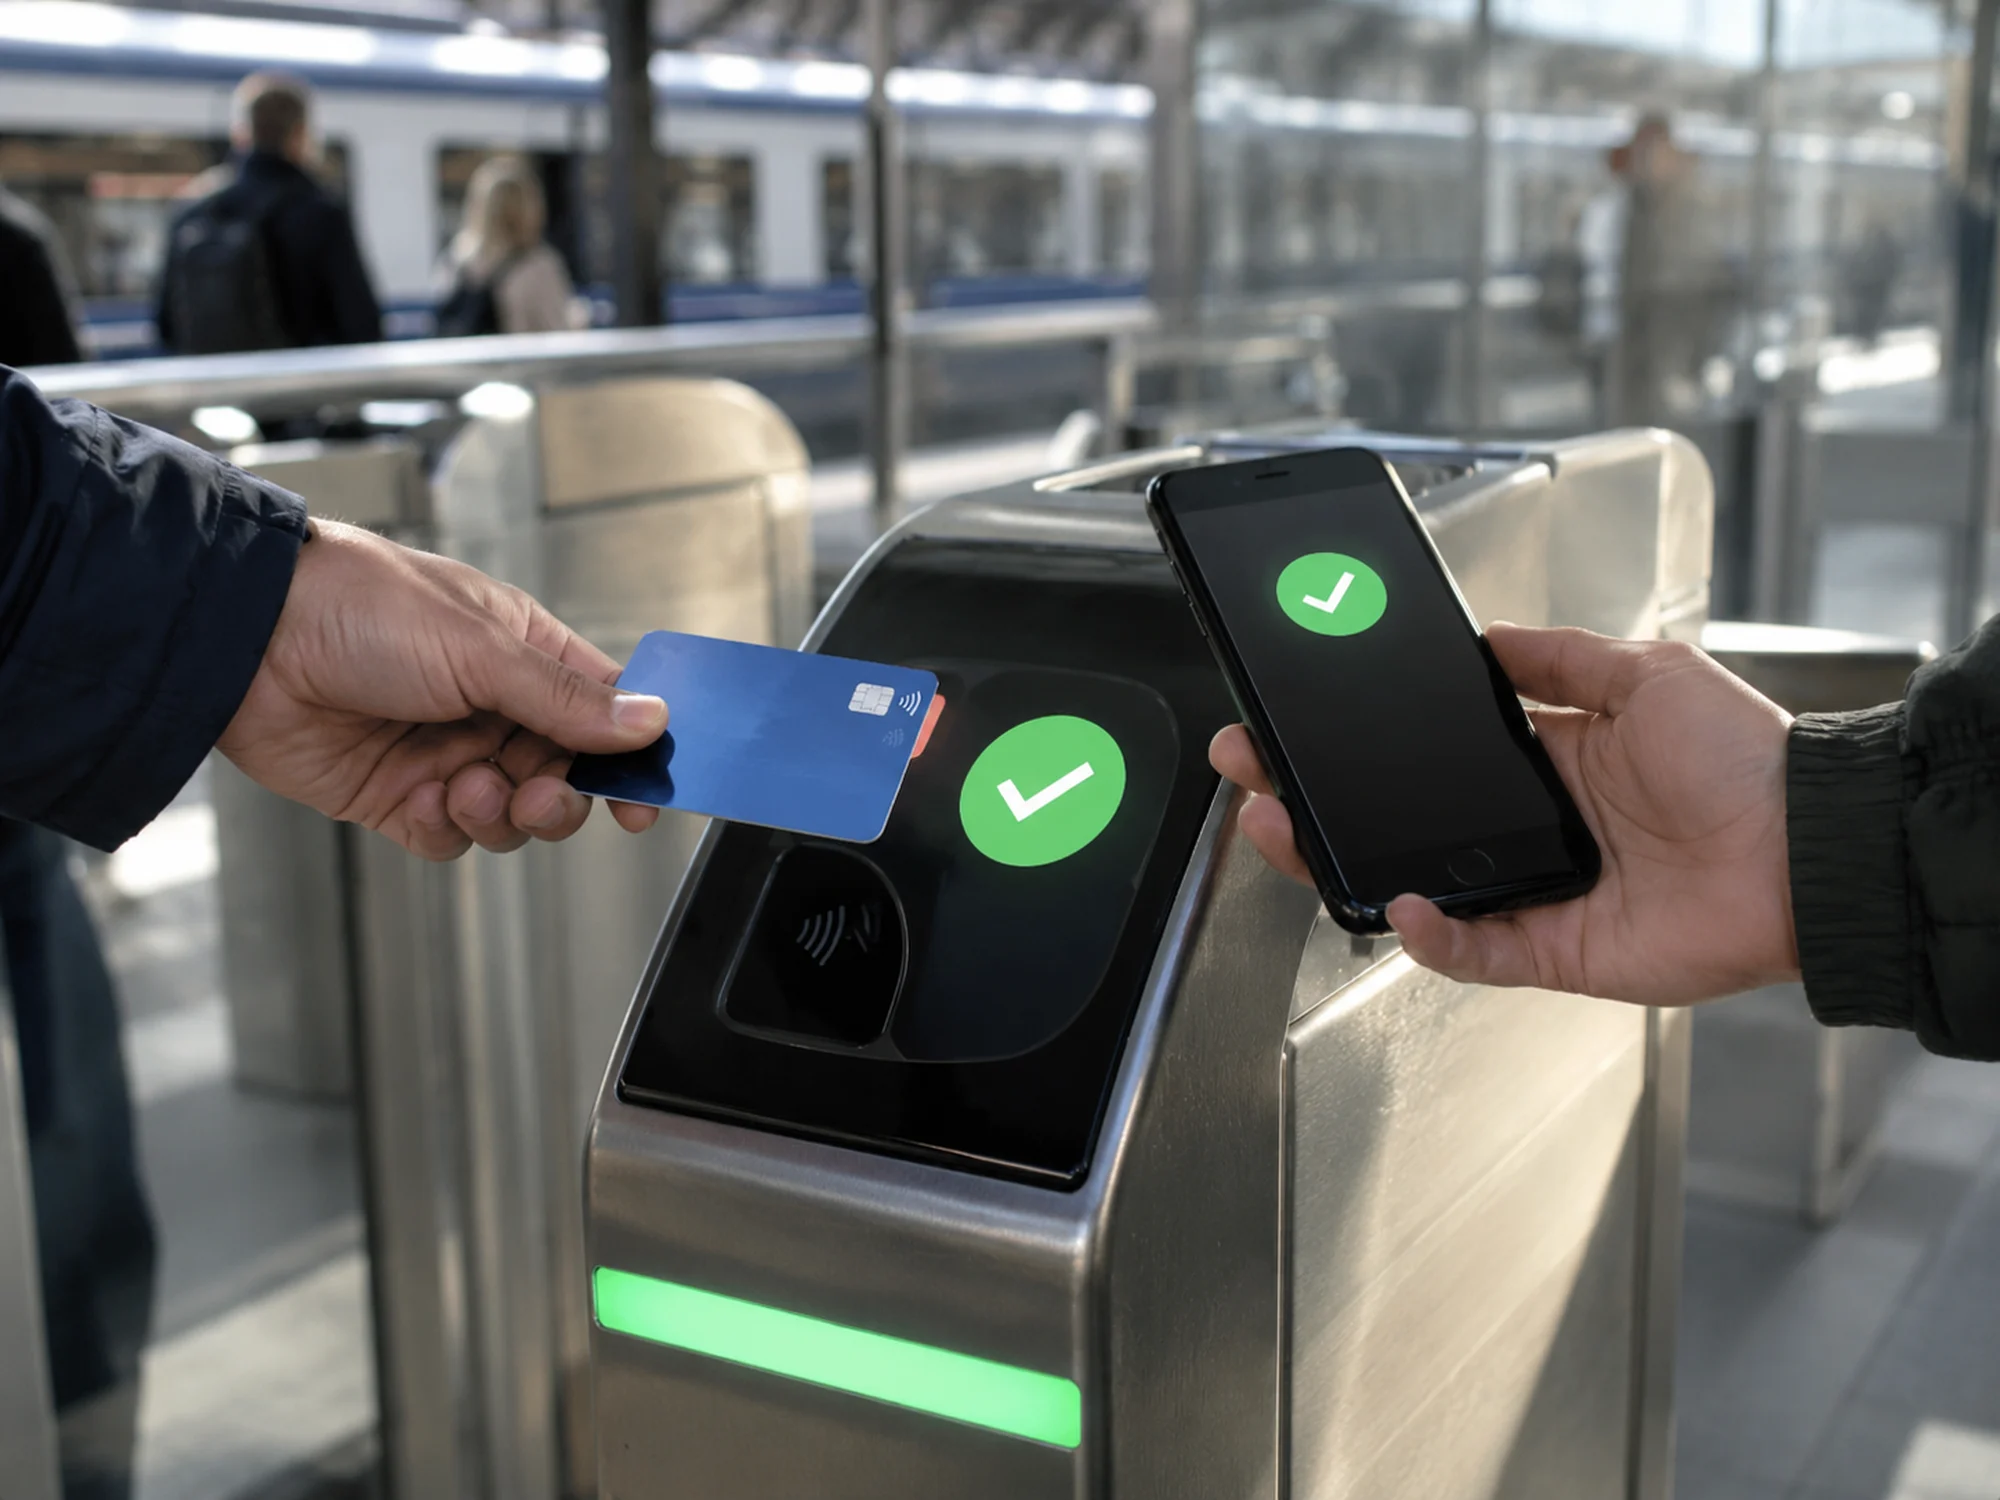
Ce que le règlement sur les paiements instantanés exige
Le règlement (UE) 2024/886, le règlement sur les paiements instantanés, modifie les règles SEPA qui régissaient déjà les virements en euros. Le règlement sur les paiements instantanés ne crée pas de nouveau moyen de paiement; il oblige chaque prestataire de services de paiement qui propose un virement SEPA classique à proposer aussi une version instantanée, réglée et confirmée au bénéficiaire en dix secondes, à toute heure de tous les jours. Le règlement interdit aux prestataires de facturer davantage le virement instantané qu'un virement standard, une interdiction qui a supprimé les frais qui faisaient du virement instantané une option payante dans de nombreuses banques depuis le premier lancement du schéma SEPA Instant Credit Transfer.
Vérification du bénéficiaire: le contrôle du nom avant l'envoi
En plus du délai de dix secondes, le règlement impose un service de vérification du bénéficiaire: avant qu'un virement parte, la banque émettrice vérifie si le nom saisi par l'émetteur correspond au nom du compte destinataire et avertit s'il ne correspond pas. Le contrôle s'applique aussi bien aux virements SEPA instantanés qu'aux virements SEPA classiques et est destiné à repérer le schéma de fraude où un escroc donne un IBAN correct rattaché au mauvais nom. Les banques de toute la zone euro ont construit ce contrôle selon un calendrier commun fixé par le règlement, car un avertissement de non-concordance ne fonctionne que si la banque émettrice et la banque destinataire le prennent toutes deux en charge.
TARGET, TIPS et comment un virement est réglé en dix secondes
Un virement instantané est réglé via TIPS, le service de règlement des paiements instantanés que la Banque centrale européenne exploite depuis Francfort au sein de l'infrastructure TARGET plus large. TIPS transfère de la monnaie de banque centrale entre les banques participantes 24 heures sur 24, et c'est ce qui rend possible un virement en dix secondes à toute heure, sans les délais de traitement par lots des anciens rails de paiement. Une banque connectée directement à TIPS règle elle-même les virements instantanés; un établissement de paiement plus petit atteint généralement TIPS indirectement via une banque plus grande qui propose le règlement en tant que service.
Paiements instantanés hors de l'euro et de l'UE
Le règlement sur les paiements instantanés lie les prestataires de la zone euro, mais des systèmes de virement instantané existent aussi au-delà. La Suisse exploite sa propre infrastructure de paiement instantané via SIX, l'opérateur suisse d'infrastructures financières, selon un principe similaire de virements quasi instantanés et peu coûteux, bien qu'elle se situe hors du règlement de l'UE et de son périmètre SEPA. Un prestataire de paiement actif en Allemagne, en Autriche et en Suisse doit donc prendre en charge deux écosystèmes de paiement instantané distincts, et non un seul, même si tous deux visent le même résultat pour le client final.
Prochains événements paiements instantanés en Europe
Finance Loop et les paiements instantanés en Europe
Finance Loop réunit des personnes qui construisent les systèmes derrière les paiements instantanés: équipes trésorerie et paiements des banques, personnel conformité DSP2 et DSP3, et les fintechs qui vendent une infrastructure de virement instantané. Finance Loop relie les communautés finance, IT et IA en Allemagne, en Autriche et en Suisse, avec des événements à Francfort, Munich, Berlin et Hambourg.
Finance Loop est partenaire de la Digital Euro Association, organisatrice de la Digital Euro Conference à Francfort, où les paiements instantanés figurent à l'ordre du jour à côté de l'euro numérique et des stablecoins. Pages associées: paiements en Europe, paiements en Allemagne et stablecoins en Europe.
À quelle vitesse va un paiement instantané en Europe?
En vertu du règlement sur les paiements instantanés, la banque du bénéficiaire doit créditer les fonds et confirmer la réception à l'émetteur dans les dix secondes, à toute heure du jour, tous les jours de l'année. C'est un maximum légal, pas un objectif; la plupart des virements sont réglés plus vite via l'infrastructure TIPS.
Qu'est la vérification du bénéficiaire?
La vérification du bénéficiaire est un contrôle que la banque émettrice effectue avant qu'un virement SEPA instantané ou classique parte: elle compare le nom saisi par l'émetteur avec le nom du compte associé à l'IBAN et avertit l'émetteur s'ils ne correspondent pas. Le règlement sur les paiements instantanés l'impose pour réduire la fraude où un escroc fournit un IBAN correct sous un mauvais nom.
Une banque peut-elle surfacturer un virement instantané?
Le règlement sur les paiements instantanés interdit à un prestataire de services de paiement de facturer davantage un virement SEPA instantané qu'un virement standard. Avant cette règle, de nombreuses banques facturaient des frais séparés, souvent plus élevés, pour l'option instantanée.
Paiements instantanés en Europe et Finance Loop
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.
Finance Loop relie les communautés finance, IT et IA en Allemagne, en Autriche et en Suisse, avec des événements à Francfort, Munich, Berlin et Hambourg. Si vous travaillez sur les paiements instantanés en Europe, vous rencontrez des personnes du même domaine lors des événements Finance Loop.