
Wallet numérique en Allemagne
Un portefeuille numérique de paiement est une application ou un service permettant d’utiliser des données enregistrées pour payer en ligne ou en caisse. Il peut se connecter à une carte, un compte bancaire ou un solde détenu chez le prestataire. Le client utilise un téléphone, une montre ou un autre appareil compatible pour choisir le moyen de paiement et confirmer l’achat.
Les portefeuilles rendent les données disponibles sans nouvelle saisie à chaque achat. La carte, le virement ou le système de valeur stockée sous-jacent détermine comment l’argent atteint le marchand. Banques, fournisseurs de portefeuilles et marchands doivent donc coordonner acceptation, authentification et gestion des fonds clients.
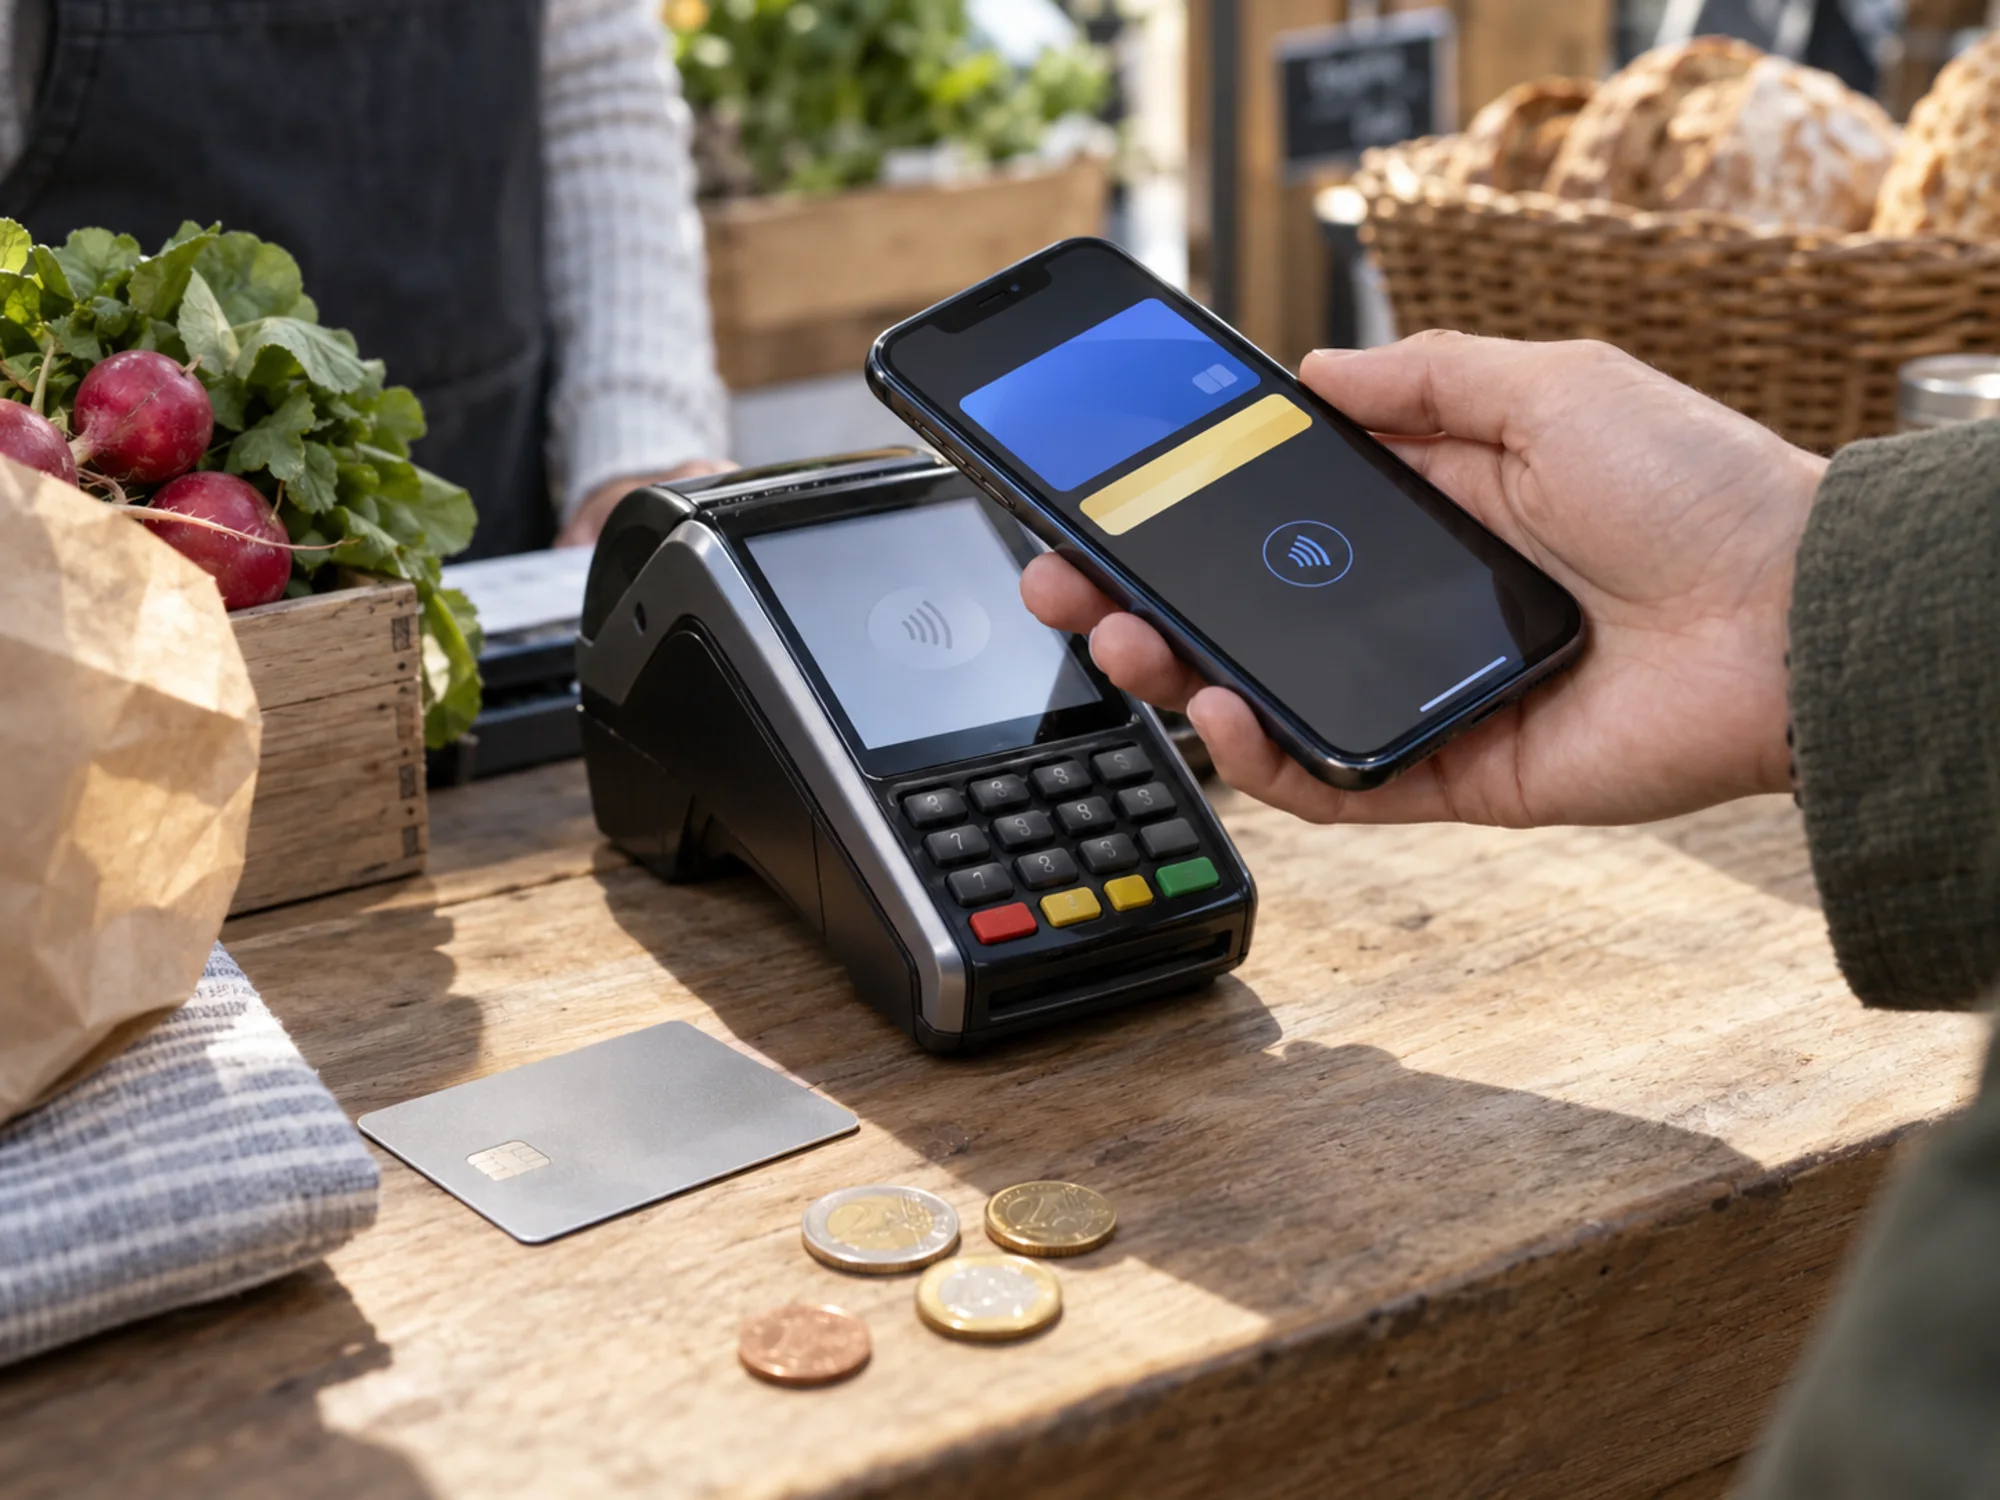
Ce que contient le portefeuille et ce qui déplace l’argent
Un portefeuille stocke un identifiant de paiement et permet de prouver la présence du titulaire. L’identifiant peut être un numéro de carte tokenisé, un mandat de prélèvement ou une clé contrôlant un solde en stablecoins. L’authentification utilise la biométrie ou le code PIN du téléphone, satisfaisant pour une carte l’authentification forte exigée par les règles européennes.
L’argent emprunte ensuite le réseau auquel cet identifiant est associé. Une carte passe par son réseau et l’acquéreur, avec les frais décrits dans les paiements par carte en Allemagne. Un compte bancaire utilise un virement, généralement instantané, expliqué dans les virements instantanés en Europe. Un stablecoin se règle sur une blockchain, comme l’explique la page paiements en stablecoins. La marque affichée ne révèle pas lequel de ces trois réseaux est utilisé.
Portefeuille à solde ou de transmission: le choix qui détermine l’agrément
Un portefeuille de transmission remet l’identifiant de paiement au marchand, qui le traite avec son acquéreur; l’opérateur ne détient jamais les fonds. Apple Pay et Google Pay fonctionnent ainsi avec des jetons Visa ou des jetons Mastercard. Un portefeuille à étapes sépare l’achat en deux transactions par carte: alimentation du solde par le client, puis paiement du marchand par le portefeuille; dans les deux cas, le débit vient de l’opérateur, pas du magasin, selon la documentation des prestataires sur les opérateurs de portefeuilles à étapes.
Détenir l’argent avant achat relève d’un établissement de monnaie électronique ou de paiement et nécessite un agrément BaFin, traité dans la réglementation allemande des paiements. Les réseaux distinguent aussi les modèles, car l’opérateur à étapes enregistre un identifiant de portefeuille auprès de chacun, sans lequel le réseau ne voit pas l’achat derrière le rechargement. Le modèle de transmission évite ces deux contraintes, en renonçant au contrôle de l’alimentation.
Tokenisation des cartes dans un portefeuille mobile
Lorsqu’une carte rejoint un portefeuille mobile, celui-ci ne conserve pas le numéro imprimé. Il stocke un jeton limité à l’appareil, qui ajoute un cryptogramme unique par paiement. Un jeton volé vaut donc peu hors du téléphone destinataire. Le fonctionnement et la différence avec un numéro chiffré figurent dans la définition de la tokenisation des paiements.
La tokenisation permet aussi à une banque de conserver la relation client dans un portefeuille tiers. La banque émettrice autorise le jeton, peut le suspendre et voit la transaction. Dans un portefeuille à étapes, elle voit seulement le rechargement chez l’opérateur, pas le magasin visité.
Les portefeuilles utilisés pour payer en Allemagne
L’Allemagne paie encore largement par carte et sur facture; le portefeuille s’y superpose sans les remplacer. Apple Pay et Google Pay présentent des identifiants Visa et Mastercard tokenisés. PayPal, venu du commerce en ligne, est passé au magasin: son pilote allemand permet de payer sans contact partout où Mastercard est accepté, sans nouveaux terminaux, selon PaymentsJournal. Wero est le portefeuille bancaire de compte à compte décrit dans les paiements Wero en Allemagne.
Une synthèse sectorielle estime les paiements mobiles par téléphone et montre à environ 5,7 pour cent en 2024, presque le double de cinq ans auparavant, selon Ecommerce Germany. Le baromètre consommateurs de European Payments Initiative mesure les habitudes plutôt que le volume: un tiers des Allemands utilise une application au moins chaque semaine, et 19 pour cent un portefeuille sur téléphone ou montre en magasin, selon le baromètre EPI. Ces mesures convergent: le portefeuille est habituel pour une minorité des paiements et une seconde option pour la plupart.
Interopérabilité: pourquoi une intégration par portefeuille ne suffit pas
Chaque portefeuille ajouté nécessite une intégration, avec ses règles et conditions. Quelques portefeuilles constituent un projet; un par groupe bancaire et pays devient inabordable, et les plus petits marchands renoncent. L’interopérabilité vise à intégrer un protocole plutôt qu’une marque, afin que tout portefeuille conforme puisse se présenter à cette caisse.
C’est ici que le portefeuille européen d’identité rejoint les enjeux des paiements. Son architecture fixe les formats et protocoles entre émetteur d’un justificatif, portefeuille le contenant et vérificateur; celui-ci construit donc une seule intégration pour tous les portefeuilles conformes de l’Union. Le paiement recherche cette même structure; le portefeuille EUDI explique le cadre et ses échéances.
Un portefeuille crypto est-il identique?
Non, un portefeuille crypto détient les clés privées contrôlant des unités sur une blockchain; perdre les clés fait perdre les unités. Un portefeuille de paiement détient un identifiant vers de l’argent chez une banque ou un émetteur; un téléphone perdu se remplace sans perdre l’argent. Le rôle des clés est expliqué dans la définition du portefeuille crypto, l’appareil dans les portefeuilles matériels, la sauvegarde dans clé privée ou phrase de récupération, et le marché allemand dans les portefeuilles bitcoin en Allemagne.
Une application proposant carte et solde en stablecoins est simultanément portefeuille de paiement et crypto, chaque moitié exigeant son agrément: services de paiement pour la carte et le jeton de monnaie électronique, services sur cryptoactifs pour la conservation. La conservation crypto en Allemagne couvre cette seconde moitié réglementaire.
Un portefeuille numérique deviendra-t-il obligatoire en Allemagne?
Non, aucune règle allemande n’impose de payer avec un portefeuille; espèces et cartes restent disponibles. Les obligations européennes concernent les États membres et les grands prestataires, pas les acheteurs. L’usage du portefeuille d’identité construit par l’État allemand est explicitement volontaire, (portefeuille EUDI allemand).
Quels inconvénients au paiement par portefeuille numérique?
Un portefeuille dépend d’un appareil chargé et, généralement, d’une connexion réseau en caisse. Il ajoute aussi un intermédiaire entre client et banque; dans un modèle à étapes, cet acteur conserve temporairement les fonds, exposant le client au risque de l’opérateur en plus du risque bancaire. Troisième inconvénient, les données: l’opérateur voit les habitudes d’achat, raison pour laquelle le portefeuille européen d’identité conserve les justificatifs sur l’appareil sans collecte centrale.
Quels portefeuilles un marchand allemand peut-il accepter?
Un marchand allemand accepte généralement les portefeuilles mobiles via son contrat carte existant, car Apple Pay et Google Pay arrivent en transactions Visa et Mastercard sans contact sur son terminal. PayPal et Wero nécessitent des contrats distincts, le premier pour le paiement en ligne et en magasin, le second comme produit bancaire de compte à compte. Les paiements en Allemagne précisent qui exploite chaque réseau de paiement.
Portefeuilles numériques et réseau Finance Loop
Finance Loop réunit les professionnels développant et achetant des portefeuilles en Allemagne: réseaux de cartes et comptes d’abord, réseaux de stablecoins ensuite. Finance Loop organise à Francfort, Berlin, Munich et Hambourg des événements réunissant émetteurs, acquéreurs, établissements de paiement et fournisseurs de portefeuilles; ce sujet relève de son axe Paiements & monnaie numérique.
Finance Loop est un réseau professionnel qui favorise l’usage institutionnel des technologies émergentes en finance, notamment l’IA, la tokenisation, les stablecoins et la DeFi. Finance Loop aide ses membres à acquérir des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.