
Unified ledger
Le unified ledger, ou registre unifié, est une proposition de la Banque des règlements internationaux pour une plateforme financière programmable commune. Il réunit monnaie de banque centrale tokenisée, dépôts de banques commerciales et autres actifs tokenisés dans un même cadre. Le but est de coordonner des transferts d'argent et d'actifs qui exigent aujourd'hui des systèmes séparés et des rapprochements.
Sur une telle plateforme, un transfert de titres et son paiement pourraient être traités comme les deux parties d'une même opération. Banques centrales et banques commerciales garderaient leurs rôles respectifs dans la fourniture de monnaie, et des registres programmables relieraient les obligations. La proposition n'exige pas un registre unique pour tous les usages; plusieurs plateformes pourraient fonctionner et se connecter entre elles.
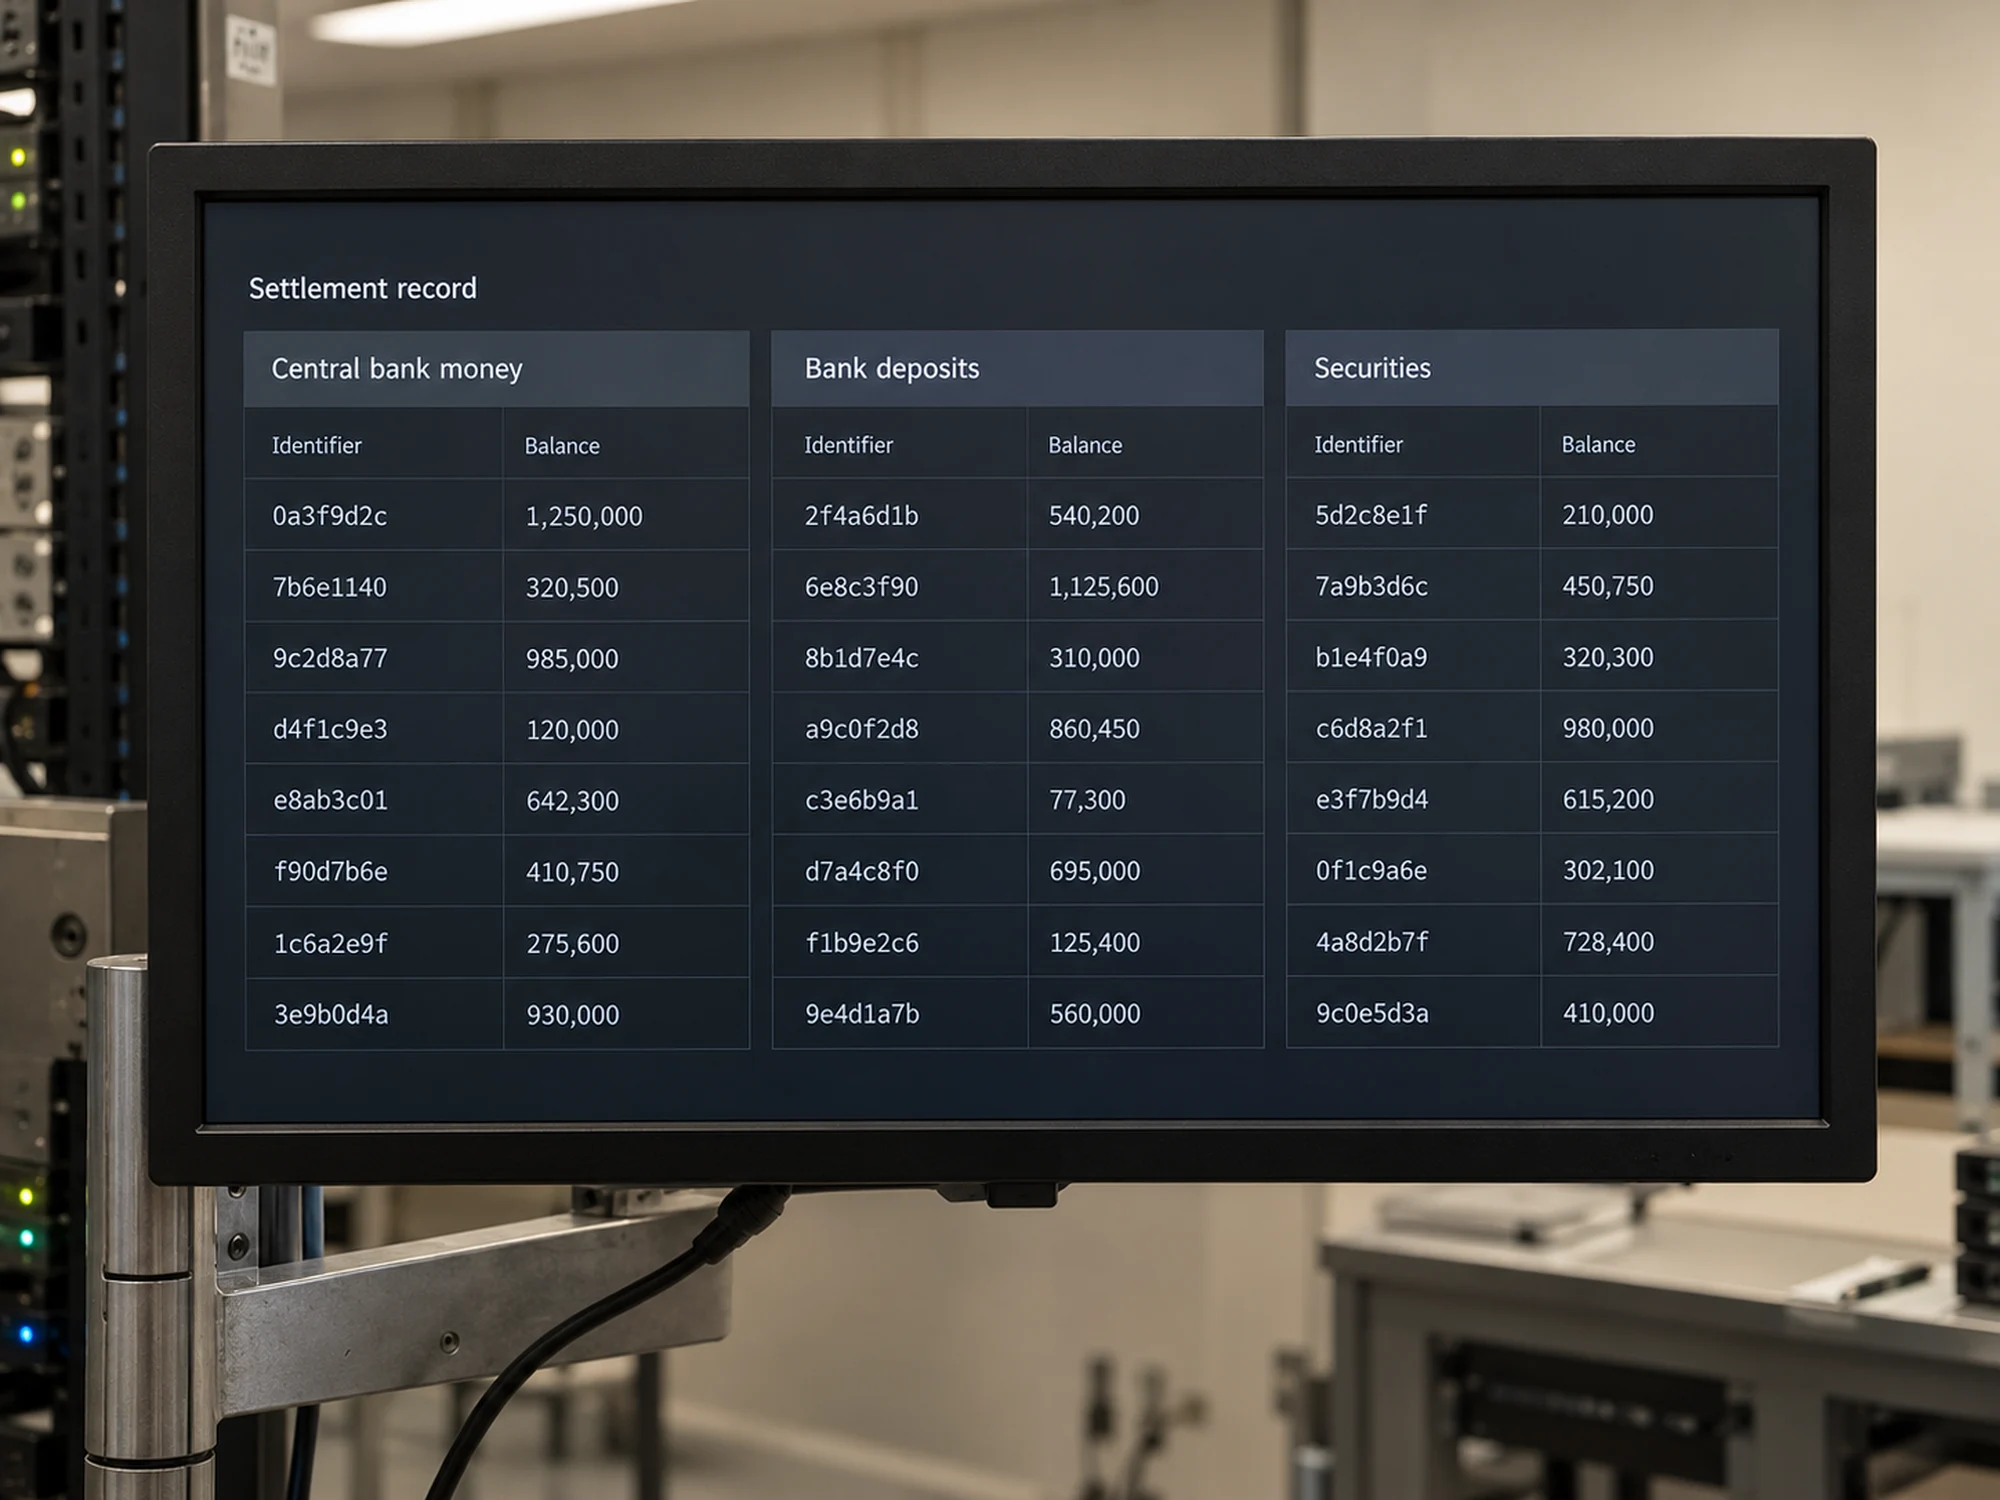
Dépôts et titres sur un même registre
Le rapport économique annuel 2023 de la BRI décrit un nouveau type d'infrastructure de marché financier, un lieu commun où se rejoignent monnaie et autres créances tokenisées. Le unified ledger comprend la monnaie de banque centrale tokenisée pour le règlement définitif, les dépôts tokenisés émis par les banques commerciales, et les titres tokenisés et autres actifs. La programmabilité en fait des objets exécutables, et la composabilité permet d'enchaîner plusieurs étapes en une seule opération.
La BRI souligne qu'il ne s'agit pas d'un registre unique pour tout. Plusieurs registres pour différents usages pourraient exister et se connecter. L'idée est que paiement et actif se trouvent sur la même plateforme, pour qu'une transaction et son paiement se règlent au même instant; aujourd'hui, cela exige des systèmes séparés et des rapprochements.
Projet Agorá
Le projet Agorá est l'essai pratique de cette proposition de la BRI. Des banques centrales, dont la Banque de France pour l'Eurosystème, la Bank of England, la Banque du Japon, la Banque de Corée et la Banque nationale suisse, ont travaillé avec plus de 40 établissements financiers réunis par l'Institute of International Finance. La Deutsche Bank y a participé. La BRI a publié son rapport sur le prototype en mai 2026.
Le prototype a montré que dépôts tokenisés et réserves de banque centrale tokenisées peuvent fonctionner ensemble sur une plateforme, avec un règlement atomique entre devises. Lors d'essais en valeur réelle, la BRI fait état d'environ 800 000 francs suisses en 30 transactions dans six devises, avec en moyenne 80 secondes entre l'initiation et le règlement. Résilience, débit et liens avec les systèmes de règlement existants n'ont pas été testés, et l'exploitation réelle est la prochaine étape.
Règlement des banques européennes
Le unified ledger conserve le système à deux niveaux: les banques centrales fournissent la monnaie de règlement, les banques commerciales émettent les dépôts et servent les clients. Le rapport 2025 de la BRI le place au centre d'un système de nouvelle génération qui préserve l'unicité de la monnaie et où les stablecoins jouent au plus un rôle secondaire.
Dans la zone euro, l'Eurosystème construit des liens proches avec ses projets Pontes et Appia pour régler des actifs tokenisés en monnaie de banque centrale, voir la MNBC de gros. Pour les banques, le travail porte sur le caractère définitif du règlement et le lien avec leurs systèmes centraux, voir le caractère définitif du règlement.
Prochains événements paiement en Allemagne
Qu'est-ce qu'un unified ledger?
Un unified ledger est une plateforme programmable commune, proposée par la BRI, où monnaie de banque centrale tokenisée, dépôts tokenisés et actifs tokenisés se règlent ensemble. Un unified ledger permet de régler en une étape un paiement et l'actif qu'il paie.
Le unified ledger est-il une blockchain?
La BRI décrit un registre programmable géré par des établissements réglementés, qui peut utiliser la technologie des registres distribués. Le registre proposé n'est pas une blockchain publique, et la BRI ne prévoit pas un registre unique pour tous les usages.
Qu'a testé le projet Agorá?
Agorá a testé si des dépôts bancaires tokenisés et des réserves de banque centrale tokenisées peuvent régler des paiements transfrontaliers de façon atomique sur une plateforme. Le prototype a fonctionné lors d'essais en valeur réelle dans six devises.
Le unified ledger et Finance Loop
Finance Loop traite de la monnaie tokenisée et du règlement dans ses domaines Paiements & monnaie numérique et Infrastructure numérique & souveraineté. Banquiers et fournisseurs d'infrastructure qui travaillent sur les dépôts tokenisés et le règlement de gros se retrouvent aux événements Finance Loop à Francfort.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.