
Kreditrisiko Banken
Kreditrisiko bezeichnet die Gefahr, dass ein Kreditnehmer seine Rückzahlungspflichten nicht vollständig oder nicht rechtzeitig erfüllt. Banken prüfen dieses Risiko vor der Kreditvergabe und überwachen die Forderung während ihrer Laufzeit. Finanzlage, bisheriges Zahlungsverhalten und vorhandene Sicherheiten helfen, Wahrscheinlichkeit und Umfang eines möglichen Verlusts einzuschätzen.
Banken benötigen Kreditrisikomanagement, um Kreditentscheidungen zu treffen und Verluste bei Zahlungsausfällen tragen zu können. Fachleute setzen Grenzen, prüfen bestehende Forderungen und berücksichtigen erwartete Verluste, wenn die Befunde dies erfordern. Diese Aufgaben verbinden die Kundenprüfung mit Portfoliosteuerung, Finanzberichterstattung und der Kapitalplanung der Bank.
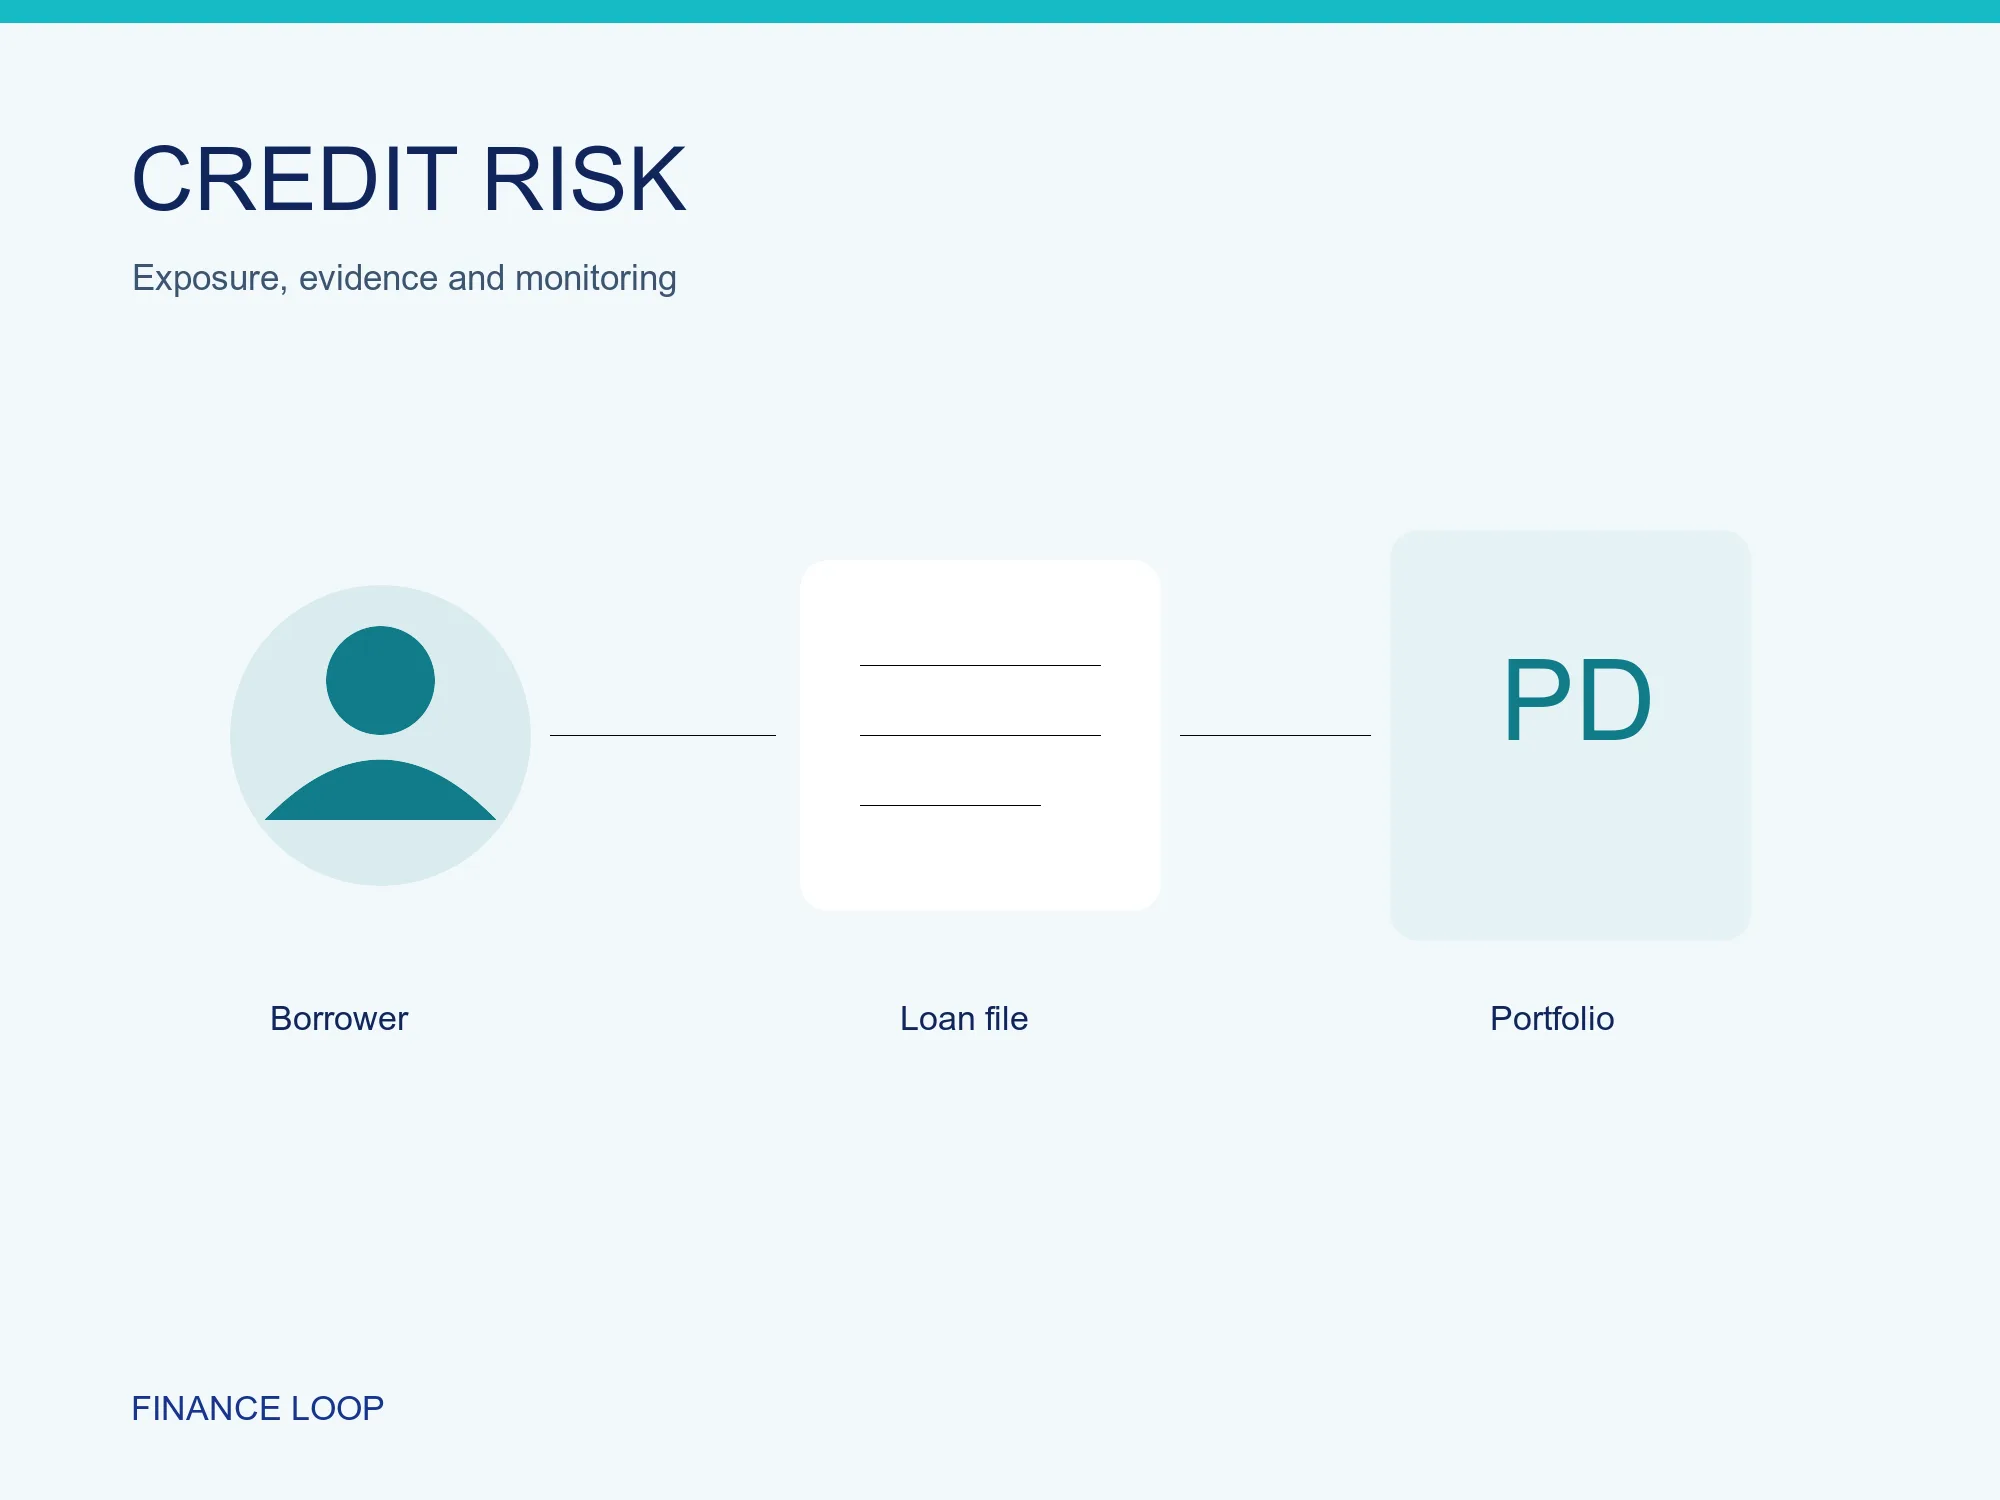
Vom Kreditnehmer zum Portfolio
Bei der Kreditprüfung zählen die Zahlungsfähigkeit des Schuldners und der Wert möglicher Sicherheiten. Nach der Vergabe beobachtet die Bank Zahlungsverhalten, wirtschaftliche Veränderungen und Konzentrationen im Portfolio. Lesen Sie die Grundlagen zum Kreditrisiko und vergleichen Sie anschließend Marktrisiko und Kreditrisiko, um Zahlungsausfälle von Kursbewegungen zu unterscheiden.
Was die Aufsicht prüft
Die Aufsichtsprioritäten der EZB behandeln das Kreditrisikomanagement und schwache Portfolios. Kreditklassifizierung, Sicherheiten und erwartete Verluste müssen sich von den Ausgangsdaten bis zum Bericht nachvollziehen lassen. Deutsche Institute befolgen zudem MaRisk, wenn sie ihre internen Kontrollfunktionen organisieren. Risikomanagement in Frankfurt umfasst die Arbeit innerhalb dieses örtlichen Aufsichtsumfelds.
Eigenkapital ist eine eigene Rechnung
Eine bilanzielle Verlustschätzung ist nicht dasselbe wie risikogewichtete Aktiva für die Eigenkapitalunterlegung. Die Übersicht des Basler Ausschusses trennt den Standardansatz von internen Ratingansätzen, für die eine aufsichtliche Zulassung nötig ist. Diese Berechnungen nach Basel III für Banken gehören zum EU-Bankenpaket.
Was sollte ein Kreditrisikoteam zuerst prüfen?
Beginnen Sie mit der Kreditentscheidung, der Rückzahlungsquelle und den Sicherheitenunterlagen. Vergleichen Sie dann aktuelle Forderung, Zahlungsrückstände und Risikovorsorge mit den eigenen Kreditrichtlinien. Eine Portfolioansicht ohne verlässliche Kreditnehmerdaten behebt keine Schwächen bei Kreditentscheidungen.
Veranstaltungen in Deutschland
Kreditrisiko und Finance Loop
Finance Loop bringt Risikofachleute in Deutschland zu Kreditdaten, Modellen und Aufsichtspraxis zusammen. Bei Veranstaltungen zu Risiko & Compliance tauschen sich Banken, Technologieunternehmen und Beratungen über konkrete Verfahren aus.
Finance Loop ist ein Experten-Netzwerk für neue Technologien im Finanzwesen. Veranstaltungen und Partnerschaften bringen Fachleute aus Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance zusammen.