
Click to Pay
Click to Pay est une méthode de paiement en ligne par carte qui évite aux acheteurs de saisir le numéro de carte, la date d'expiration et le code de sécurité dans chaque boutique. Le titulaire enregistre une fois une carte de débit, de crédit ou prépayée, puis il est reconnu chez les commerçants participants par une adresse e-mail ou par l'appareil. Le commerçant reçoit un token pour le paiement et ne voit jamais le vrai numéro de carte.
La méthode repose sur les spécifications EMV Secure Remote Commerce, publiées par EMVCo en juin 2019. EMVCo est l'organisme de normalisation technique des réseaux de cartes American Express, Discover, JCB, Mastercard, UnionPay et Visa, et les réseaux exploitent leurs propres systèmes Click to Pay derrière une icône commune. Banques et réseaux ajoutent des passkeys, donc une empreinte digitale ou une reconnaissance faciale peut remplacer le code à usage unique au paiement.
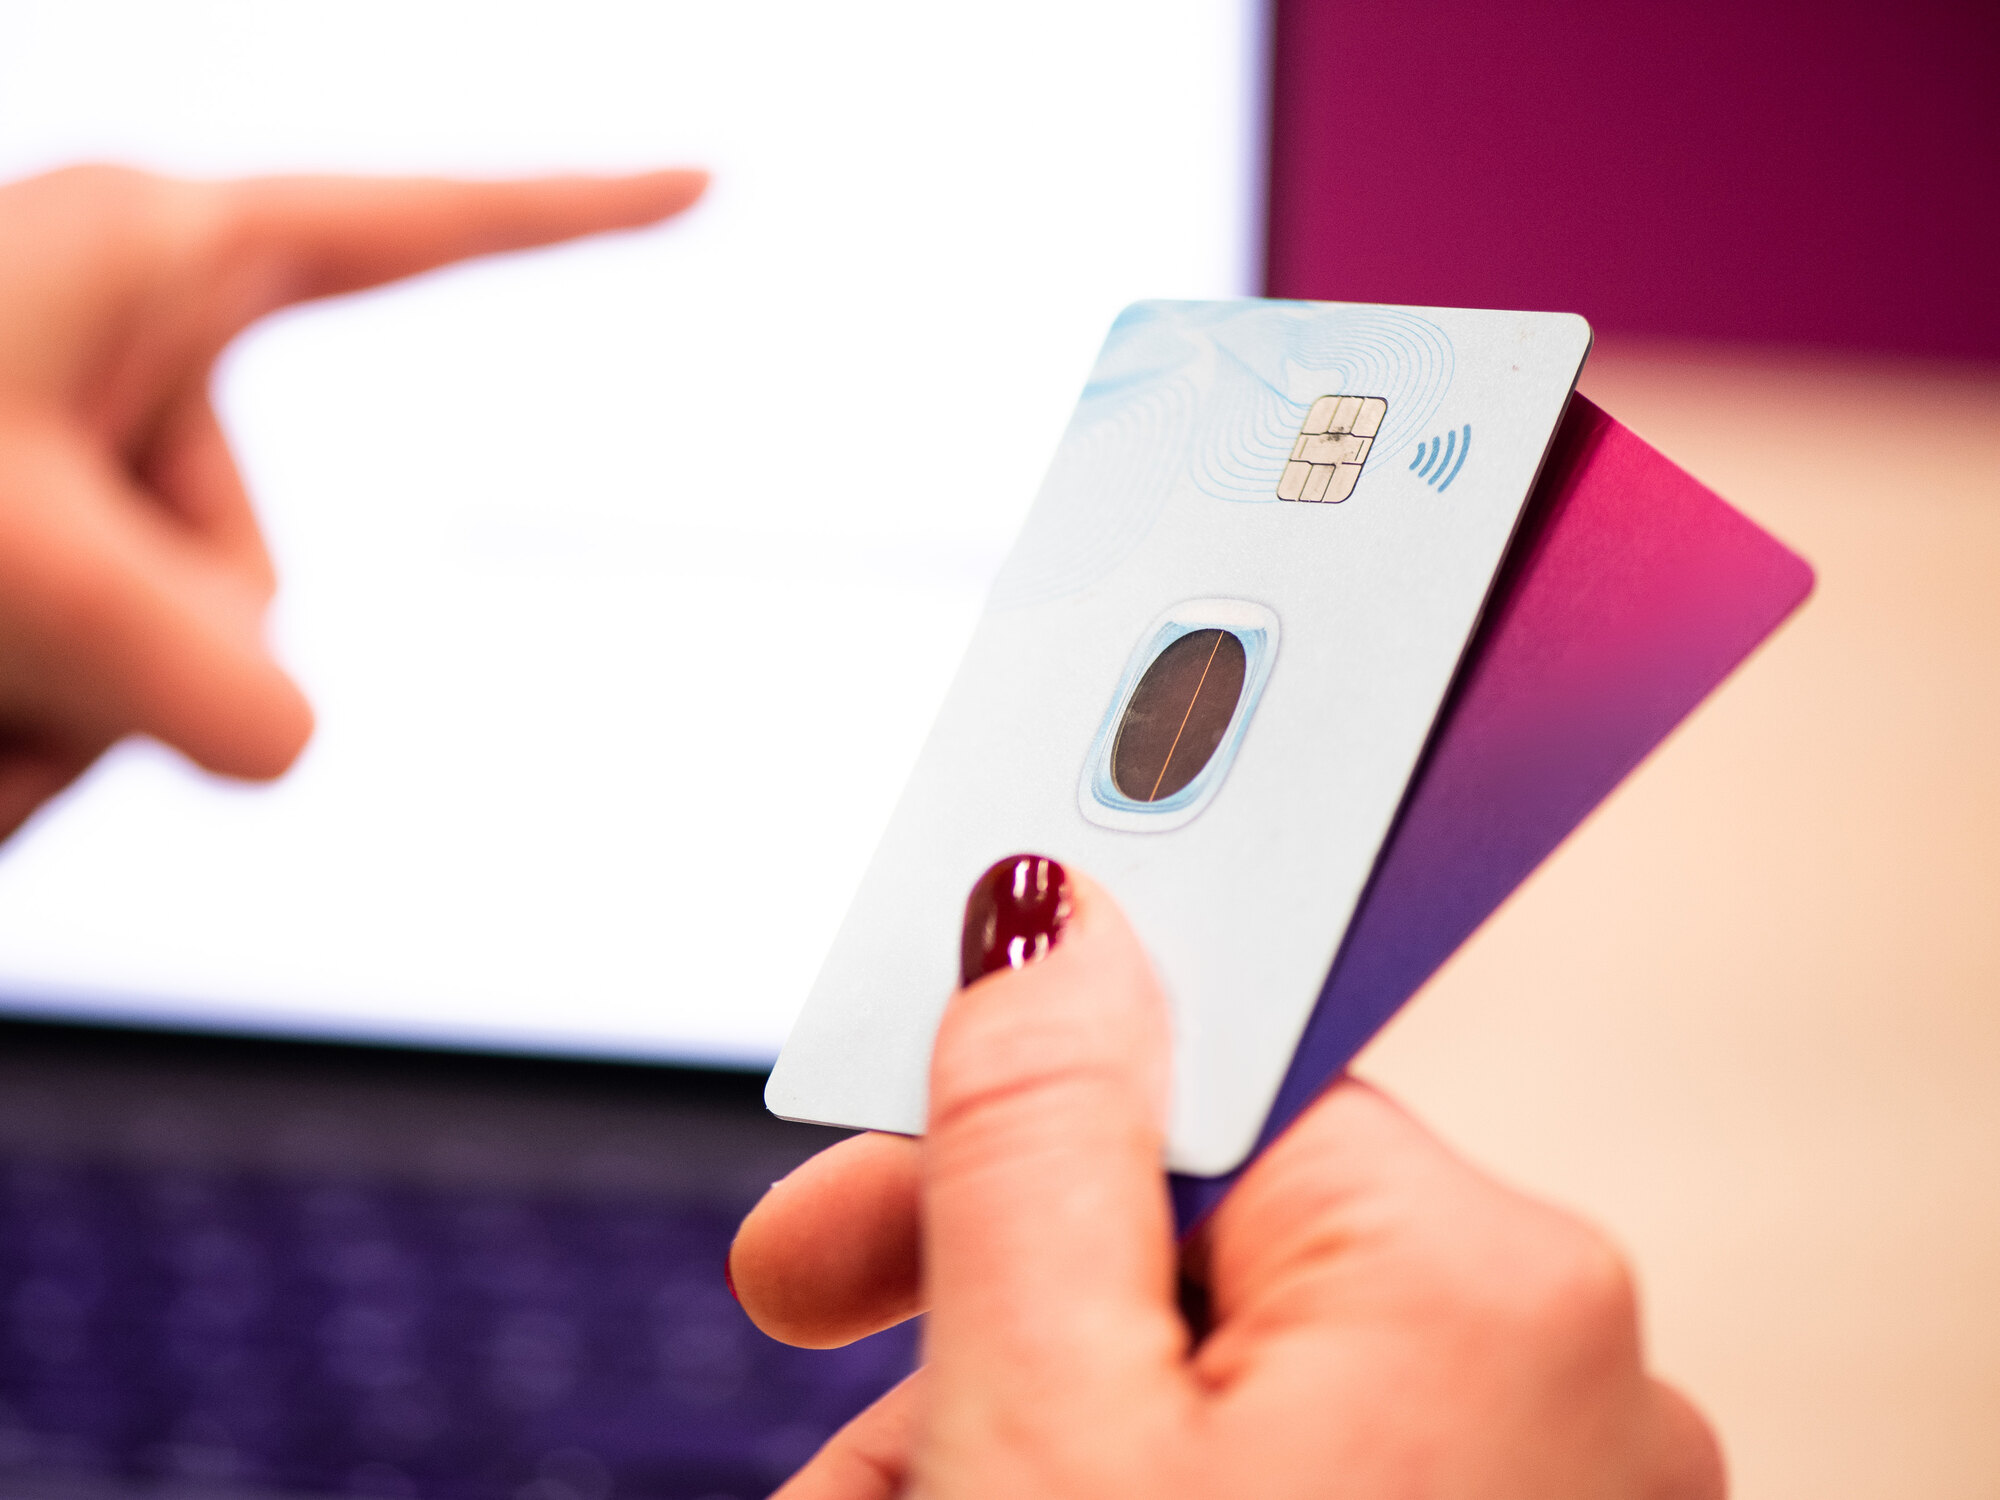
Fonctionnement du paiement
EMVCo a publié les spécifications Secure Remote Commerce après une consultation du secteur, et en 2020 il a nommé Click to Pay chaque service grand public construit dessus. Les spécifications se composent d'une API et d'un SDK JavaScript que réseaux de cartes, prestataires de services de paiement et commerçants mettent en œuvre. Un commerçant peut afficher l'icône Click to Pay après avoir signé une licence de marque avec EMVCo, et l'icône indique aux acheteurs que la méthode fonctionne sur ce paiement.
Un titulaire peut enregistrer une carte Mastercard via une banque participante, dans l'espace Click to Pay du site de Mastercard ou au paiement chez certains commerçants. À l'achat suivant, l'acheteur saisit une adresse e-mail ou est reconnu automatiquement, même dans une boutique qu'il n'a jamais utilisée. Quand une carte expire, les données enregistrées sont renouvelées en arrière-plan, et les commerçants ajoutent la méthode via leur prestataire de paiement ou leur acquéreur.
Des tokens réseau à la place du numéro de carte
Chaque carte Mastercard enregistrée pour Click to Pay reçoit un token, et Visa indique que les commerçants qui utilisent la méthode stockent et traitent seulement un substitut numérique à la place du numéro de carte à 16 chiffres. Visa juge un tel token sans valeur s'il tombe entre de mauvaises mains. Click to Pay s'appuie sur la norme de token EMVCo utilisée pour la tokenisation réseau des cartes enregistrées et des wallets.
Selon ses propres données réseau, Visa observe des taux d'autorisation jusqu'à 11 % plus élevés qu'avec des numéros de carte saisis à la main, et dans un pilote Visa de 2023, le paiement a pris jusqu'à 20 secondes de moins. Mastercard vise à tokeniser et authentifier tous les paiements par carte en ligne en Europe d'ici 2030, et en avril 2025, près de la moitié de ses transactions carte non présente en Europe étaient déjà tokenisées.
Passkeys au lieu des codes à usage unique
Une passkey est un identifiant FIDO que l'acheteur déverrouille avec la même empreinte, reconnaissance faciale ou le même code PIN que son téléphone. La version 1.5 des spécifications EMVCo permet aux consommateurs de créer une passkey pour les cartes de leur profil Click to Pay. Le code à usage unique peut alors disparaître à chaque choix de carte. Visa a construit son Visa Payment Passkey Service sur les normes FIDO et l'intègre d'abord dans Click to Pay, donc une vérification biométrique confirme le paiement sans mot de passe.
Mastercard a nommé Dintero, Netopia et Solidgate nouveaux partenaires pour ses passkeys de paiement, et Netopia Payments se présente comme le premier processeur européen à les combiner avec Click to Pay. Selon les règles de la DSP2, la banque émettrice demande une authentification forte du client quand un paiement l'exige, et Mastercard indique que Click to Pay remplit ces exigences. Les banques utilisent la même technologie FIDO pour les passkeys en banque en ligne, où elle remplace le mot de passe à la connexion.
Commerçants et banques en Allemagne
Mastercard a introduit Click to Pay en Allemagne en 2023 avec MediaMarkt et Saturn. En août 2024, Schwarz Digits l'a ajouté à la boutique en ligne de Lidl et à la marketplace de Kaufland, où le logo Click to Pay apparaît à côté du logo Mastercard. Dans une enquête GfK commandée par Mastercard, 51 % des consommateurs en Allemagne ont dit qu'ils utiliseraient la méthode.
Visa a annoncé en septembre 2024 que Juwelier Christ, Netto et Marktkauf introduisaient Click to Pay, et que la banque en ligne DKB proposait l'inscription dans son application bancaire. En mars 2025, un quart des 20 plus grands e-commerçants en Allemagne proposaient la méthode ou l'introduisaient, dont notebooksbilliger.de. Le groupe Lufthansa prévoyait Click to Pay sur ses portails de réservation à partir d'octobre 2025, pour Lufthansa, SWISS, Austrian Airlines et Brussels Airlines.
Déploiement en Europe
Mastercard comptait Click to Pay sur 26 marchés européens en juin 2025, après que les inscriptions eurent plus que doublé en un an. Les nouveaux partenaires de la méthode comprenaient Consors Finanz BNP Paribas, Fiserv, N26, PayU et SIX, ainsi que les services Ogone et Saferpay de Worldline.
En juin 2026, Visa a ouvert Click to Pay aux titulaires de cartes Visa éligibles de Revolut, qui compte plus de 40 millions de clients en Europe. Revolut propose aussi la méthode aux commerçants au Royaume-Uni et en Europe, qui peuvent alors l'afficher comme option de paiement.
Événements paiements à venir en Allemagne
Qu'est-ce que Click to Pay?
Click to Pay est le nom des services de paiement en ligne construits sur les spécifications EMV Secure Remote Commerce d'EMVCo. L'acheteur paie depuis un profil de carte enregistré, et la boutique reçoit un token à la place du numéro de carte, une technique appelée tokenisation des paiements.
Un paiement sans numéro de carte est-il sûr?
Un commerçant qui utilise Click to Pay détient un token, et une fuite de données dans la boutique n'expose donc aucun numéro de carte utilisable. La banque émettrice vérifie toujours le paiement et peut demander une confirmation dans son application ou une passkey. Dans les données du réseau Visa d'octobre 2024 à février 2025, Click to Pay a montré jusqu'à 91 % de fraude en moins que les numéros de carte saisis à la main.
Enregistrer une carte
Une carte peut être enregistrée via une banque participante, par exemple dans l'application bancaire de DKB, ou directement au paiement chez un commerçant qui propose Click to Pay. Les titulaires Mastercard peuvent aussi s'inscrire dans l'espace Click to Pay du site de Mastercard. Après cette inscription unique, l'adresse e-mail et une confirmation suffisent pour choisir la carte dans d'autres boutiques participantes.
Ce que les commerçants paient
Visa ne facture aux commerçants aucuns frais de transaction supplémentaires pour Click to Pay, comme il l'a indiqué en étendant la méthode en Allemagne en septembre 2024. Les coûts habituels du paiement par carte, comme les frais de schéma et les frais de l'acquéreur, s'appliquent toujours.
Visa, Mastercard et l'icône commune
Visa, Mastercard et d'autres membres d'EMVCo exploitent leurs propres systèmes Click to Pay selon les mêmes spécifications. EMVCo décrit l'icône comme le signe d'une expérience de paiement cohérente, quels que soient la carte, l'appareil ou le commerçant de l'acheteur, et la concède sous licence aux commerçants et autres participants.
Click to Pay et Finance Loop
Finance Loop couvre le paiement par carte en ligne, les tokens de paiement et l'authentification dans son track Paiements & monnaie numérique. Finance Loop travaille avec Visa comme partenaire événementiel et réseau, et Mastercard intervient sur l'avenir des paiements à Capital & Code, dont Finance Loop est partenaire média.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques et les solutions cloud et blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.