
Criminalité financière des paiements
La criminalité financière des paiements inclut fraude et blanchiment, qui peuvent utiliser les mêmes comptes et systèmes de transfert. La fraude implique un paiement non autorisé ou un payeur trompé, tandis que le blanchiment dissimule l’origine criminelle des fonds. Banques et établissements de paiement doivent distinguer ces risques dans leurs contrôles des flux financiers.
Vérifications clients, surveillance des transactions et filtrage des sanctions couvrent différentes tâches de conformité d’un établissement de paiement. Une activité suspecte peut nécessiter une enquête complémentaire et une déclaration à l’autorité compétente. Le cadre antiblanchiment européen relie aussi la supervision nationale à AMLA, autorité basée à Francfort.
Fraude et blanchiment: deux problèmes distincts dans un même paiement
La criminalité financière des paiements couvre deux problèmes liés mais distincts. La fraude est un paiement non souhaité par le titulaire, ou souhaité uniquement parce qu’il a été trompé; le rapport conjoint ABE-BCE sur la fraude aux paiements chiffre la fraude déclarée dans l’EEE à 4,2 milliards EUR pour sa dernière année complète. Le blanchiment fait circuler séparément les produits du crime dans le système financier pour leur donner une apparence légitime, souvent via les mêmes comptes et réseaux que l’argent d’une victime, par exemple, un compte de mule recevant des fonds volés puis les transférant quelques heures plus tard. Le dispositif d’un établissement doit détecter les deux: la transaction qui ne devait jamais être autorisée et celle qui paraît propre mais transporte de l’argent sale.
Un cadre européen: règlement antiblanchiment et AMLA à Francfort
Les obligations antiblanchiment d’un établissement allemand figurent aujourd’hui dans la Geldwäschegesetz (GwG), transposition d’une directive européenne. L’UE a adopté le règlement (UE) 2024/1624, règlement antiblanchiment (AMLR), directement applicable dans chaque État membre dès le 10 juillet 2027, remplaçant les transpositions nationales disparates. Une sixième directive antiblanchiment fixe parallèlement des normes minimales à transposer, dont un seuil d’au moins 25 pour cent pour identifier un bénéficiaire effectif.
La nouvelle autorité européenne antiblanchiment, AMLA, siège à Francfort-sur-le-Main et est opérationnelle depuis le 1 juillet 2025. Elle peut infliger jusqu’à 10 millions EUR ou 10 pour cent du chiffre d’affaires annuel du groupe, selon le montant le plus élevé, pour les infractions les plus graves; dès 2027, elle sélectionnera un premier groupe de grands établissements financiers et de crédit transfrontaliers à superviser directement, avec les autorités nationales comme BaFin. Un établissement allemand doit donc prévoir la surveillance BaFin actuelle et celle d’AMLA, ou au moins ses normes, dès 2027.
Filtrage des sanctions: le contrôle de chaque virement en euros
Depuis l’application des règles européennes sur les virements instantanés, un prestataire de la zone euro doit contrôler ses clients contre les listes de sanctions européennes au moins quotidiennement, et pas seulement au départ d’un virement. Ce contrôle détecte un client ajouté pendant la nuit, avant son paiement suivant. Comme les obligations de connaissance du client, il accompagne toute la détention d’un compte, pas seulement son ouverture. La page KYC en Allemagne explique les contrôles d’identité et des bénéficiaires effectifs lors de l’entrée en relation.
Qui doit gérer un programme anticriminalité financière
L’article 2 de la GwG énumère 16 catégories d’assujettis allemands, dont établissements de paiement et de monnaie électronique, banques, prestataires de cryptoactifs, assureurs-vie et gestionnaires d’actifs. Chacun nécessite un responsable antiblanchiment désigné, une évaluation écrite des risques, des formations et un dispositif de déclaration des opérations suspectes à la Financial Intelligence Unit, autorité allemande qui reçoit et analyse ces déclarations. Une fintech limitée à l’initiation y reste soumise dès son agrément, même sans conserver les fonds clients pendant la nuit.
Prochains événements conformité, paiements et IA en finance
Finance Loop et criminalité financière des paiements
Finance Loop réunit responsables conformité, analystes antifraude et équipes paiements traitant quotidiennement la criminalité financière. Finance Loop relie les milieux de la finance, de l’informatique et de l’IA en Allemagne, en Autriche et en Suisse, avec des événements à Francfort, Munich, Berlin et Hambourg.
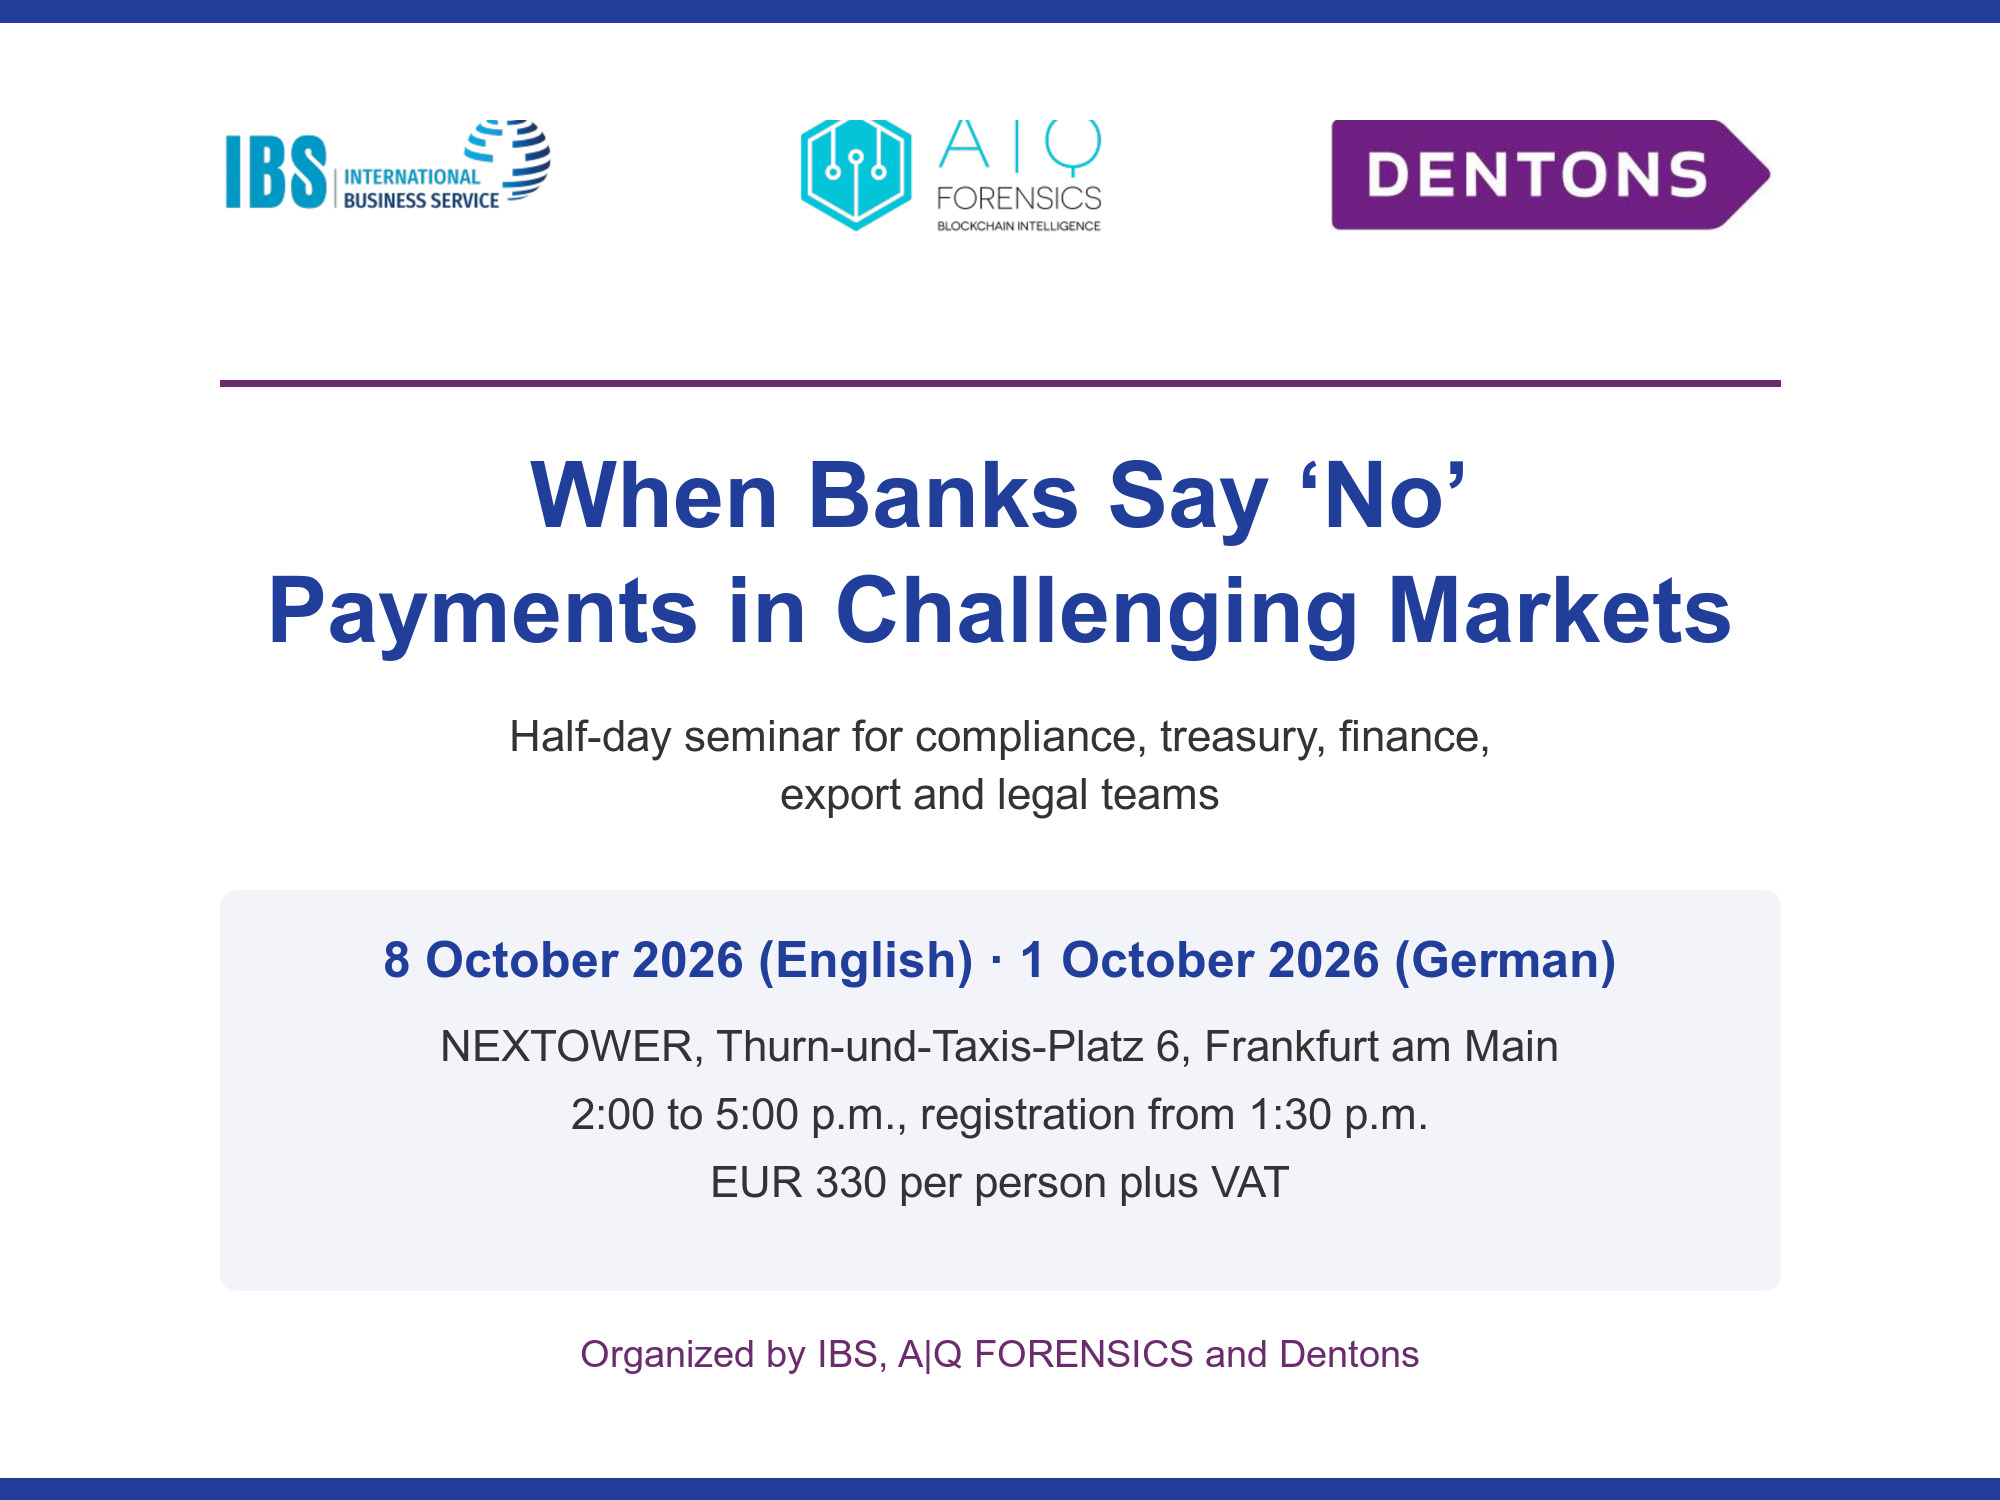
Finance Loop soutient When Banks Say 'No', séminaire à NEXTOWER à Francfort pour les équipes conformité, trésorerie et juridiques, où Dr. Julia Pfeil de Dentons traite des paiements soumis aux sanctions et au droit antiblanchiment; Albert Quehenberger de A|Q FORENSICS montre comment l’analyse blockchain retrace les flux crypto dans les affaires de criminalité financière. KI Exchange 2026 à Hambourg, conférence de Payment & Banking sur l’IA bancaire et fintech, incluait détection de fraude et conformité DORA. Pages liées: le KYC en Allemagne pour l’identification, la prévention de la fraude en Allemagne pour les contrôles et les paiements en Allemagne pour le marché.
Qu’est la criminalité financière des paiements?
Elle couvre la fraude, où un paiement intervient sans consentement réel du titulaire ou par tromperie, et le blanchiment, où des produits criminels transitent par des transactions apparemment légitimes pour masquer leur origine. Le programme d’un établissement vise les deux risques, un même compte et un même virement pouvant transporter l’un ou l’autre.
Que changera AMLA pour les établissements de paiement?
AMLA, nouvelle autorité européenne antiblanchiment siégeant à Francfort, supervisera directement un groupe de grands établissements financiers transfrontaliers dès 2027 et coordonnera les autorités nationales comme BaFin pour les autres. Elle peut imposer jusqu’à 10 millions EUR ou 10 pour cent du chiffre d’affaires annuel du groupe pour les infractions les plus graves; elle accompagne le règlement directement applicable remplaçant les lois nationales issues de directives.
À quelle fréquence vérifier les listes de sanctions?
Selon les règles européennes sur les virements instantanés, un prestataire de la zone euro contrôle ses clients contre les listes européennes au moins quotidiennement, en plus des contrôles au moment d’un transfert. Ce rythme vise les noms ajoutés entre deux transactions, et pas seulement au moment du paiement.
Criminalité financière et Finance Loop
Finance Loop est un réseau professionnel qui favorise l’usage institutionnel des technologies émergentes en finance, notamment l’IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.
Finance Loop relie les milieux de la finance, de l’informatique et de l’IA en Allemagne, en Autriche et en Suisse, avec des événements à Francfort, Munich, Berlin et Hambourg. Les professionnels de la criminalité financière des paiements rencontrent leurs pairs aux événements Finance Loop.