
KYC Allemagne
Les contrôles de connaissance client identifient le client et déterminent qui détient ou contrôle une relation d'affaires, dont les personnes derrière une société. En Allemagne, l'article 10 de la loi antiblanchiment énumère cinq obligations bancaires, de l'identification du cocontractant à la surveillance de la relation durant l'ouverture du compte.
Les bénéficiaires effectifs sont inscrits au registre de transparence, et le règlement antiblanchiment européen s'appliquera directement en Allemagne. Les analystes KYC vérifient preuves d'identité et propriété pour identifier l'interlocuteur bancaire et examiner les changements durant la relation client.
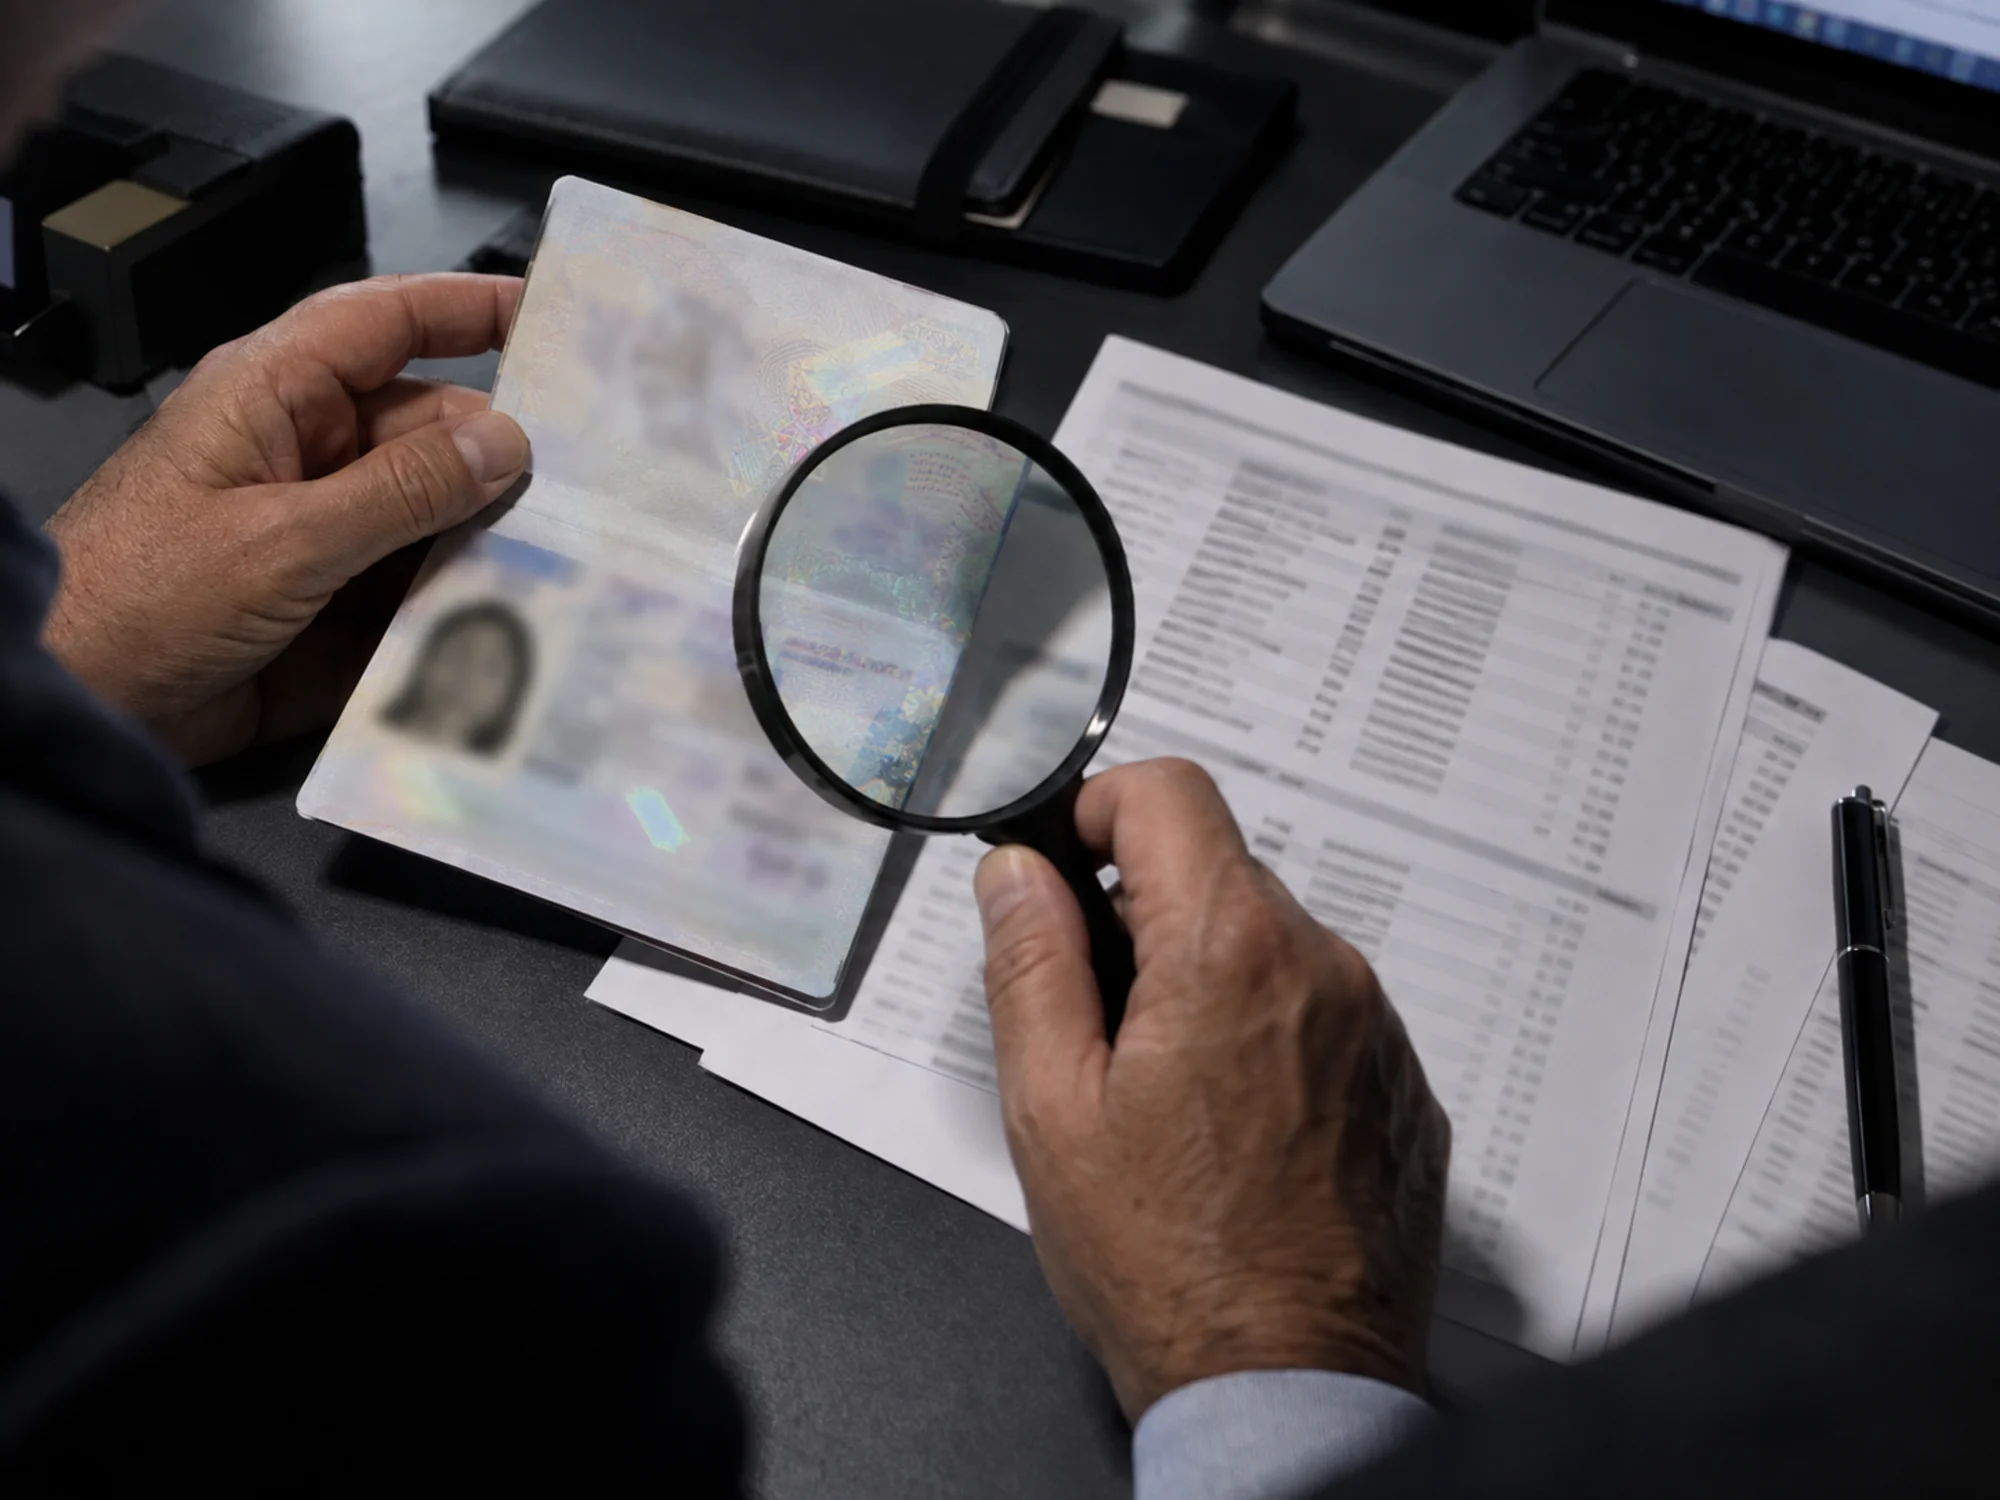
Fonctionnement du KYC bancaire en Allemagne
Know your customer (KYC) est le contrôle précédant l'ouverture d'un compte et continuant durant celle-ci. Le droit allemand les appelle allgemeine Sorgfaltspflichten, et l'article 10 du Geldwäschegesetz (GwG) en énumère cinq: identifier le cocontractant, rechercher un bénéficiaire effectif, connaître objet et nature prévue de la relation, vérifier le statut politiquement exposé du client ou propriétaire et surveiller la relation. Le même article impose l'actualisation des documents et données à des intervalles dépendant du risque. C'est la "KYC update" ou revue périodique demandée aux clients des banques allemandes.
Les obligations s'étendent bien au-delà du seul secteur bancaire allemand. L'article 2 GwG cite 16 groupes d'entités assujetties, dont établissements de paiement et monnaie électronique, prestataires crypto, assureurs vie, sociétés de gestion, avocats et notaires pour certaines opérations, agents immobiliers et négociants. BaFin supervise les acteurs financiers depuis Bonn et Francfort-sur-le-Main.
Exigences KYC allemandes pour sociétés et bénéficiaires effectifs
Pour un client entreprise, la banque remonte la chaîne de propriété. Pour une personne morale, l'article 12 GwG accepte extrait du registre commercial, actes constitutifs ou consultation directe du registre. Les bénéficiaires effectifs figurent au Transparenzregister, registre allemand créé par l'article 18 GwG et exploité par Bundesanzeiger Verlag pour le gouvernement fédéral.
Le registre est un point de départ, jamais la réponse complète. Si son entrée diffère des informations recueillies à l'entrée en relation, l'article 23a GwG impose de signaler immédiatement l'écart. Pour les analystes KYC bancaires allemands, ces signalements appartiennent au travail quotidien sur les entreprises, avec la recherche du contrôle via fiducies, holdings ou accords de vote.
Vérification KYC allemande: carte d'identité, eID et vidéo
L'article 12 GwG énumère les moyens de vérifier une personne, pièce officielle valide avec photo comme passeport ou carte d'identité, fonction électronique de la carte allemande selon l'article 18 du Personalausweisgesetz, signature électronique qualifiée, système notifié selon eIDAS et, pour un compte de paiement de base, documents d'une ordonnance distincte.
La vidéo-identification est connue en Allemagne pour l'ouverture de compte en ligne. Elle repose sur la circulaire BaFin 3/2017 (GW), réservant l'appel aux salariés formés de l'assujetti ou de son prestataire externalisé. Après examen, BaFin a maintenu la vidéo comme "bridge technology" et annoncé poursuivre ses tests face aux progrès techniques, dont l'IA. Le ministère fédéral des Finances a publié un projet d'ordonnance (GwVideoIdentV) qui transférerait les règles de la circulaire vers une ordonnance pour tous les assujettis et ouvrirait des procédures partiellement ou totalement automatisées.
Plusieurs fournisseurs KYC des banques sont allemands, IDnow à Munich, WebID à Berlin et Nect à Hambourg, où il développe l'identification automatisée par IA.
Changements du paquet antiblanchiment UE et de l'AMLA à Francfort
Les obligations KYC bancaires allemandes figurent aujourd'hui dans le GwG transposant une directive européenne. L'UE a adopté un règlement uniforme, le règlement (UE) 2024/1624 (AMLR), directement applicable dans chaque État membre. Son article 20 énumère les mesures de vigilance, l'article 22 les données minimales d'identification et l'article 19 les seuils: 10 000 EUR pour une transaction occasionnelle et 1 000 EUR pour les prestataires crypto.
La nouvelle autorité européenne antiblanchiment, l'AMLA, siège à Francfort-sur-le-Main. Elle supervisera directement un groupe de grandes banques et entreprises financières transfrontalières et coordonnera les superviseurs nationaux comme BaFin. Les équipes conformité allemandes doivent suivre deux évolutions: le passage des formulations allemandes aux européennes dans leurs politiques KYC, et un superviseur dans la ville de la BCE et de nombreux sièges bancaires.
Prochains événements KYC, LBC et conformité
KYC et AML chez Finance Loop
Finance Loop réunit les analystes KYC, responsables AML et concepteurs de logiciels d'identification et filtrage. Finance Loop relie finance, informatique et IA, avec des événements à Francfort et ponctuellement à Munich, Berlin et Hambourg.
Finance Loop soutient When Banks Say 'No', séminaire paiements au NEXTOWER de Francfort pour équipes conformité, trésorerie et juridiques, où Dr. Julia Pfeil de Dentons traite des paiements soumis aux sanctions et lois antiblanchiment. Au Bybit EU Crypto Evening chez TechQuartier, soutenu par Finance Loop, Mykolas Majauskas, Senior Director of Policy, a parlé de conformité MiCAR. L'IA en conformité était un thème de KI Exchange à Hambourg. Pages connexes: sur la conformité aux sanctions en Allemagne, sur la prévention des fraudes en Allemagne et sur MiCA en Allemagne.
Qu'est-ce que le KYC bancaire et crypto?
En banque, le KYC est la vigilance client selon GwG: identité, bénéficiaire effectif, objet du compte, statut PEP et suivi continu. Dans la crypto, places et conservateurs effectuent les mêmes contrôles. La différence concerne les transferts: la travel rule impose le nom et l'adresse de registre de l'expéditeur à chaque transfert, donc une plateforme sans données KYC ne peut transférer les fonds clients. La réponse KYC et AML détaille les deux notions.
Que fait un analyste KYC?
L'analyste KYC recueille et vérifie le dossier client: identité, extraits de registres, organigrammes de propriété, origine des fonds et résultats des contrôles PEP et sanctions. Il décide si le dossier suffit au niveau de risque, demande les pièces manquantes et transmet les alertes au responsable AML. Francfort, ville accueillant les sièges de Deutsche Bank et de Commerzbank, est une ville qui compte beaucoup de ces équipes.
Comment fonctionne le KYC allemand pour les étrangers?
Un étranger ouvrant un compte allemand suit les mêmes contrôles qu'un citoyen, généralement avec un passeport plutôt que la carte allemande. Toute personne résidant légalement dans l'UE, dont personnes sans adresse fixe et demandeurs d'asile, a droit au compte de base Basiskonto selon l'article 31 du Zahlungskontengesetz, et la banque doit décider sous dix jours ouvrés. Pour ces comptes, l'article 12 GwG accepte les documents d'une ordonnance fédérale distincte pour les personnes sans passeport.
Existe-t-il une conférence KYC à Francfort?
KYC et AML forment des axes et panels d'événements financiers et paiements plus larges à Francfort. Finance Loop recense séminaires, meetups et conférences des équipes conformité dans l'aperçu des événements et le calendrier de cette page.
KYC et Finance Loop
Finance Loop réunit analystes KYC, responsables AML et fondateurs regtech avec banquiers, experts paiements et ingénieurs IA lors des événements Finance Loop. La page À propos présente davantage d'informations sur ce réseau.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, telles que l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.