
Paiements crypto
Les paiements crypto sont des achats qu’un client règle en caisse avec des crypto-actifs comme le bitcoin ou des stablecoins indexés sur une monnaie. Le client envoie les jetons depuis une application de portefeuille, souvent après avoir scanné un code QR affichant le montant, et le transfert est inscrit sur une blockchain publique. Le prix reste en euros et sert à calculer le montant en jetons.
La plupart des commerçants européens ne gardent pas les jetons reçus. Un processeur de paiement cote le montant en jetons de la commande, reçoit les crypto-actifs, les convertit et paie le commerçant en euros, évitant au magasin le risque de cours d’une cryptomonnaie volatile. Un commerçant qui reçoit les jetons dans son propre portefeuille conserve ce risque et doit les convertir lui-même.
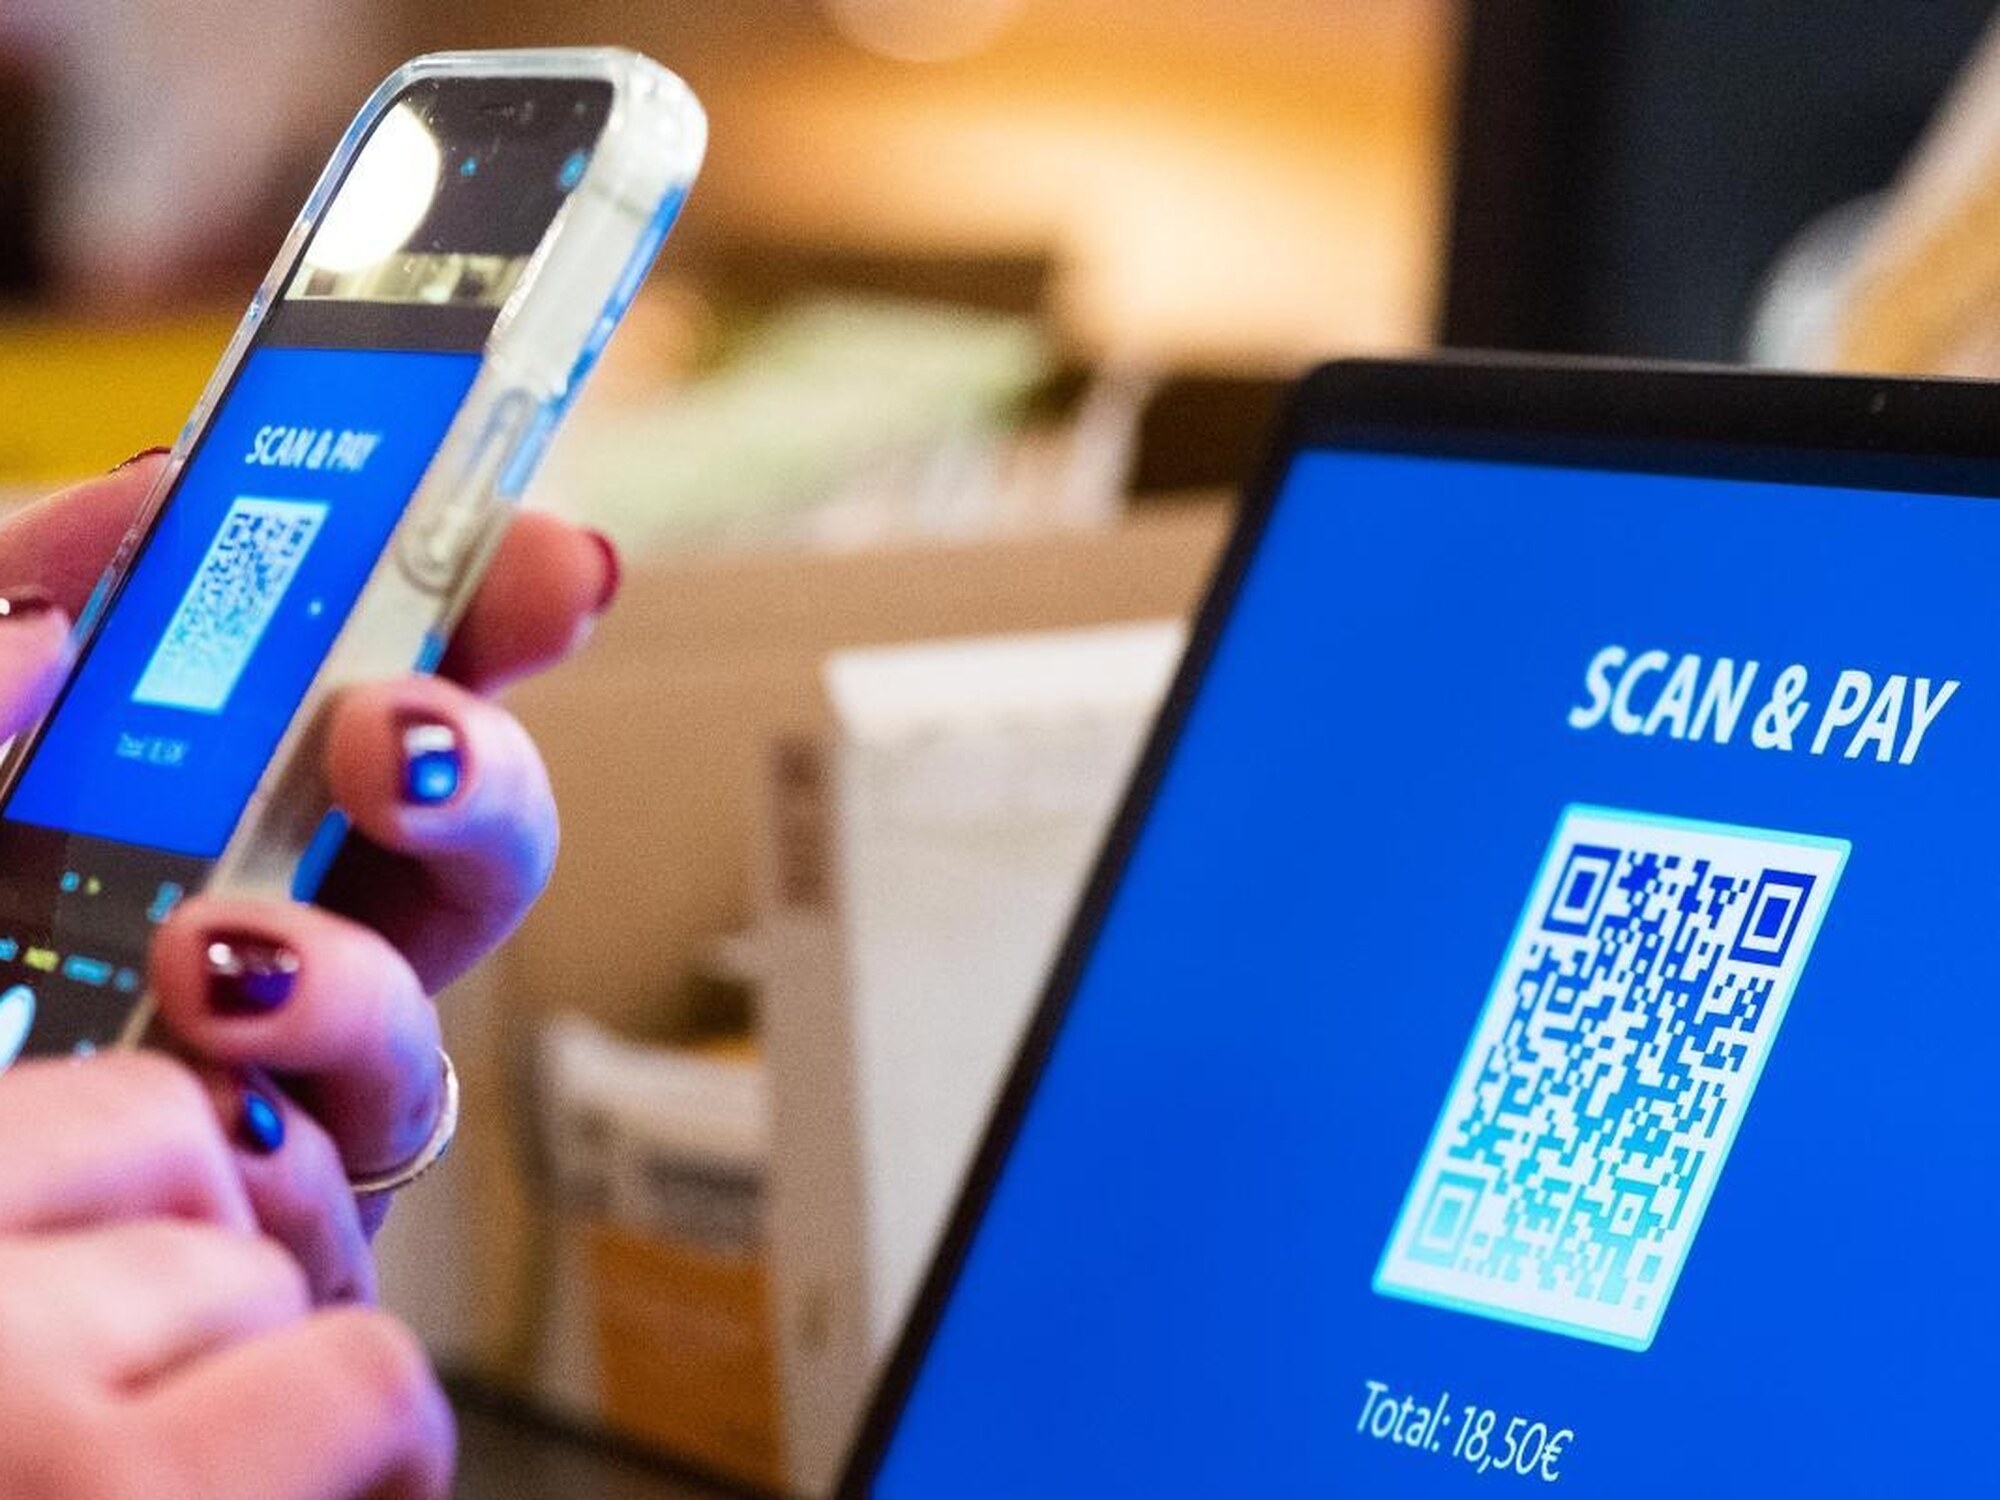
Du code QR au versement en euros
En caisse crypto, le magasin affiche le prix en euros et le processeur le convertit en jetons sur le réseau choisi par le client. Le client valide le transfert dans un portefeuille, et le processeur enregistre le paiement après confirmation du réseau. Stripe accepte l’USDC sur Ethereum, Solana, Polygon, Base et Tempo comme paiements en stablecoins, redirige le client vers une page pour connecter son portefeuille et crédite le commerçant en monnaie locale. Pour les entreprises de l’UE et de Suisse, cette méthode est en préversion privée, avec un plafond de 10 000 dollars américains par transaction. Les remboursements reviennent en stablecoins au portefeuille d’origine, et la méthode ne prévoit pas de litiges, car le client autorise chaque transfert.
Bitpanda Enterprise propose Crypto Pay, où les clients vendent en caisse un crypto-actif de leur choix depuis leur compte Bitpanda. Le commerçant reçoit le montant total en euros par versements quotidiens groupés, et Bitpanda Payments GmbH exploite le service sous agrément DSP2. Dans les deux modèles, le magasin ne détient jamais de jetons, donc ses comptes et ses prix restent en euros.
Agréments sous MiCA et DSP2
Le processeur de paiement entre le magasin et le client doit avoir son propre agrément. Sous MiCA, l’échange de crypto-actifs contre des fonds et leur transfert pour le compte de clients sont des services sur crypto-actifs. Dans l’UE, seules les entreprises avec un agrément PSCA et, après notification, les banques et autres entreprises financières agréées peuvent les proposer. Les prestataires actifs avant le 30 décembre 2024 pouvaient continuer sous des règles nationales transitoires, qui ont pris fin au plus tard le 1er juillet 2026.
Les paiements en stablecoins relèvent aussi du droit des paiements, ajoutant un second agrément à MiCA. L’Autorité bancaire européenne a conseillé aux autorités nationales, dans une lettre de non-intervention du 10 juin 2025, de traiter le transfert de jetons de monnaie électronique pour des clients comme un service de paiement sous DSP2, avec une transition terminée le 2 mars 2026. L’article 70(4) de MiCA permet à un PSCA de proposer des services de paiement liés à ses services crypto uniquement s’il détient, ou si un partenaire détient, un agrément DSP2. Un processeur transférant des stablecoins en euros ou dollars pour des commerçants relève donc des deux régimes.
La travel rule en caisse
Depuis le 30 décembre 2024, le règlement sur les transferts de fonds applique la travel rule aux crypto-actifs. Un PSCA transmet le nom et l’adresse de portefeuille ou le numéro de compte du payeur et du bénéficiaire avec chaque transfert, sans montant minimal fixé pour les transferts crypto. Quand un client paie depuis un portefeuille autohébergé, le prestataire destinataire obtient et conserve lui-même ces informations. Au-delà de 1 000 euros, il doit aussi prendre des mesures adéquates pour évaluer si l’adresse appartient à son propre client ou est contrôlée par lui.
Le prestataire du commerçant doit prévoir des procédures pour les transferts aux informations absentes ou incomplètes. Selon l’article 17, il décide selon le risque d’exécuter, rejeter, retourner ou suspendre le transfert, ou demande les données manquantes avant que le commerçant reçoive les fonds. Ces contrôles s’ajoutent aux règles antiblanchiment crypto applicables à tout prestataire agréé.
Fiscalité allemande des clients et commerçants
Le ministère fédéral des Finances précise les règles d’impôt sur le revenu dans sa lettre du 6 mars 2025 sur les crypto-actifs. Un particulier payant des biens ou services avec des crypto-actifs les cède fiscalement. Le produit de cession est le prix convenu en euros, ou la valeur de marché des jetons sans prix convenu en euros. L’imposition du gain dépend de la durée de détention d’un an des cryptos en Allemagne et d’un seuil d’exonération de 1 000 euros par an.
Pour une entreprise détenant des crypto-actifs comme actifs professionnels, le produit de cession est un revenu professionnel, et la règle d’un an des actifs privés ne s’applique pas. Concernant la TVA, la Cour de justice de l’UE a jugé dans l’affaire Hedqvist que l’échange de monnaies traditionnelles contre des bitcoins et inversement constitue une prestation de services exonérée de TVA.
Prochains événements paiements en Europe
Comment fonctionne un paiement crypto?
Le client ouvre son application de portefeuille, scanne le code QR en caisse et confirme le transfert du montant en jetons affiché pour la commande. Un processeur convertit les jetons et paie le commerçant en euros, qui comptabilise donc une vente ordinaire. Les cartes en stablecoins fonctionnent à l’inverse, car le programme de carte convertit les jetons avant le paiement et le magasin reçoit un paiement par carte classique.
Comment accepter les paiements crypto en entreprise?
Une entreprise peut relier un processeur de paiement crypto à sa caisse en ligne ou son point de vente, ou publier l’adresse d’un portefeuille qu’elle contrôle. Avec un processeur, le magasin est payé en euros et le processeur détient les agréments exigés par MiCA. Avec son propre portefeuille, l’entreprise garde les jetons et le risque de cours, et doit utiliser une rampe de sortie stablecoin ou une plateforme d’échange pour les convertir en euros.
Les cryptos ont-elles cours légal en Allemagne?
Les crypto-actifs n’ont cours légal ni en Allemagne ni ailleurs dans la zone euro. Selon l’article 128 du traité sur le fonctionnement de l’Union européenne, seuls les billets en euros ont ce statut; personne en Allemagne n’est donc tenu d’accepter le bitcoin ou un stablecoin. Payer en crypto-actifs est légal avec l’accord des deux parties, et les règles sur le cours légal de l’euro laissent les magasins libres de proposer les cryptos comme moyen de paiement supplémentaire.
Payer en crypto entraîne-t-il un impôt?
Pour un particulier en Allemagne, tout paiement en crypto-actifs constitue une cession selon la lettre du ministère fédéral des Finances. Le gain est le prix convenu en euros moins le coût d’achat des jetons. Ce gain est imposable si les jetons ont été détenus un an ou moins et si l’ensemble des gains de cessions privées atteint 1 000 euros dans l’année.
Quels stablecoins un magasin peut-il accepter dans l’UE?
Un stablecoin indexé sur une monnaie officielle est un jeton de monnaie électronique sous MiCA; seule une banque ou un établissement de monnaie électronique peut l’émettre. Les stablecoins en euros évitent toute conversion monétaire en caisse à un magasin affichant ses prix en euros. Pour les jetons en d’autres monnaies, comme le dollar américain, les articles 23 et 58 de MiCA imposent à l’émetteur de cesser l’émission dès que le jeton sert à plus de 1 million de transactions et 200 millions d’euros par jour comme moyen d’échange dans une même zone monétaire.
Paiements crypto et Finance Loop
Finance Loop traite les paiements crypto dans son parcours Paiements & monnaie numérique, aux côtés des stablecoins et paiements instantanés. Finance Loop a soutenu la German Blockchain & AI Week 2025 à Berlin, dont le programme comprenait une session intitulée Crypto Payments and Interchain.
Finance Loop est un réseau professionnel qui favorise l’usage institutionnel des technologies émergentes en finance, comme l’IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.