
Pôle fintech
Un pôle fintech est un lieu ou une organisation reliant les startups de technologie financière aux institutions financières, investisseurs et accompagnements spécialisés. Les pôles européens comprennent des espaces de travail, associations sectorielles, accélérateurs et points de contact des superviseurs. Chaque modèle offre aux entreprises un moyen différent de trouver une expertise, développer des produits ou discuter des exigences d’accès au marché.
Les pôles peuvent aider les fondateurs à trouver une banque pour tester une application, des investisseurs pour discuter du financement ou des experts pour évaluer les questions réglementaires. Londres, Paris et d’autres places financières européennes réunissent plusieurs réseaux et organismes d’accompagnement de ce type. Les services et spécialités d’un pôle comptent lorsqu’une entreprise choisit où chercher du soutien.
Royaume-Uni et Irlande
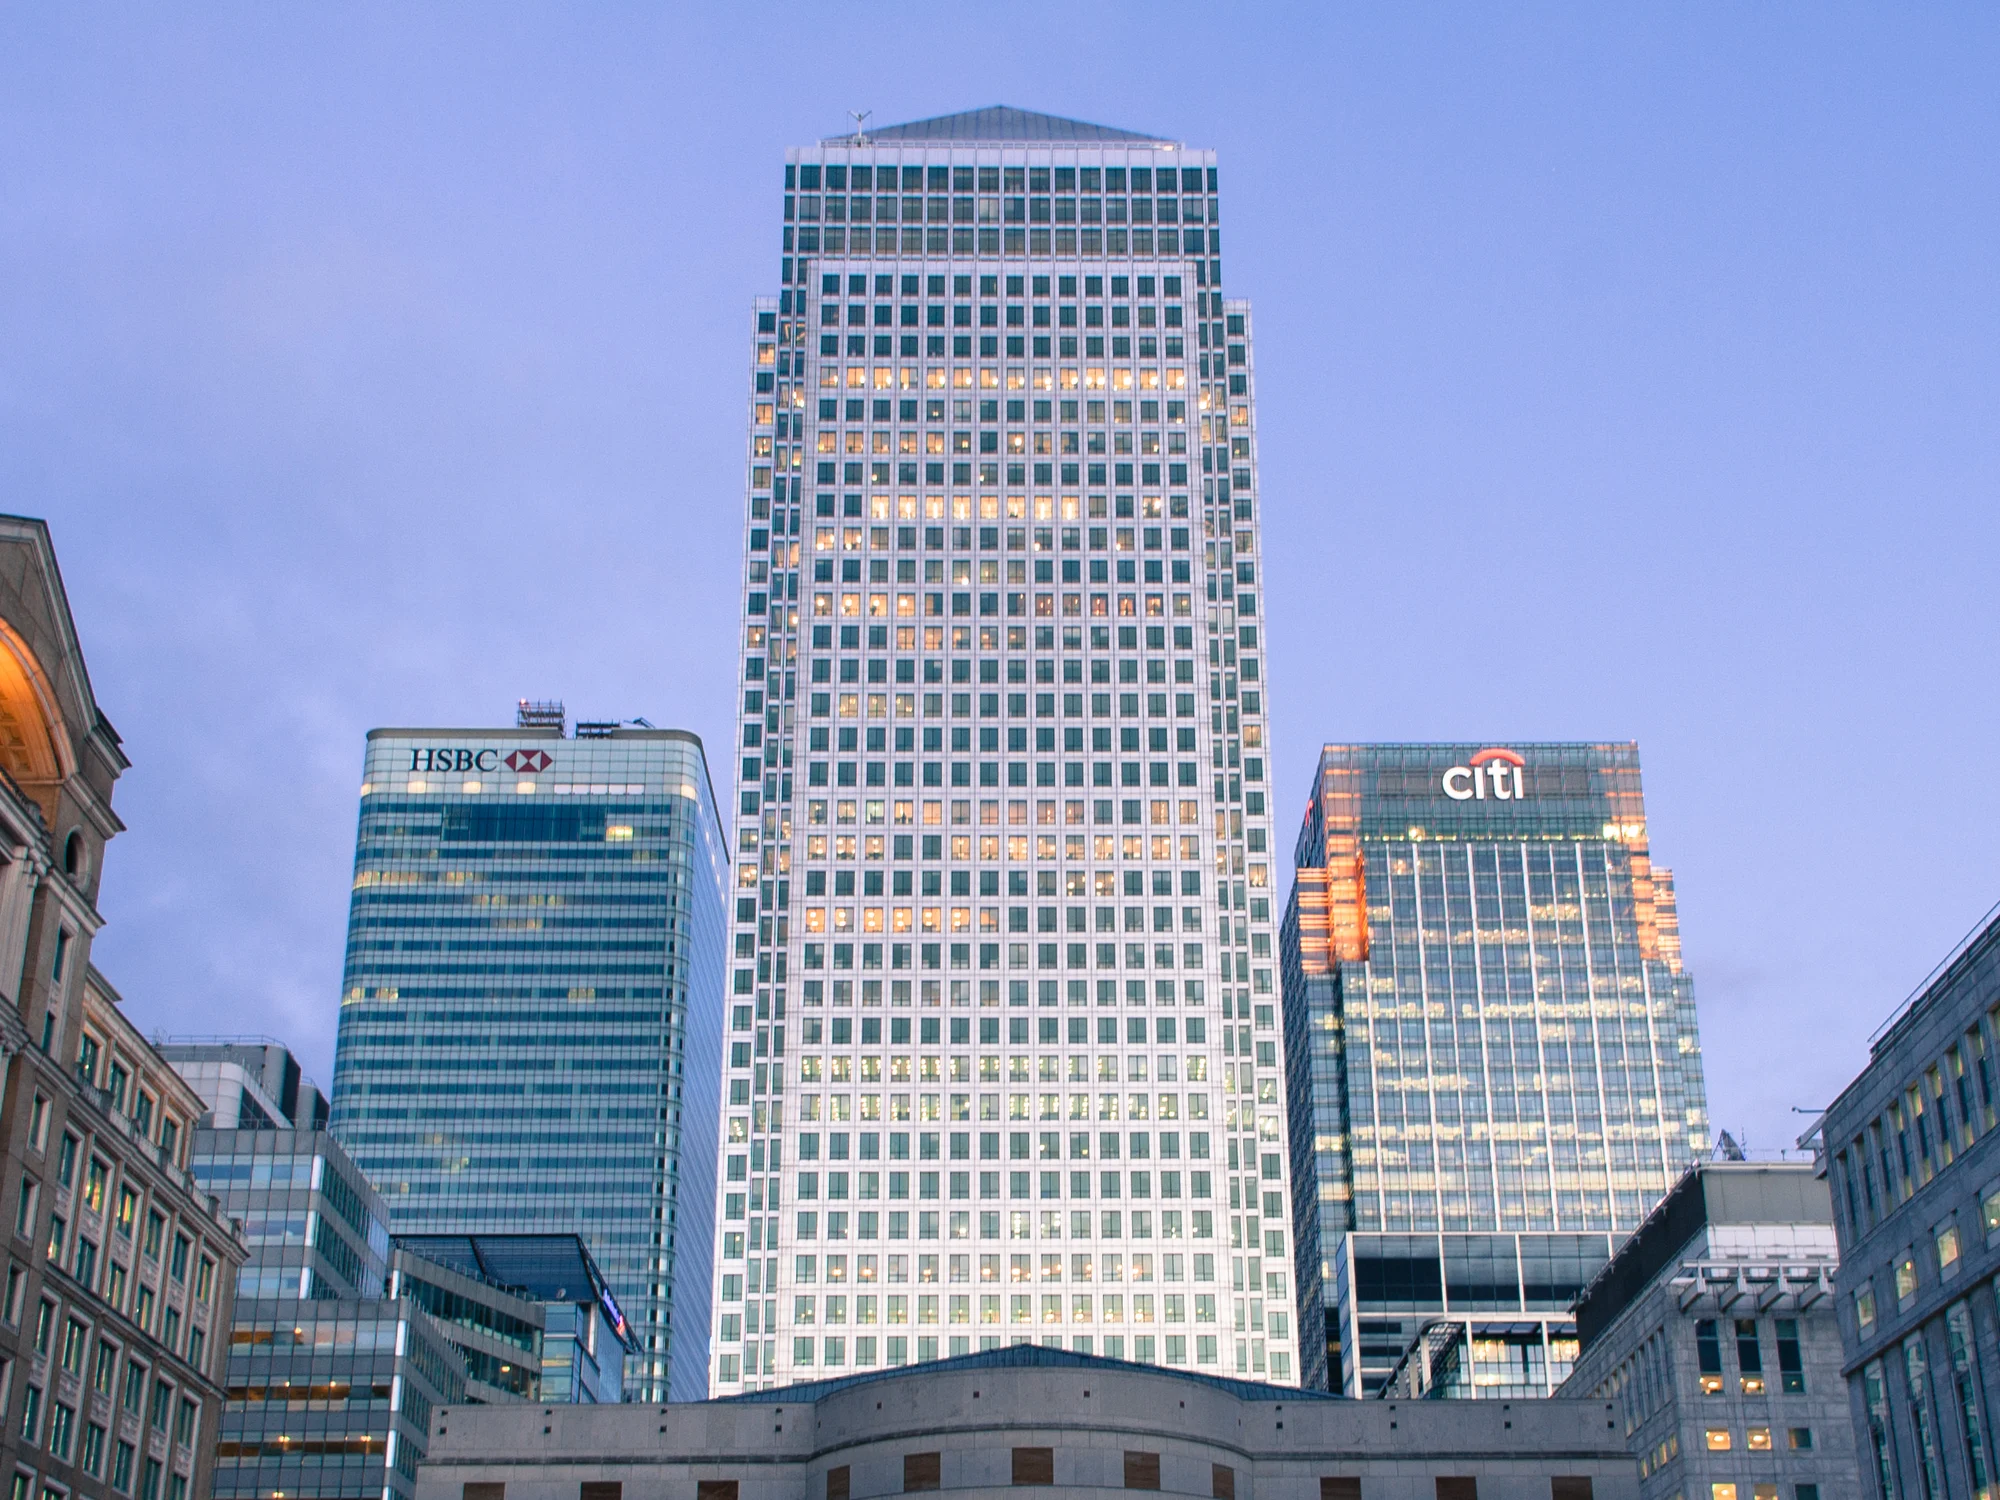
Level39 est le pôle technologique de Canary Wharf Group au 39e étage de One Canada Square à Londres. Ouvert en mars 2013 avec la technologie financière comme premier sujet, Level39 couvre désormais aussi la cybersécurité, les données et l’IA, la durabilité et les sciences de la vie. En 2014, Startupbootcamp FinTech a lancé son accélérateur londonien avec Lloyds Bank, Rabobank et MasterCard comme partenaires.
Dublin fonctionne autrement: les entreprises américaines de paiement et de crypto y établissent leur société desservant l’UE, agréée par la Central Bank of Ireland, comme décrit dans la fintech à Dublin.
France, Pays-Bas et Luxembourg
Station F, à Paris, se présente comme le plus grand campus de startups au monde. Ouvert en 2017 dans la Halle Freyssinet, Station F répertorie plus de 30 programmes gérés par des entreprises, écoles et Station F, dont le programme fintech et insurtech de BNP Paribas avec Plug and Play. Son écosystème parisien est décrit dans la fintech à Paris.
Holland FinTech est l’association du secteur fintech néerlandais, basée à Amsterdam et financée par les cotisations; voir aussi la fintech à Amsterdam. La LHoFT, Luxembourg House of Financial Technology, est une initiative public-privé fondée en 2016 près de la gare centrale de Luxembourg, dont le travail suit l’industrie des fonds, comme décrit dans la fintech au Luxembourg.
Pays nordiques et baltes
Copenhagen Fintech est le pôle danois créé en 2016 par le secteur financier danois et la ville de Copenhague. Il gère Copenhagen Fintech Lab à Applebys Plads et Nordic Fintech Week. Stockholm Fintech Hub a fermé, et le lieu de rencontre suédois est désormais une conférence, Stockholm Fintech Week, organisée en mars. Les deux pays sont comparés dans la fintech à Stockholm et Copenhague.
En Lituanie, le pôle est une association: Fintech Hub LT, désormais Lithuanian Fintech Association, regroupe les établissements agréés de paiement et de monnaie électronique et travaille avec la Bank of Lithuania sur la conformité et la criminalité financière. Le marché des agréments sous-jacent est couvert dans la fintech à Vilnius.
Pôles fintech en Allemagne
À Francfort, TechQuartier relie plus de 650 startups à des entreprises, investisseurs et universités, à quelques minutes à pied du quartier financier, et a accueilli l’accélérateur Fintech Europe de Plug and Play à partir de 2018. AI Hub Frankfurt Rhein-Main organise AI Week Frankfurt et des formations pour les entreprises, et le Frankfurt School Blockchain Center était un centre de recherche et groupe de réflexion blockchain à la Frankfurt School jusqu’à son changement de nom au printemps 2026.
À Berlin, la House of Finance and Tech Berlin est le pôle fintech de la Digital Hub Initiative, réseau fédéral de 25 pôles régionaux, et w3.hub est un espace de travail à Kreuzberg pour les développeurs en IA, robotique, quantique et blockchain. L’assurance dispose de deux pôles dans ce même réseau fédéral: InsurLab Germany à Cologne et InsurTech Hub Munich.
Pôles fintech en Suisse
Zurich compte quatre pôles présentés sur ce site. Tenity a débuté en 2015 comme initiative d’innovation ouverte chez SIX, a opéré sous le nom F10 jusqu’en 2023 et investit dans les fondateurs fintech en phase initiale. Kickstart Innovation rapproche startups et entreprises pour tester ensemble un produit. Swiss Fintech Innovations est une association de banques suisses rédigeant les normes Common API, et Trust Square est un espace de travail et d’événements près de Paradeplatz. En juin, Swiss Fintech Week rassemble les événements fintech suisses sur une semaine à Zurich.
Pour la crypto, le centre est la Crypto Valley, l’écosystème suisse de crypto et blockchain né dans le canton de Zoug. Les pôles crypto de l’UE, où les bourses et émetteurs de stablecoins détiennent leurs agréments MiCA, sont comparés dans les pôles crypto en Europe.
Accélérateurs transfrontaliers
Plug and Play gère son programme fintech depuis Paris, Munich, Stuttgart, Amsterdam, Vilnius, Londres, Milan et Vienne. Les banques deviennent partenaires entreprises, les startups participent gratuitement, et les deux parties testent des projets pilotes. Startupbootcamp a organisé des promotions fintech à Londres dès 2014 et à Amsterdam dès 2016, et sa dernière promotion fintech s’est achevée en juin 2024.
Pôles d’innovation des superviseurs
Le pôle d’innovation d’un superviseur est un point de contact où une entreprise demande comment les règles s’appliquent à son produit avant de solliciter un agrément. L’Autorité bancaire européenne comptait 41 pôles d’innovation dans les 30 pays de l’EEE et 14 bacs à sable réglementaires dans 12 pays en octobre 2023. Celui de l’Allemagne est le FinTech Innovation Hub de la BaFin, créé en 2017; aux Pays-Bas, l’AFM, DNB et ACM gèrent un pôle commun depuis 2016, et la Lituanie possède un programme pour nouveaux entrants et un bac à sable depuis 2018.
Les superviseurs partagent leurs enseignements au sein du European Forum for Innovation Facilitators, créé après un rapport commun des autorités européennes de surveillance en 2019. La fintech en Europe explique comment un agrément couvre tout le marché unique.
Comparatif des meilleures villes fintech européennes
Un agrément d’un État membre de l’UE bénéficie du passeport dans les autres, si bien qu’un fondateur choisit une ville fintech surtout pour son superviseur et ses clients. Londres et Zurich sont hors UE, et une entreprise qui y est établie a besoin d’un second agrément ou doit respecter les règles européennes pour servir les clients du marché unique. Voici dix villes fintech européennes, avec le principal avantage et inconvénient de chacune.
| Ville | Superviseur | Principal avantage | Principal inconvénient |
|---|---|---|---|
| Londres | FCA | Quatrième du Global FinTech Hub Report 2025; bac à sable FCA et AI Lab | Un agrément britannique ne donne plus de passeport UE |
| Dublin | Central Bank of Ireland | Common law anglophone dans l’UE | Contrôles étroits de la substance de l’entité irlandaise |
| Paris | ACPR et AMF | Station F et expérimentations de MNBC de gros de la Banque de France | Deux superviseurs selon l’activité |
| Amsterdam | DNB et AFM | iDEAL et opérations de négociation d’Euronext | Deux superviseurs et moins de grandes banques qu’à Francfort |
| Luxembourg | CSSF | Premier domicile de fonds en Europe | Moins de 700 000 habitants comme marché intérieur |
| Stockholm et Copenhague | Finansinspektionen et Finanstilsynet | Swish, MobilePay et banque ouverte avant PSD2 | Couronnes suédoise et danoise plutôt qu’euro |
| Vilnius | Bank of Lithuania | Agrément souvent en moins de six mois; SEPA via CENTROlink | Inspections et amendes renforcées |
| Francfort | BaFin et BCE | BCE, Bundesbank et Deutsche Börse dans la ville | Moins de fintechs qu’à Berlin |
| Berlin | BaFin | 189 fintechs et 31 pour cent du capital-risque allemand en 2024 | Peu de grandes banques et de personnel financier à proximité |
| Zurich | FINMA | SIX, Banque nationale suisse et agrément fintech FINMA | Aucun passeport UE pour les clients de l’UE |
Londres: FCA, sans passeport UE
Avantages
Londres est quatrième du Global FinTech Hub Report 2025, la meilleure place d’une ville européenne dans ce classement. La Financial Conduct Authority propose un Regulatory Sandbox pour tester auprès de vrais consommateurs, Innovation Pathways pour les questions sur les nouveaux modèles économiques, un Digital Sandbox avec des données synthétiques et un AI Lab. Selon son profil au ScaleUp Institute, Level39, à Canary Wharf, accueille 180 entreprises en croissance dont les membres ont levé plus de £1 milliard.
Inconvénients
Un agrément britannique ne donne plus de passeport dans l’UE, si bien qu’une fintech londonienne ayant des clients en Allemagne ou en France doit obtenir un second agrément européen. À la fin de la transition du Brexit, les règles européennes ont aussi empêché les investisseurs de l’UE de négocier des actions en euros sur les places londoniennes, et l’essentiel de ces échanges a été transféré à Amsterdam.
Dublin: Central Bank of Ireland
Avantages
L’Irlande est un pays anglophone de common law dans l’UE, et un agrément de la Central Bank of Ireland bénéficie du passeport dans chaque État membre. Stripe, Coinbase et Google détiennent des agréments irlandais de paiement ou de monnaie électronique, et la ville dispose déjà de personnel gérant la conformité européenne pour des groupes basés ailleurs. Le 9 avril 2024, la Banque centrale a publié ses attentes envers les candidats aux agréments de paiement et de monnaie électronique, indiquant les questions avant le dépôt. L’Irlande compte environ 270 fintechs nationales et 120 internationales, majoritairement à Dublin.
Inconvénients
La Banque centrale vérifie si l’entité irlandaise prend ses propres décisions ou détient seulement l’agrément pour une société mère étrangère. Le candidat doit prévoir des questions sur les décideurs, le rattachement de la fonction risque et le pouvoir de refus du conseil irlandais. Une entreprise dont les banques et contreparties sont sur le continent peut trouver le règlement en euros plus simple depuis une ville continentale.
Paris: ACPR et AMF
Avantages
Paris est dixième du Global FinTech Hub Report 2025, et Station F propose aux fondateurs plus de 30 programmes sur un campus. La Banque de France a mené douze expérimentations de MNBC de gros à partir de mars 2020 et testé trois modèles de règlement sur registre distribué. L’AMF supervise les entreprises crypto depuis son régime national PSAN, dont elle a aligné les exigences sur MiCA pour simplifier l’accès des entreprises enregistrées à l’agrément en France. Après le Brexit, Paris a aussi accueilli du personnel de négociation et de banque d’investissement venant de Londres.
Inconvénients
La France répartit la supervision par activité: l’ACPR, au sein de la Banque de France, couvre les banques, établissements de paiement et assureurs, et l’AMF les services d’investissement et crypto. Une entreprise proposant paiements et investissements relève des deux, et les autorités organisent un forum fintech commun car les entreprises rencontrent des difficultés à cette frontière.
Amsterdam: DNB et AFM
Avantages
Les Pays-Bas ont un petit marché intérieur, aussi leurs entreprises de paiement comme Adyen conçoivent d’emblée leurs services pour un usage transfrontalier. iDEAL, le système de compte à compte des banques néerlandaises, représente environ 70 pour cent des paiements en ligne du pays. Euronext mène ses opérations depuis Amsterdam, devenue le premier centre européen de négociation d’actions après le Brexit, avec des ingénieurs en infrastructures de marché.
Inconvénients
Selon le modèle Twin Peaks, une entreprise de paiement répond à De Nederlandsche Bank pour le capital et la gouvernance, et à l’AFM pour le traitement des clients. L’AFM pose des questions exigeantes sur la gouvernance et les contrôles antiblanchiment, ce qui prend du temps pour une entreprise pressée. Amsterdam compte aussi moins de grandes banques et gestionnaires d’actifs que Francfort comme clients institutionnels, et iDEAL rejoint le portefeuille européen Wero.
Luxembourg: CSSF
Avantages
Le Luxembourg est le premier domicile de fonds en Europe, si bien qu’un fournisseur d’administrateurs de fonds, banques dépositaires et agents de transfert trouve ses clients dans une même ville. La CSSF gère un Innovation Hub pour les modèles économiques hors des catégories habituelles d’agrément, et quatre lois blockchain depuis 2019 permettent d’émettre et détenir des titres sur registre distribué. Luxembourg for Finance recense plus de 250 fintechs dans le pays.
Inconvénients
Avec moins de 700 000 habitants, le Luxembourg est un marché intérieur trop petit pour développer une application grand public. La plupart des activités fintech du pays nécessitent un agrément, et l’Innovation Hub conseille sans approuver préalablement un modèle économique.
Stockholm et Copenhague: Finansinspektionen et Finanstilsynet
Avantages
Swish a dépassé huit millions d’utilisateurs particuliers dans une Suède d’environ dix millions d’habitants, et le danois MobilePay a fusionné avec le norvégien Vipps en 2022. Les banques nordiques ont ouvert l’accès aux comptes avant l’obligation PSD2, et Nordea comptait plus de 3 300 inscrits sur son portail développeurs. Finansinspektionen gère un Innovation Center, et Finanstilsynet permet aux entreprises de tester un modèle sous supervision dans son FT Lab.
Inconvénients
Les deux pays gardent leur monnaie, si bien qu’une entreprise reposant sur la couronne suédoise ou danoise traite le règlement en euros comme un projet distinct. Les grandes applications de paiement appartiennent aux banques historiques, et la plateforme nordique commune de compensation P27 a retiré sa demande d’agrément en mai 2023. Stockholm Fintech Hub a fermé, et Stockholm Fintech Week en mars est désormais le principal rendez-vous suédois.
Vilnius: Bank of Lithuania
Avantages
Go Vilnius indique que l’agrément en Lituanie prend souvent moins de six mois, et la Bank of Lithuania gère un programme pour nouveaux entrants et un bac à sable réglementaire de tests réels. Par CENTROlink, lancé en 2015, la banque centrale donne aux établissements agréés de paiement et de monnaie électronique accès à SEPA et SEPA Instant sans banque correspondante. Revolut a transféré son activité européenne à Vilnius après le Brexit, et la Bank of Lithuania comptait 263 fintechs fin 2022.
Inconvénients
Le superviseur a renforcé ses inspections, et la Bank of Lithuania a infligé une amende de 3,5 millions d’euros à Revolut Bank pour violation des règles antiblanchiment. Sous MiCA, le registre d’environ 850 entreprises crypto a cédé la place aux agréments, et seules trois entreprises crypto détenaient un agrément lituanien fin 2025. Une banque allemande travaillant avec une entreprise agréée à Vilnius vérifie son historique d’inspections en plus de l’agrément.
Francfort: BaFin et BCE
Avantages
La Banque centrale européenne, la supervision bancaire de la BCE, la Deutsche Bundesbank et Deutsche Börse sont toutes à Francfort, et la BaFin y possède l’un de ses deux sièges. Les banques nécessitant une entité européenne sous supervision directe de la BCE après le Brexit l’y ont installée, et Eurex gère le marché des dérivés. Startup Genome cite la fintech et la cybersécurité comme principaux domaines de l’écosystème startup de Francfort, qui compte 32 incubateurs et 10 accélérateurs.
Inconvénients
Francfort compte moins de fintechs que Berlin, où l’Investitionsbank Berlin en recense 189, soit plus que Munich et Francfort réunies. Deux activités ayant quitté Londres sont parties ailleurs: la négociation d’actions au comptant à Amsterdam, et le personnel de négociation et de banque d’investissement à Paris.
Berlin: BaFin depuis Bonn et Francfort
Avantages
L’Investitionsbank Berlin recense 189 fintechs actives à Berlin, et les trois quarts des 32 fintechs allemandes en croissance valorisées à plus de 100 millions d’euros y sont établies. Berlin a attiré 31 pour cent du capital-risque allemand en 2024, soit environ 2,2 milliards d’euros, selon Berlin Partner. Les bureaux coûtent moins cher qu’à Londres ou Paris, et plus de 190 sociétés de capital-risque sont présentes dans la ville.
Inconvénients
L’expertise financière se trouve à Francfort et Munich, si bien qu’une fintech berlinoise a peu de grandes banques proches et peine à recruter du personnel expérimenté en finance, selon The Fintech Times. L’étude de l’Investitionsbank Berlin souligne le manque de fonds en préamorçage et l’insuffisance du financement de croissance. Berlin n’a pas son propre superviseur, car la BaFin travaille depuis Bonn et Francfort.
Zurich: FINMA, hors UE
Avantages
SIX gère la bourse suisse et exploite le système de paiement SIC pour la Banque nationale suisse, qui a ajouté les paiements instantanés sur SIC5 en août 2024. L’agrément fintech de la FINMA permet d’accepter jusqu’à CHF 100 millions de dépôts publics sans agrément bancaire complet. Greater Zurich Area recensait 186 fintechs dans le canton de Zurich en 2025, et 135 autres dans le canton de Zoug.
Inconvénients
Un agrément suisse ne bénéficie pas du passeport UE, si bien qu’une entreprise zurichoise ayant des clients européens doit aussi respecter les règles européennes, comme MiCA pour les services crypto et DORA pour les services informatiques aux banques. Une entreprise agréée fintech ne peut ni investir les dépôts ni les rémunérer, et ses clients n’ont aucune protection des dépôts en cas de faillite.
Prochains événements fintech en Europe
Qu’est-ce qu’un pôle fintech?
Un pôle fintech est un lieu ou une organisation réunissant startups fintech, banques, investisseurs et superviseurs. Il peut s’agir d’un campus avec bureaux et événements, d’une association sectorielle, d’un accélérateur ou du pôle d’innovation d’un superviseur, et le terme désigne aussi une ville comptant de nombreuses fintechs.
Quels sont les plus grands pôles fintech européens?
Londres et Paris sont les deux villes européennes dans le top 10 du Global FinTech Hub Report 2025, aux quatrième et dixième places. Station F à Paris se présente comme le plus grand campus de startups au monde. D’autres villes européennes ont une page fintech ici, à savoir Francfort, Berlin, Zurich, Amsterdam, Dublin, Luxembourg et Vilnius.
Quelle ville européenne choisir pour créer une fintech?
Aucune ville ne l’emporte sur tous les points, car un agrément européen bénéficie du passeport dans le marché unique et le choix dépend des clients et superviseurs. Les entreprises de paiement et de monnaie électronique s’agréent souvent à Vilnius ou Dublin, la technologie des fonds va au Luxembourg, et un fournisseur de grandes banques les trouve à Francfort et Paris. Berlin réunit le plus de fintechs et de capital-risque allemands, et Londres domine les villes européennes du Global FinTech Hub Report 2025, mais nécessite un second agrément pour les clients de l’UE.
Quel est le pôle fintech en Allemagne?
L’Allemagne en a deux: Francfort, où TechQuartier est le pôle startup voisin des banques, et Berlin, où la House of Finance and Tech Berlin est le pôle fintech de la Digital Hub Initiative fédérale. Pour les questions de supervision, la BaFin gère son FinTech Innovation Hub.
Pôles fintech en Europe et Finance Loop
Finance Loop se construit avec Frankfurt Main Finance et TechQuartier, l’un des pôles de cette page, et organise ses événements à Francfort, Munich, Berlin et Hambourg. Finance Loop s’associe à des conférences à Francfort, Paris et Barcelone et organise des délégations vers les pôles financiers européens. Un pôle, accélérateur ou association souhaitant toucher les banques allemandes peut devenir partenaire ou accueillir un événement avec Finance Loop, et l’adhésion gratuite Network Membership permet de recevoir les invitations.
Finance Loop est un réseau professionnel qui favorise l’usage institutionnel des technologies émergentes dans la finance, telles que l’IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.