
Zahlungsverhalten Deutschland
Zahlungsverhalten in Deutschland beschreibt, wie Menschen ihre Einkäufe etwa mit Bargeld oder Karte bezahlen. Studien erfassen die gewählten Zahlungsmittel und die damit ausgegebenen Beträge. Die Zahl der Barzahlungen und ihr Gesamtwert beantworten unterschiedliche Fragen, weil ein kleiner Einkauf ebenso als eine Zahlung zählt wie ein großer.
Das Zahlungsverhalten hilft Banken und Händlern, benötigte Dienste wie Bargeldabhebungen und Kartenzahlungen zu planen. Für Haushalte kann Bargeld die Ausgabenkontrolle erleichtern und Zahlungen ohne Karte oder Smartphone ermöglichen. Der Vergleich mit anderen Zahlungsmitteln zeigt, wo Menschen Zugang zu verschiedenen Zahlungsweisen brauchen.
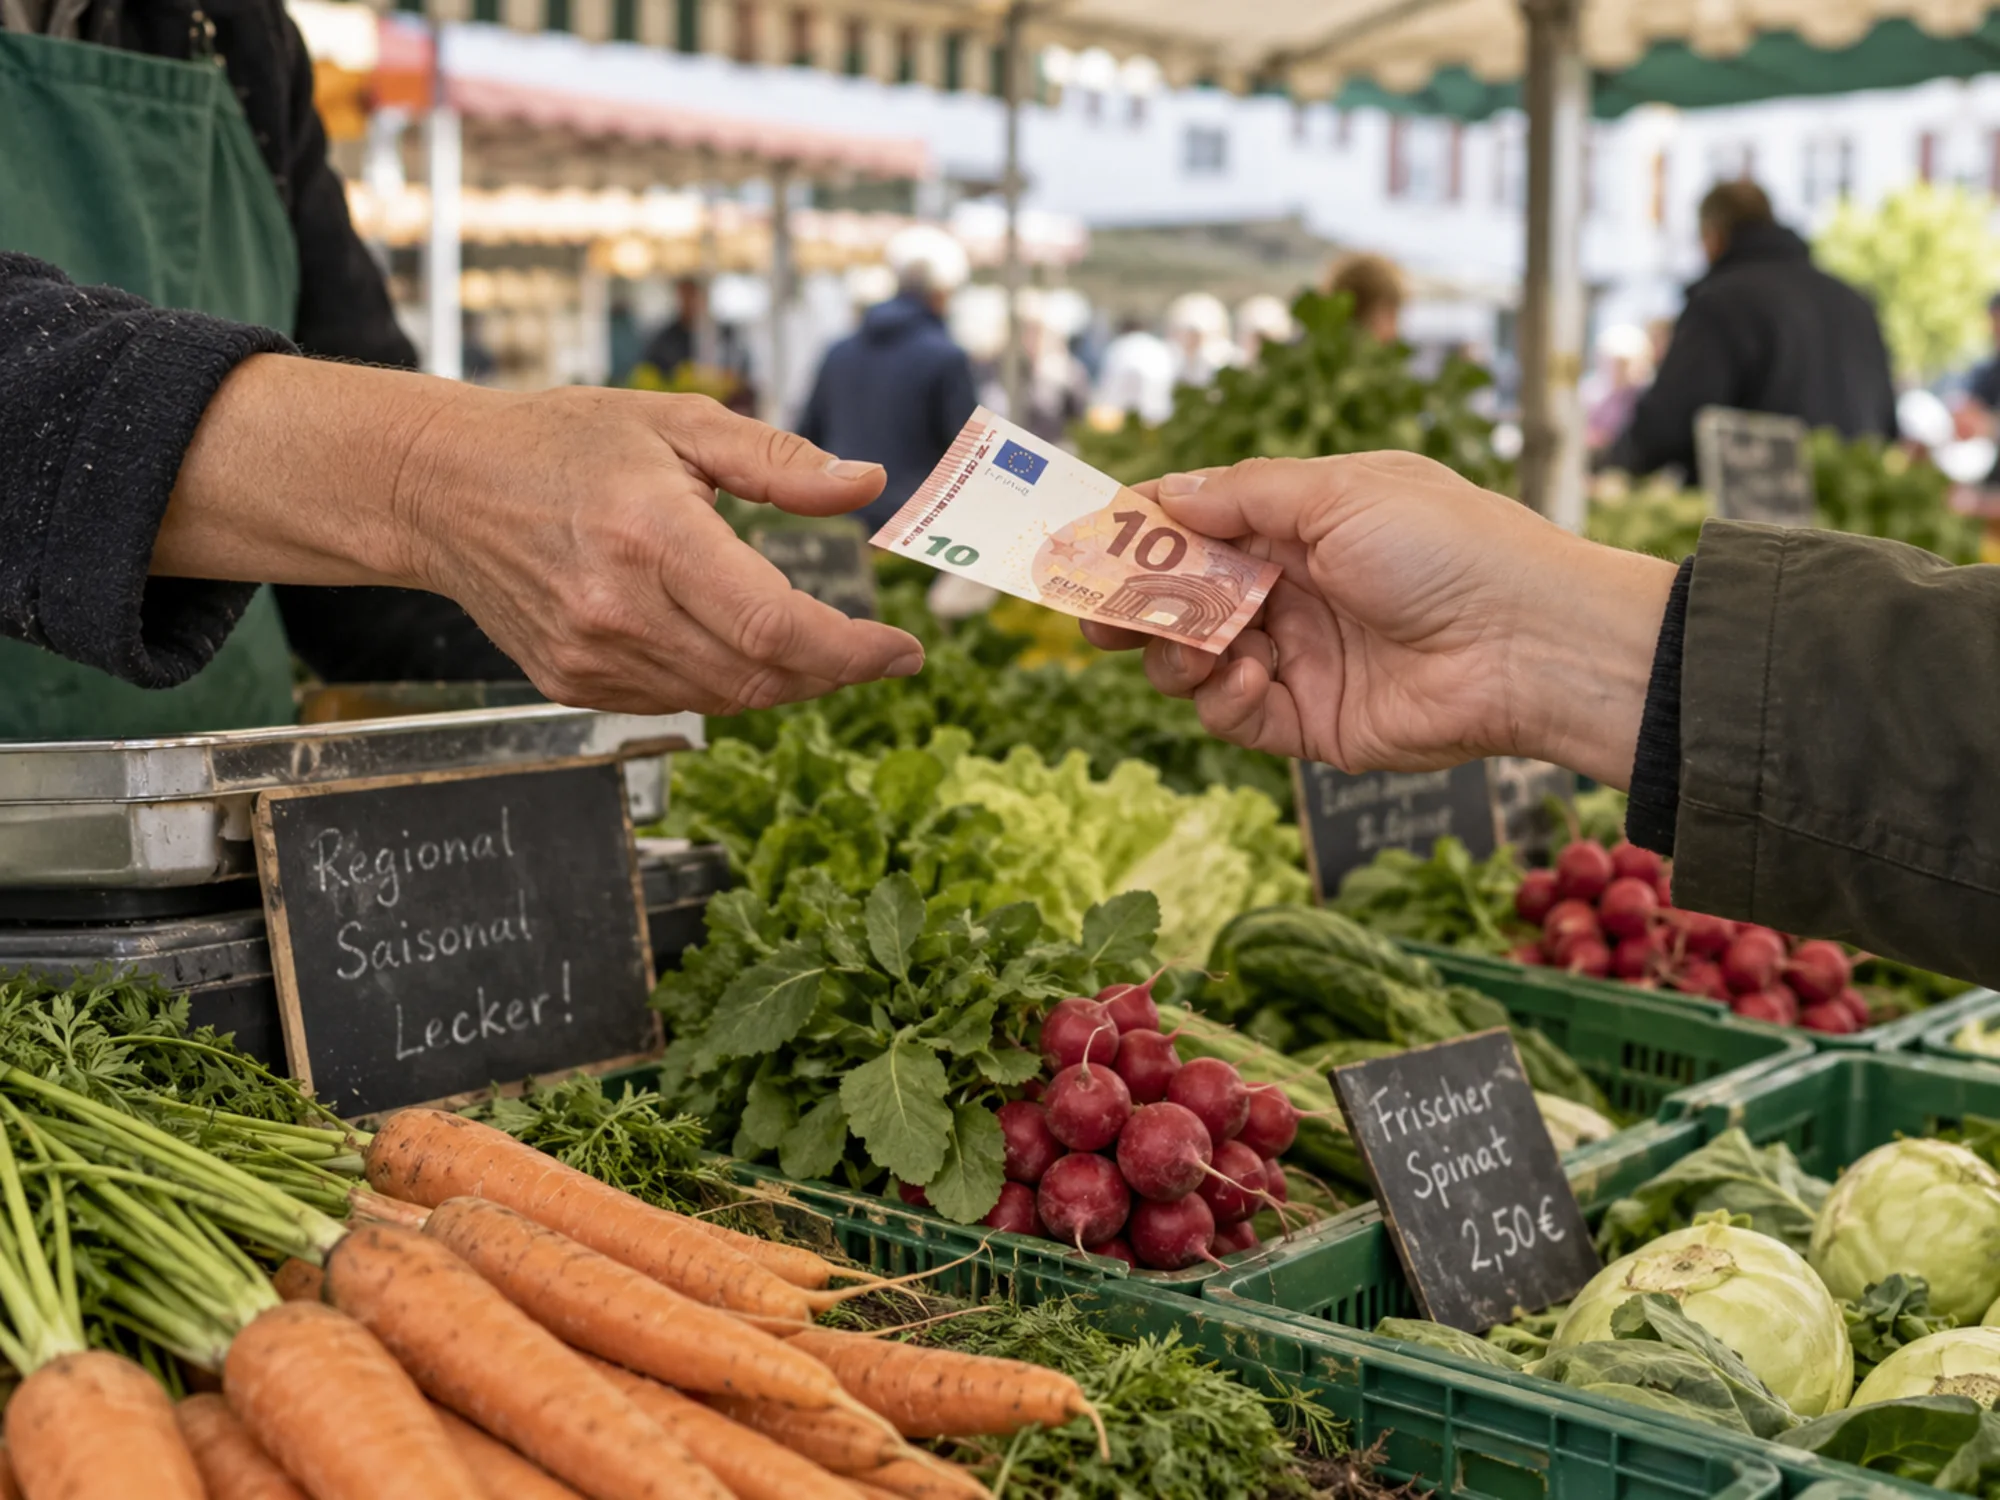
45 Prozent der Alltagszahlungen sind bar
Die Studie zählt 45 Prozent der Transaktionen und 23 Prozent des Umsatzes in bar. Den größten Umsatzanteil hat die Debitkarte mit 28 Prozent. Mobile Zahlungen haben ihren Anteil fast verdoppelt und erreichen zehn Prozent, Apple Pay nutzen 41 Prozent der mobil Zahlenden. Zwischen Privatpersonen laufen 71 Prozent der Zahlungen bar.
Im Schnitt tragen die Befragten 98 Euro im Portemonnaie, 43 Prozent haben weiteres Bargeld zu Hause. Über 80 Prozent des Bargelds kommen aus Geldautomaten, auch wenn mehr Menschen an der Ladenkasse abheben. Das Institut forsa befragte 6.070 Personen ab 18 Jahren von September bis Dezember 2025, die zusätzlich drei Tage lang ein Zahlungstagebuch führten.
Bargeld oder Karte
Bargeld führt im Handel für den täglichen Bedarf, in der Gastronomie, auf Märkten und zwischen Privatleuten. Bei übrigen Einkäufen vor Ort liegt die Debitkarte vorn. Online entfällt die Hälfte der Zahlungen auf Internetbezahlverfahren, vor allem PayPal. 52 Prozent bevorzugen unbare Zahlungsmittel und 26 Prozent Bargeld, dessen Nutzer Privatsphäre und den Überblick über ihre Ausgaben nennen.
Bargeld war bei 94 Prozent der Einkäufe vor Ort möglich, Karte oder Handy bei 86 Prozent, fünf Punkte mehr als zwei Jahre zuvor. 73 Prozent befürworten eine Pflicht für Händler, neben Bargeld mindestens eine digitale Option anzubieten. Kartenzahlung in Deutschland umfasst girocard, Debitkarten von Visa und Debitkarten von Mastercard.
Was das für Banken und Zahlungsanbieter heißt
Für Banken ist die Studie eine Planungsgrundlage. 29 Prozent fanden den Weg zum Geldautomaten schwieriger als zwei Jahre zuvor, vor allem in Großstädten, und Filial- und Automatennetze stehen unter Beobachtung. Ein Drittel nutzt bereits regelmäßig Echtzeitüberweisungen, siehe Echtzeitüberweisung in Europa.
63 Prozent halten mehr europäische Eigenständigkeit im Zahlungsverkehr für nötig, 46 Prozent haben vom digitalen Euro gehört. Wero, das Sparkassen, Volks- und Raiffeisenbanken, Deutsche Bank, Postbank, ING Deutschland und Revolut in ihre Apps eingebaut haben oder unterstützen, konkurriert um die Alltagszahlungen von Bargeld und Karte.
Kommende Payments-Events in Deutschland
Wie viel zahlen die Deutschen bar?
In der Bundesbank-Studie liefen 45 Prozent der Alltagszahlungen und 23 Prozent des Umsatzes bar. 2023 lag der Anteil nach Zahl der Zahlungen bei 51 Prozent.
Wollen Deutsche Bargeld behalten?
80 Prozent halten es für wichtig, dass Barzahlung möglich bleibt, 68 Prozent wollen Bargeld an jeder Kasse. Nur vier Prozent der Befragten nutzen nie Bargeld.
Wer veröffentlicht die Zahlen zum Zahlungsverhalten?
Die Deutsche Bundesbank veröffentlicht alle zwei Jahre eine Studie zum Zahlungsverhalten in Deutschland. Die Daten stammen aus Befragung und Zahlungstagebuch des Instituts forsa.
Zahlungsverhalten in Deutschland und Finance Loop
Finance Loop behandelt, wie Deutschland bezahlt, im Track Zahlungsverkehr & digitales Geld, von Bargeld und Girocard bis Wero und digitalem Euro. Banker und Zahlungsanbieter treffen sich bei Finance-Loop-Events in Frankfurt, München, Berlin und Hamburg.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.