
Smart Contracts Anwendungsbeispiele
Smart Contracts im Finanzwesen sind Anwendungen auf einem gemeinsamen Register, die bei erfüllten Bedingungen einen festgelegten Schritt ausführen. Der Code kann digitale Vermögenswerte übertragen oder nach einem bestimmten Ereignis eine Zahlung freigeben. Banken und andere Nutzer benötigen dafür einen geeigneten Zugang zum Geld oder zu den betroffenen Vermögenswerten.
Smart Contracts übersetzen wiederholbare Geschäftsschritte in ausführbare Regeln, damit ein vereinbarter Ablauf nicht für jede Stufe eine neue manuelle Anweisung braucht. Eine Zahlung bei Lieferung ist möglich, wenn sich das maßgebliche Ereignis prüfen lässt. Für den Abschluss des Finanzgeschäfts benötigt das Programm verlässliche Eingangsdaten und einen geeigneten Zahlungsweg.
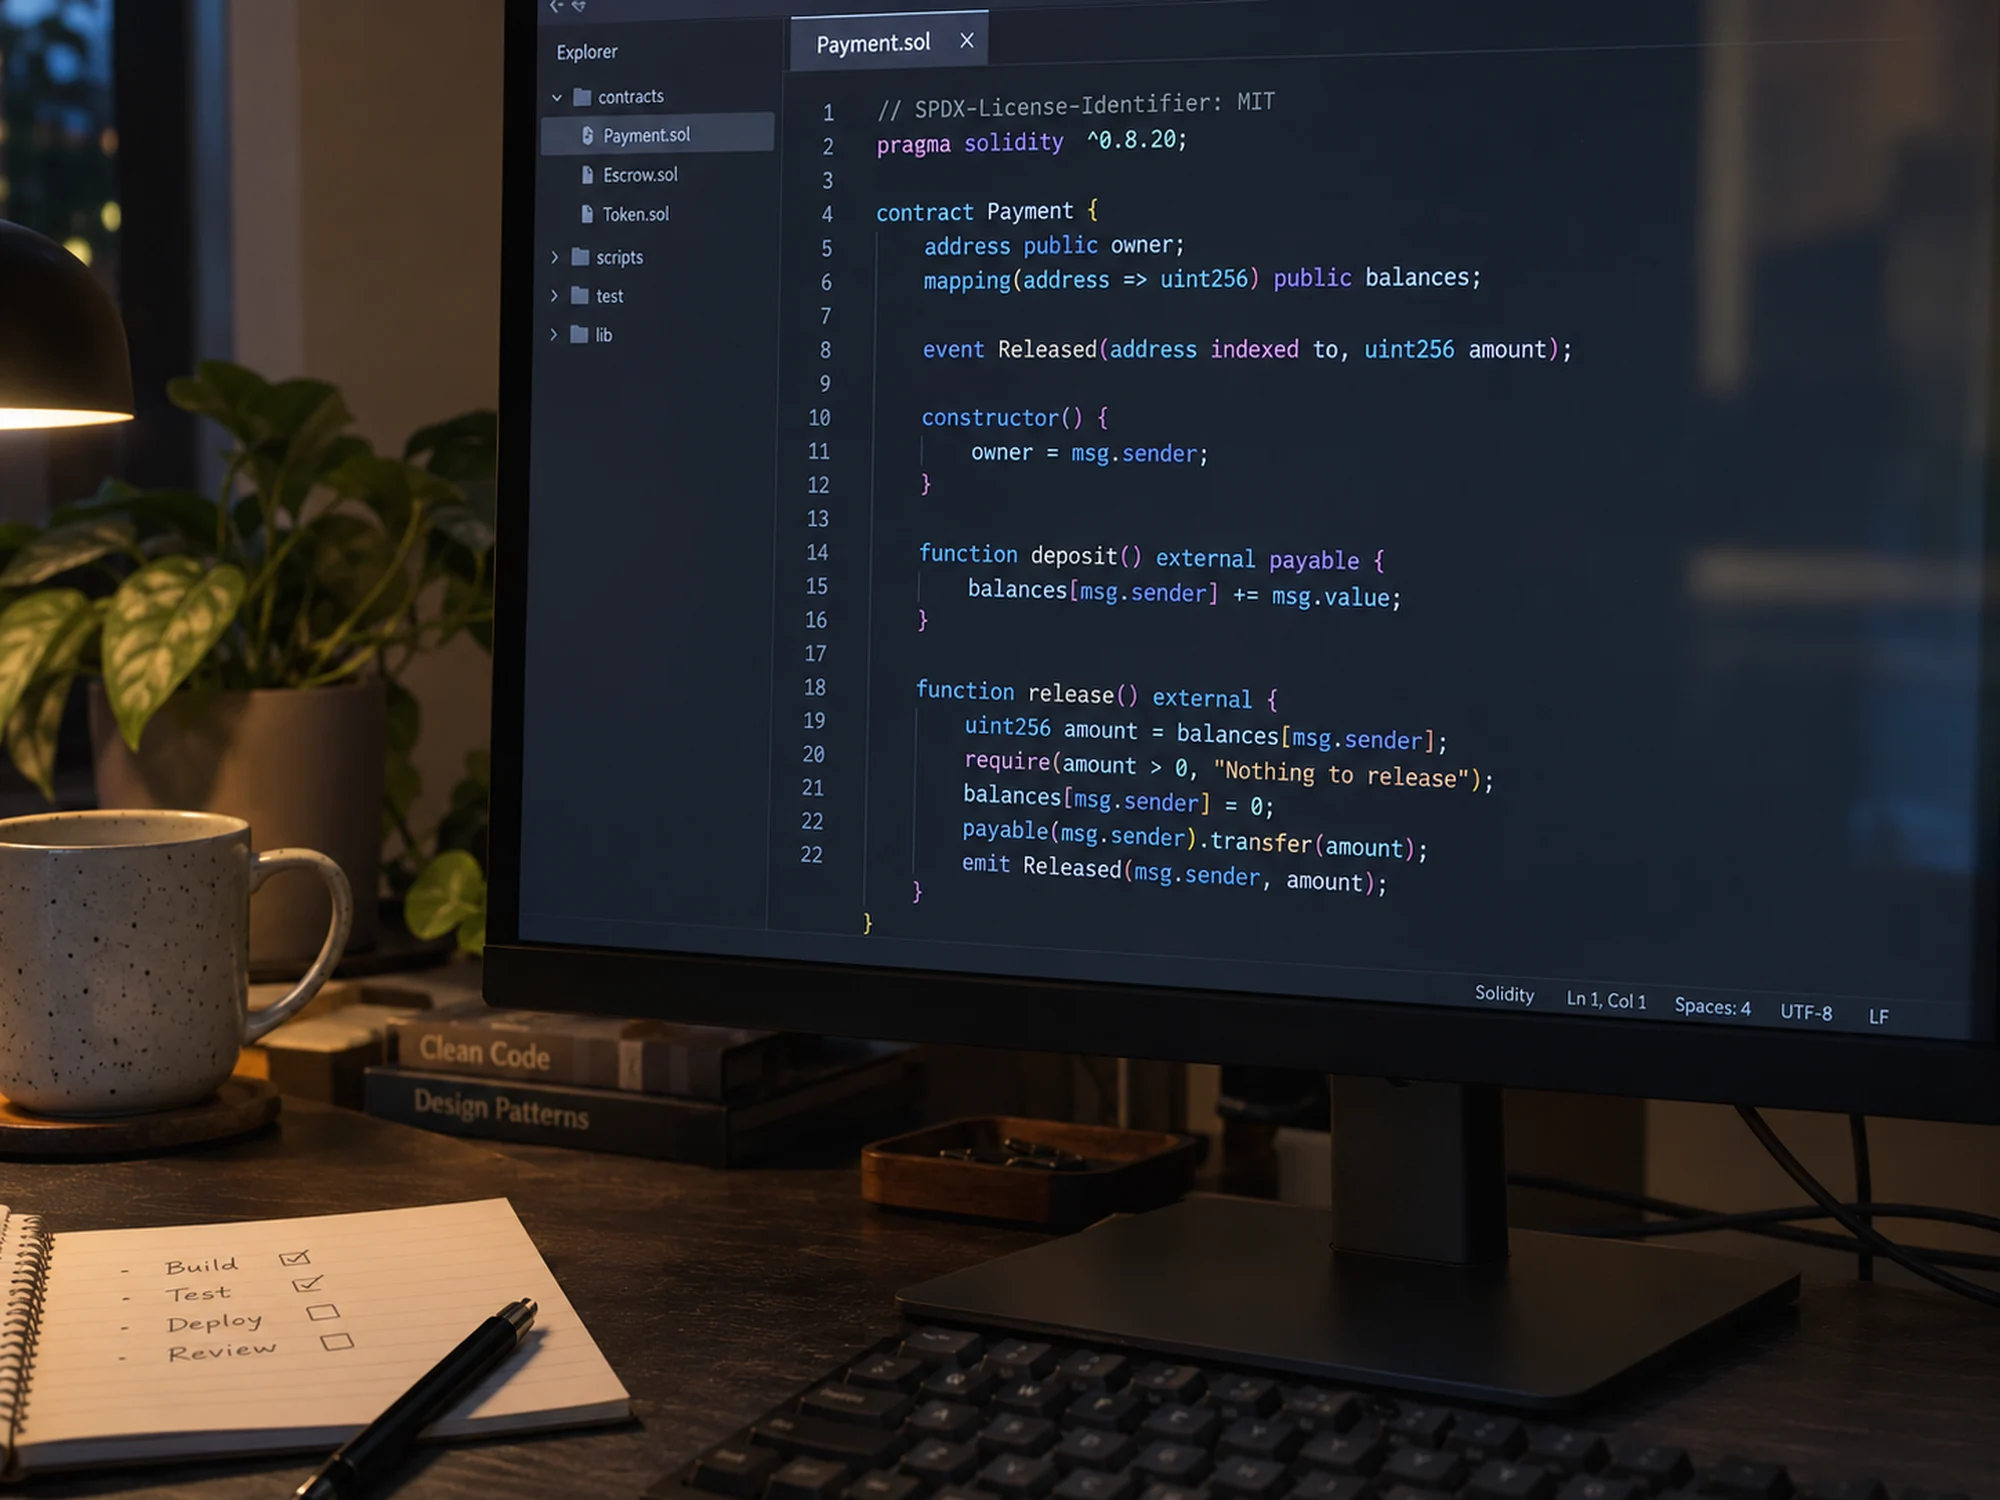
Programmierbare Zahlungen: wo Code auf Geld trifft
Eine Arbeitsgruppe von Deutscher Bundesbank und Bundesfinanzministerium mit Fachleuten aus 19 Unternehmen der Real- und Finanzwirtschaft hat diese Frage untersucht. Der Bericht der Arbeitsgruppe vom Dezember 2020 betrachtet Zahlungen zwischen Maschinen, im Internet der Dinge und nach Nutzung, also Fälle, in denen ein Smart Contract das Geschäft steuert und die Geldseite programmierbar abgewickelt werden muss. Laut gemeinsamer Pressenotiz lassen sich klassische Zahlungen nicht in Smart Contracts einbauen und stoßen an Grenzen; private Krypto-Token und Stablecoins eigneten sich damals wegen fehlender Wertstabilität und geringer Interoperabilität kaum.
Aus den verglichenen Optionen sind inzwischen Projekte geworden. Deutsche Banken arbeiten am gemeinsamen Einlagen-Token Commercial Bank Money Token, beschrieben auf der Seite zu tokenisierten Einlagen. Regulierte Euro-Stablecoins gibt es als E-Geld-Token nach MiCA. Das Eurosystem wickelt DLT-Geschäfte über Pontes in Zentralbankgeld ab. In Großbritannien hat ein Pilot mit tokenisierten Einlagen Geld gesperrt und bei einer Hypothekenumschuldung automatisch freigegeben.
Wo Banken und Versicherer Smart Contracts nutzen
Zu den Anwendungen von Smart Contracts gehören Kredite, Versicherungsfälle wie Flugverspätungen, schnelleres Clearing und Settlement sowie Firmenzahlungen in tokenisierten Einlagen und KYC- und Eignungsprüfungen. Auch Hedera unterstützt Smart Contracts. Bei tokenisierten Wertpapieren enthält der Token-Vertrag die Übertragungsregeln, etwa dass nur geprüfte Wallets eine Anleihe halten dürfen. In DeFi sind Kredit- und Tauschprotokolle selbst Smart Contracts, wie die Antwort zu dezentralen Finanzen erklärt.
Smart Contracts haben technische und rechtliche Grenzen. Ein Smart Contract ist nach dem Einsatz unveränderlich, seine Daten sind auf einer öffentlichen Blockchain sichtbar, und er passt nicht zu jeder Versicherung. Code legt auch nichts aus: Eine Vereinbarung mit Ermessensspielraum bleibt schriftlich, der Code übernimmt die Teile, die sich als Wenn-dann-Regel fassen lassen, etwa Zahlungsauslöser.
Sind Smart Contracts rechtlich bindend?
Ein Smart Contract ist Software. Ob er ein Vertrag im Rechtssinn ist, hängt von der Vereinbarung ab, die ihn umgibt. Die Law Commission für England und Wales kam in ihrer Stellungnahme zu Smart Legal Contracts (auf Englisch) zu dem Schluss, dass das geltende Recht sie ohne neue Gesetze tragen kann. Fehler im Code sind ein eigenes Risiko; die Seite zum Smart-Contract-Audit erklärt Umfang und Bericht einer Prüfung.
Kommende Events zu digitalem Geld und Blockchain in Deutschland
Finance Loop und Smart Contracts
Programmierbares Geld steht auf dem Programm der Digital Euro Conference in Frankfurt, veranstaltet von der Digital Euro Association, einem Partner von Finance Loop. Zahlungen in DLT-basierten Märkten waren Thema eines Panels mit Deutscher Bundesbank, Deutscher Bank, der Commerzbank, DZ Bank und AllUnity beim Frankfurt Forum on Digital Assets & Applications.
Zahlungsverkehr & digitales Geld
Digitale Infrastruktur & Souveränität
Was sind Smart Contracts im Finanzwesen?
Smart Contracts im Finanzwesen sind Code auf einem gemeinsamen Register, der bei erfüllten Bedingungen einen Finanzschritt ausführt: eine Zahlung, die Übertragung eines tokenisierten Wertpapiers, eine Kreditauszahlung oder eine Versicherungsleistung.
Was unterscheidet Smart Contract und programmierbare Zahlung?
Der Smart Contract ist der Code mit den Bedingungen. Eine programmierbare Zahlung ist eine Zahlung, die solcher Code auslösen kann. Dafür braucht es Geld auf demselben Register oder eine Verbindung dorthin, etwa einen Einlagen-Token, einen E-Geld-Token oder Zentralbankgeld über Pontes.
Was ist ein Smart Legal Contract?
Ein Vertrag, dessen Bedingungen ganz oder teilweise als selbst laufender Code geschrieben sind. Der Code allein ist Software; die Vereinbarung macht ihn verbindlich. Die Law Commission sieht englisches Recht dafür gerüstet.
Welche Anwendungsbeispiele gibt es im Bankwesen?
Gesperrtes Geld, das beim Abschluss eines Immobilienkaufs freigegeben wird, Lieferung gegen Zahlung bei einer tokenisierten Anleihe, automatische Auszahlungen bei parametrischen Versicherungen und Regeln, die einen Security Token auf geprüfte Halter beschränken.
Smart Contracts und Finance Loop
Finance Loop behandelt Smart Contracts im Themenfeld Zahlungsverkehr & digitales Geld, ausgehend von programmierbaren Zahlungen und den digitalen Geldformen, die sie möglich machen. Finance Loop bringt Fachleute von Banken, Zahlungsdienstleistern, Versicherern und Entwicklung bei Events in Frankfurt, München, Berlin und Hamburg zusammen.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, etwa KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, in vier Themenfeldern Know-how und persönliche Netzwerke aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.