
Embedded Lending
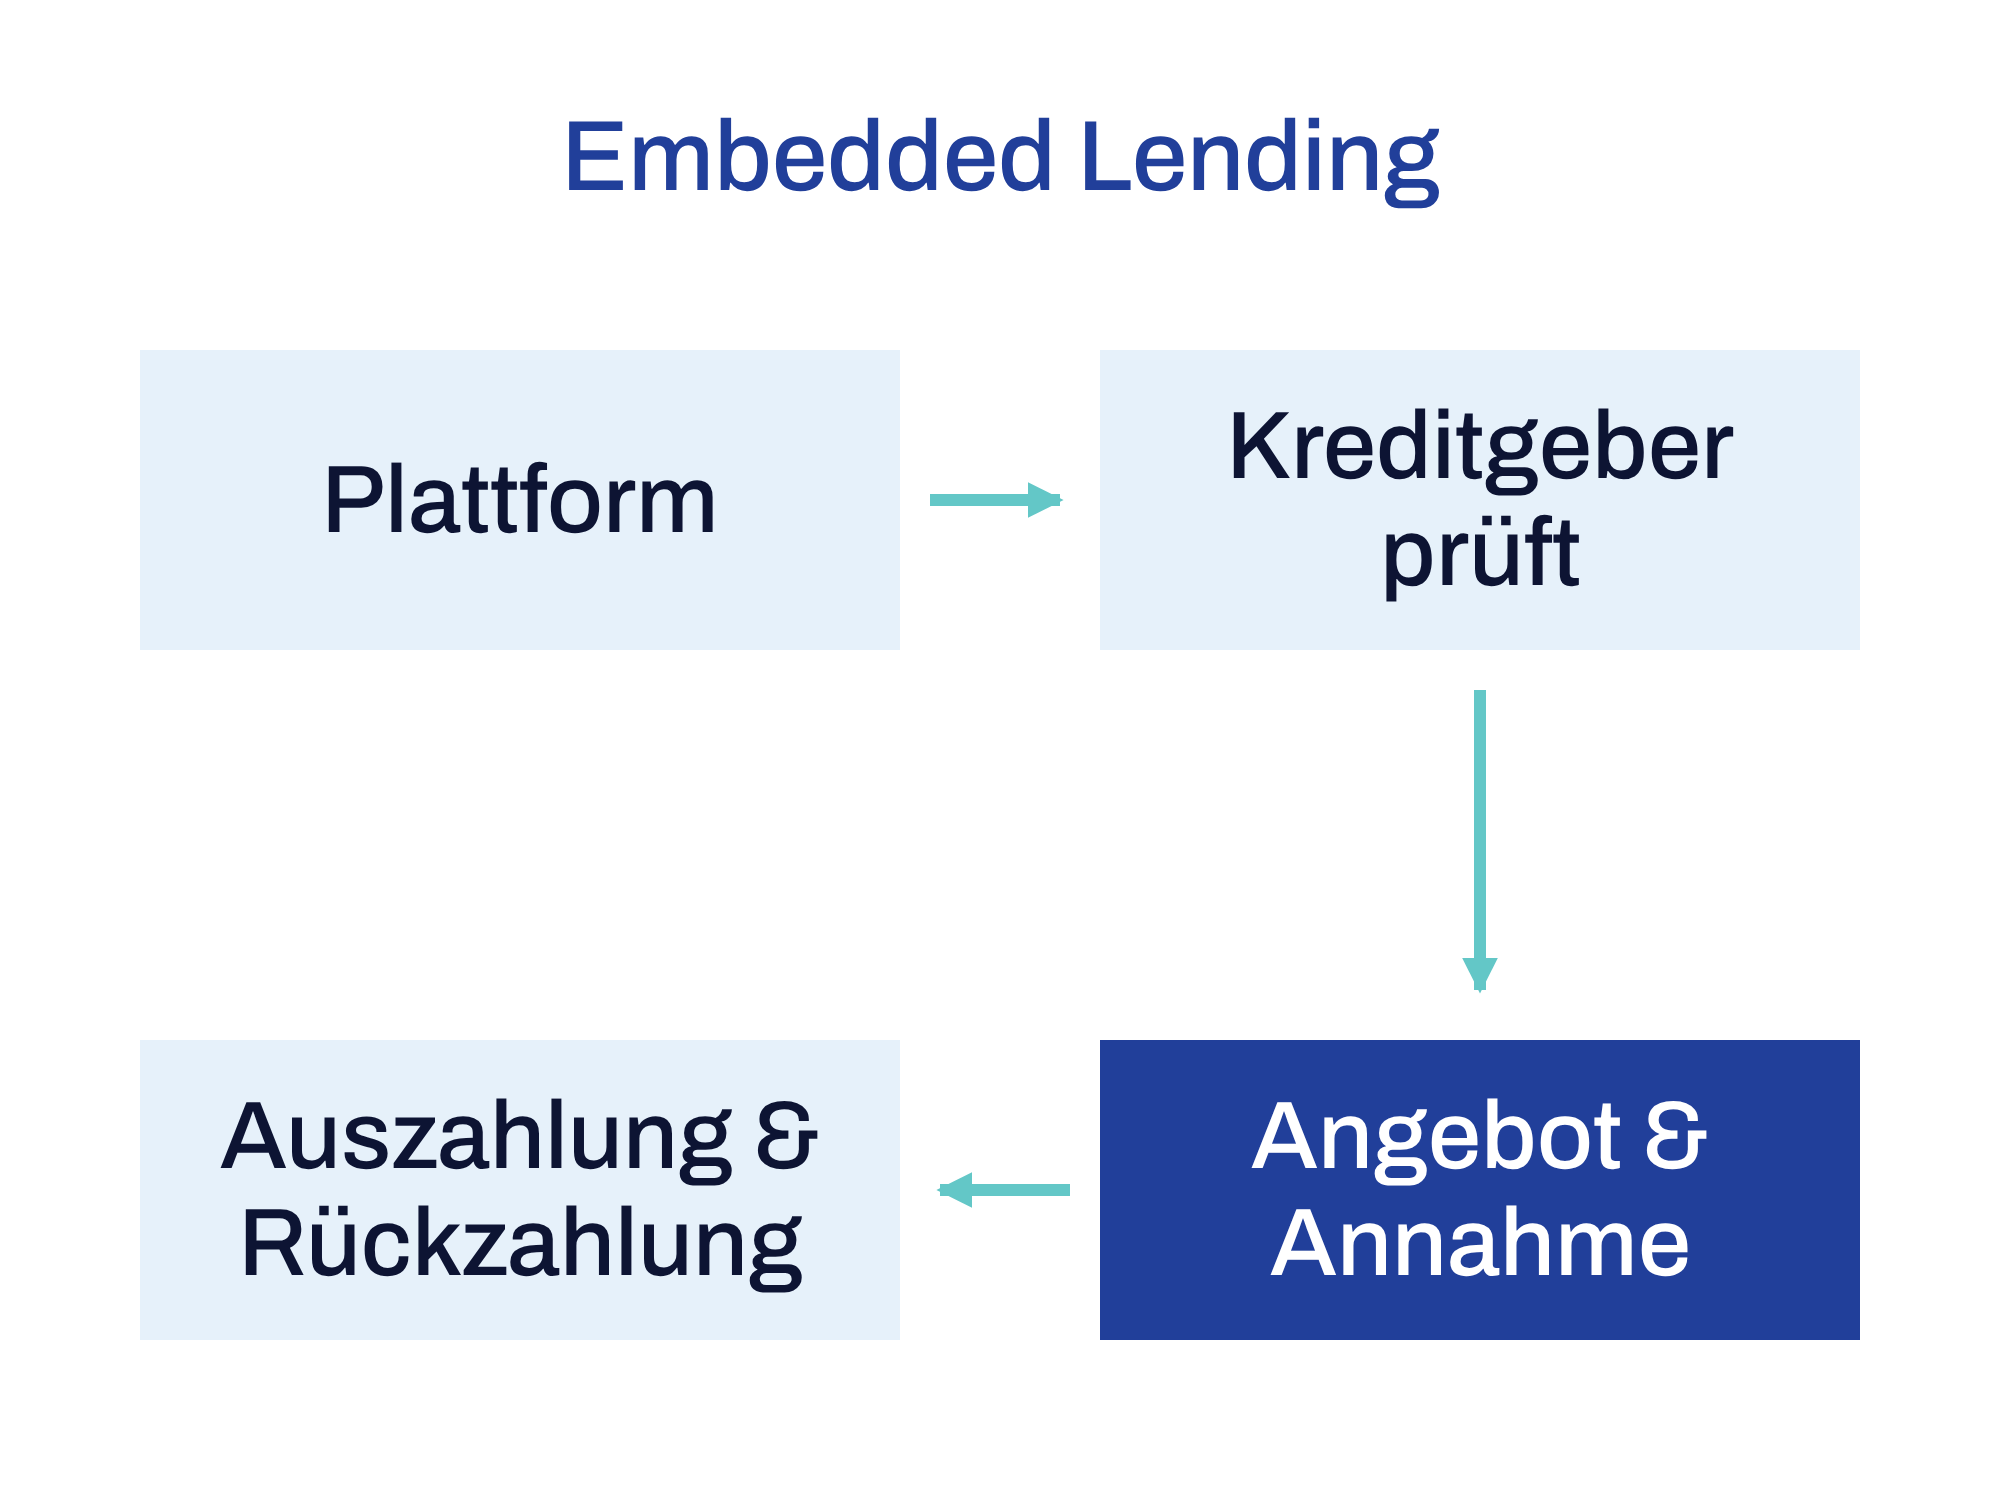
Embedded Lending integriert Unternehmensfinanzierung in Software, die Unternehmen bereits für Zahlungen, Verkäufe oder ihren Betriebsalltag nutzen. Eine Plattform kann innerhalb dieser bestehenden Beziehung ein Finanzierungsangebot anzeigen, während ein Finanzierungspartner das Unternehmen prüft und das Kapital bereitstellt.
Das Modell verbindet einen betrieblichen Finanzierungsbedarf mit bereits verfügbaren Informationen einer Plattform. Die Transaktionshistorie kann eine Prüfung unterstützen, und ein integrierter Antrag kann wiederholte Dateneingaben reduzieren. Der Finanzierungsvertrag bestimmt weiterhin die Voraussetzungen, Kosten und Rückzahlungspflichten des jeweiligen Unternehmens.
Wo Embedded Lending eingesetzt wird
Ein Marktplatz kann Händlern Betriebskapital für ihre nächste Warenbestellung anbieten. Eine Softwareplattform kann Geschäftskunden neben ihren Vertriebswerkzeugen Zugang zu Finanzierungen ermöglichen. Diese Anwendungen gehören zu Embedded Finance und konzentrieren sich auf die Finanzierung einer bestehenden Geschäftsbeziehung.
Der sinnvolle Ausgangspunkt ist die Finanzierungsentscheidung und der beteiligte Geschäftskunde. Produktteams sollten klären, wann eine Finanzierung hilft, welche Informationen ein Angebot stützen und wie die Rückzahlung verfügbare Liquidität beeinflusst.
Aufgaben innerhalb der Finanzierungspartnerschaft
Plattform, Finanzierungsanbieter und Zahlungsabwickler können innerhalb einer Kundenreise unterschiedliche Aufgaben haben. Ein Vertrag sollte bestimmen, wer Anträge prüft, Mittel bereitstellt, die Finanzierung betreut und Beschwerden bearbeitet. Bei Stripe Capital for platforms übernehmen Stripe und seine Finanzierungspartner Kreditprüfung, Finanzierung und Betreuung für verbundene Konten.
Plattformteams brauchen weiterhin klare Zuständigkeiten für ihre Benutzeroberfläche und geschäftliche Kommunikation. Unterstützte Länder, Rechtsträger und Vermittlerpflichten sollten vor dem Start für das konkrete Programm geprüft werden.
Daten und Voraussetzungen für Unternehmensfinanzierung
Die Zahlungshistorie kann Geschäftsaktivität, saisonale Schwankungen und die Beständigkeit eingehender Umsätze zeigen. Adyen Capital nutzt Zahlungsdaten für die Finanzierungsprüfung sowie Anforderungen an Standort, Unternehmensart und Abwicklungshistorie. Erfüllte Mindestanforderungen garantieren einem Unternehmen noch kein Angebot zur Finanzierung.
Teams sollten klären, welcher Rechtsträger jedes Konto hält und wer dafür eine Finanzierung annehmen darf. YouLend Onboarding trennt Angaben zum Antragsteller und deren Prüfung innerhalb des Finanzierungsantrags und macht diese Schritte zum Bestandteil der Integrationsplanung.
Angebote, Kosten und vertragliche Rückzahlung
Ein integriertes Angebot sollte den ausgezahlten Betrag und die gesamte Rückzahlungspflicht leicht vergleichbar machen. Der einbehaltene Umsatzanteil, die feste Gebühr und mögliche Mindestzahlungen beantworten unterschiedliche Fragen. Ein Umsatzabzug beschreibt den Einzug, während der Finanzierungsvertrag die zugrunde liegende Verpflichtung bestimmt.
Produktteams sollten einen gewöhnlichen Kredit mit einer Finanzierung durch Forderungsankauf vergleichen, bevor sie ein Modell wählen. Vertragsstruktur und Kundeneignung können sich zwischen Ländern unterscheiden, selbst wenn dieselbe Plattform das Angebot anzeigt.
Rückzahlung und Abstimmung im laufenden Betrieb
Umsatzabhängige Einzüge können mit Verkäufen schwanken, während weitere vertragliche Rückzahlungspflichten bestehen bleiben. Die Rückzahlung bei Adyen Capital verbindet Abzüge aus abgewickelten Zahlungen mit einer Rückzahlungsüberwachung, weshalb automatisch eingezogene Beträge im Zusammenhang mit dem gesamten Vertrag betrachtet werden müssen.
Operative Teams brauchen außerdem konsistente Aufzeichnungen über Auszahlungen, eingezogene Beträge und offene Salden. Die Abstimmung der Finanzierung verknüpft Transaktionsaufzeichnungen mit dem Finanzierungskonto und hilft Teams, Abweichungen zwischen Zahlungsfluss und verbleibender Verpflichtung zu untersuchen.
Integration mit Komponenten, APIs und Benachrichtigungen
Die Integrationsoptionen von YouLend umfassen gehostete Schritte und eine vollständig integrierte Kundenreise. Die Wahl bestimmt, welche Antragsschritte eine Plattform selbst betreibt und wo Kunden ihr Angebot prüfen oder den Vertrag unterzeichnen. Bei einer individuellen Oberfläche verantwortet die Plattform die zugehörigen Antragsschritte selbst.
Eine Finanzierungsintegration läuft auch nach der ersten Einreichung des Antrags weiter. Antrags- und Finanzierungsbenachrichtigungen unterstützen Aktualisierungen bei Prozessänderungen, damit eine Plattform Kundeninformationen während des Finanzierungsverlaufs aktuell halten kann.
Partnerwahl und Vorbereitung eines kontrollierten Starts
Die Partnerwahl sollte mit dem unterstützten Kundensegment, den Ländern und der verfügbaren Finanzierungsstruktur beginnen. Teams können anschließend Integrationsaufwand, Zuständigkeiten im Kundendienst und verfügbare Informationen für laufende Berichte vergleichen. Eine Anbietervorführung sollte neben dem erfolgreichen Ablauf auch ein abgelaufenes Angebot und einen erfolglosen Antrag abdecken.
Bei einer individuellen Stripe-Integration umfasst der Capital-Lebenszyklus Berichte während der Rückzahlung und den fortbestehenden Zugriff darauf nach Abschluss. Eine Startprüfung sollte deshalb den Zugriff auf Aufzeichnungen nach veränderter Geschäftsbeziehung testen, mit vereinbarten Zuständigkeiten zwischen Plattform und Finanzierungspartner.
Entspricht Embedded Lending der Kreditvergabe mit Open Banking?
Embedded Lending beschreibt, wie ein Unternehmen über einen anderen digitalen Dienst Finanzierung erhält. Die Kreditvergabe mit Open Banking betrifft die Nutzung erlaubter Kontoinformationen für eine Kreditprüfung. Derselbe Finanzierungsprozess kann beide Ansätze verbinden, wenn Datenzugang und Produktstruktur dies ermöglichen.
Stellt die Plattform die Finanzierung selbst bereit?
Eine Plattform kann Finanzierungen vertreiben, während eine andere Organisation Mittel bereitstellt und den Finanzierungsvertrag betreut. Die Aufgabenverteilung hängt vom Geschäftsmodell und den Pflichten der jeweiligen Tätigkeit ab. Teams sollten ihre eigene Rolle prüfen, bevor sie die Plattform als Kreditgeber bezeichnen.
Embedded Lending und Finance Loop
Finance Loop verbindet Finanzinstitute, Fintechs und Softwareunternehmen, die europaweit an neuen Technologien im Finanzwesen arbeiten. Plattformteams können über das Experten-Netzwerk passende Fachkontakte und mögliche Finanzierungspartnerschaften besprechen. Diese Gespräche können Zielgruppe, Markt und betriebliche Anforderungen einer Embedded-Lending-Initiative behandeln.
Finance Loop unterstützt berufliche Beziehungen und Wissensaustausch mit Zentraleuropa als aktuellem regionalem Schwerpunkt. Unternehmen können Unterstützung beim Kontakt zu Finanztechnologie-Fachleuten anfragen, um ihre konkreten geschäftlichen Ziele zu verfolgen.