
EUDI Wallet Zahlungen
EUDI Wallet Zahlungen nutzen die europäische digitale Identitätswallet zur Authentifizierung einer Person, die eine Zahlung bestätigt. Die Wallet kann einen Zahlungsnachweis vorlegen und die Freigabe mit Transaktionsdaten verknüpfen, während Banken und Zahlungsdienstleister die Übertragung weiterhin über bestehende Zahlungssysteme abwickeln.
Für Banken, Zahlungsdienstleister und Händler hängt die Umsetzung vom gewählten Zahlungsverfahren und den Verantwortlichkeiten aller Beteiligten ab. Ein brauchbarer Zahlungsablauf verbindet die Wallet-Freigabe mit dem richtigen Konto oder der richtigen Karte, bewahrt Zustimmungsnachweise und bietet Kunden eine klare Alternative bei unvollständiger Authentifizierung.
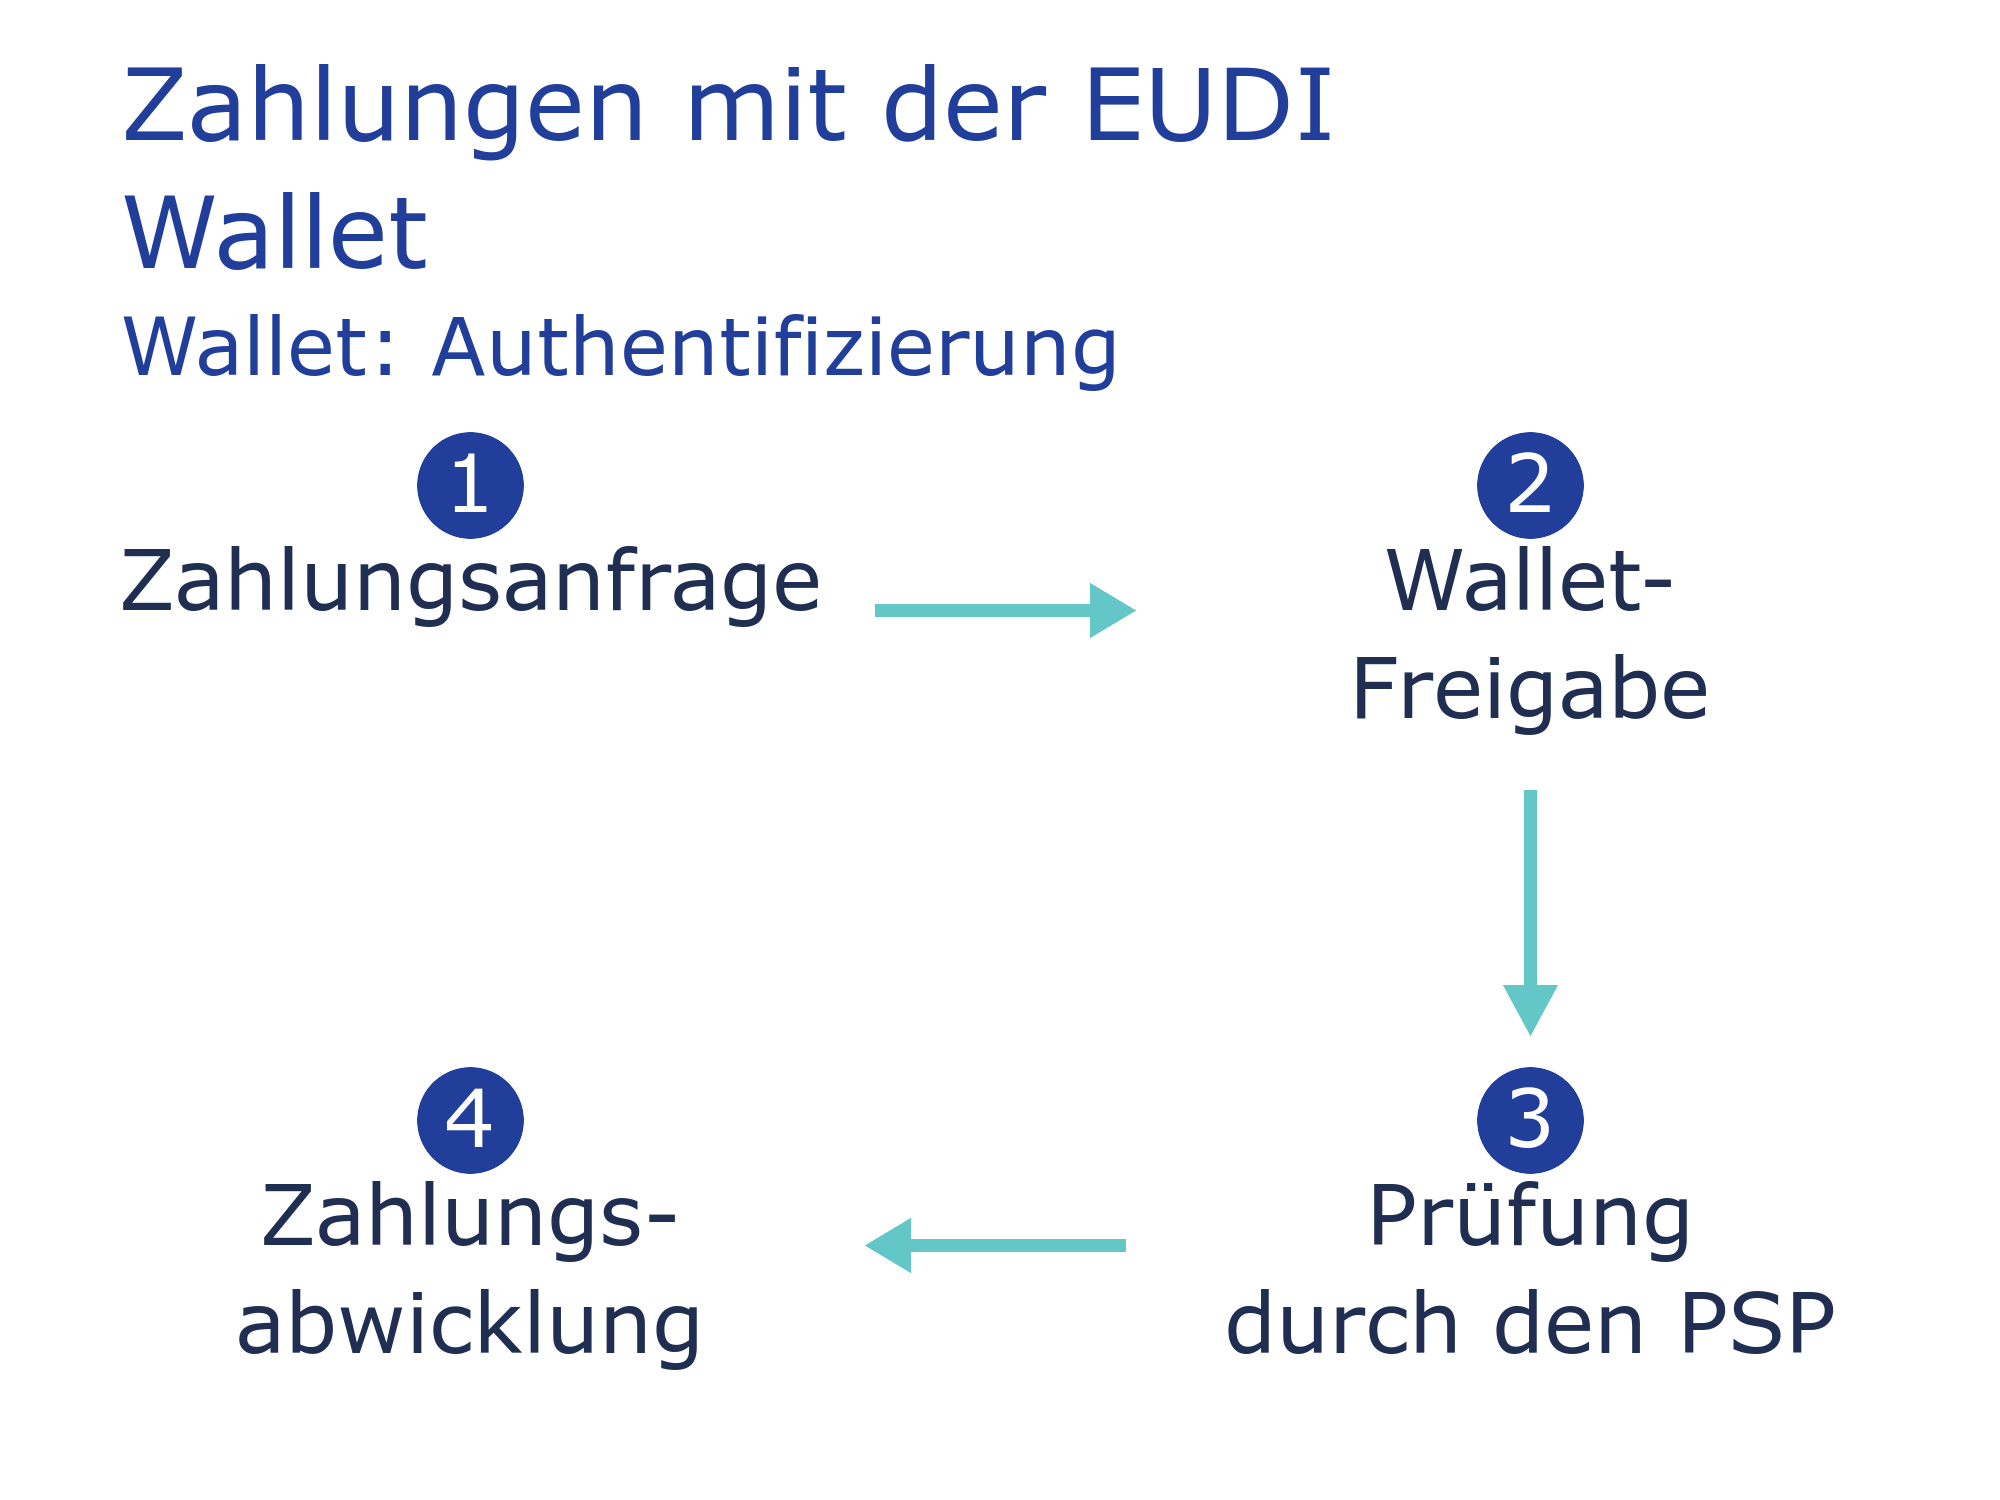
Wo die Wallet-Authentifizierung ansetzt
Das Handbuch der Europäischen Kommission zur Zahlungsauthentifizierung beschreibt Abläufe im Internet und im Geschäft mit bestehender Karten- und Konto-zu-Konto-Infrastruktur. Diese Beispiele beschreiben einen vorgesehenen Anwendungsfall, dessen Umsetzung technische Spezifikationen und Pilotprojekte weiterentwickeln. Die Authentifizierung kann sich deshalb ändern, während das Zahlungsnetz hinter einem Einkauf bestehen bleibt.
Ein Händler benötigt weiterhin einen angenommenen Zahlungsauftrag, ein Verarbeitungsergebnis und den passenden Abstimmungsdatensatz. Die Wallet-Freigabe sollte als Nachweis für genau eine Zahlung in diesen bestehenden Transaktionsablauf eingehen. Die allgemeinere EUDI Wallet im Finanzwesen behandelt außerdem Identitätsprüfungen bei der Kontoeröffnung.
Starke Kundenauthentifizierung und dynamische Verknüpfung
Die starke Kundenauthentifizierung verlangt zwei unabhängige Faktoren unterschiedlicher Kategorien, etwa Besitz zusammen mit Wissen oder Inhärenz. Das Zahlungskonzept muss bestimmen, wie die Wallet und ihr Freigabemechanismus diese Anforderungen erfüllen. Allein das Entsperren eines Identitätsnachweises belegt keine Zustimmung des Kunden zu einer bestimmten Zahlung.
Die Erläuterung der Europäischen Bankenaufsichtsbehörde zur dynamischen Verknüpfung verlangt einen Authentifizierungscode für den vereinbarten Betrag und Empfänger. Ändert sich einer davon, muss der Code ungültig werden, weshalb Tests geänderte Beträge, ausgetauschte Empfänger und erneut eingespielte Antworten umfassen sollten.
Wer den Nachweis ausstellt, anfordert und verarbeitet
Die offizielle Spezifikation zur Zahlungsauthentifizierung trennt Registrierung, Authentifizierung und dynamische Verknüpfung. Ein Zahlungsdienstleister stellt eine SCA-Attestierung aus, die die Wallet dem Zahlenden und gegebenenfalls einem Konto oder einer Karte zuordnet. Zahlungsspezifische Regelwerke bestimmen die jeweiligen Nachweistypen und Anforderungen an Beteiligte.
Klären Sie vor der Beschaffung, welche Bank, welcher Zahlungsdienstleister, Acquirer oder Händler den Nachweis anfordert, wer ihn prüft und welcher Anbieter die Zahlung ausführt. Vereinbaren Sie die Zuständigkeit für abgelaufene Nachweise, abgelehnte Anfragen oder bestrittene Freigaben, weil diese Verantwortlichkeiten bei tatsächlichen Zahlungsabbrüchen mehrere Organisationen betreffen.
Kartenzahlungen und Konto-zu-Konto-Überweisungen
Eine Kartentransaktion und eine Banküberweisung können dieselbe Wallet-Authentifizierung anbieten und dennoch unterschiedliche Verarbeitungswege nutzen. Die Authentifizierungsspezifikation erlaubt Anfragen des Ausstellers und Dritter, ergänzt durch Kommunikation über bestehende Zahlungs- oder Open-Banking-Netze. Die Unterstützung eines Ablaufs belegt keine Kompatibilität mit jedem Konto oder jeder Karte.
Zahlungsteams sollten unterstützte Instrumente, Registrierungsvoraussetzungen und Kennungen dokumentieren, die Wallet-Nachweis und Zahlungsauftrag verbinden. Abnahmetests sollten den gesamten Weg von der Kundenfreigabe bis zur Anbieterbestätigung abdecken. Eine erfolgreiche Browserrückkehr sollte niemals der einzige Nachweis für den Abschluss der zugrunde liegenden Zahlung sein.
Zustimmung, erforderliche Attribute und Betriebsnachweise
Die Freigabeansicht sollte Empfänger, Betrag und angeforderte Informationen vor der Kundenbestätigung verständlich darstellen. Ein altersbeschränkter Einkauf könnte zusätzlich einen Altersnachweis anfordern, während ein gewöhnlicher Einkauf weniger Informationen benötigt. Jedes angeforderte Attribut sollte einem bestimmten Zweck dienen und die Identifizierung auf erforderliche Informationen beschränken.
Verknüpfen Sie für den Betrieb das Authentifizierungsergebnis mit der Zahlungsreferenz und der Entscheidung des verantwortlichen Anbieters. Bestimmen Sie Aufbewahrung, Zugriff und Streitfallbearbeitung, bevor zusätzliche personenbezogene Informationen erhoben werden. Identity Orchestration im Finanzwesen verbindet diese Entscheidungen über Prüfungsanbieter und Kundenabläufe hinweg.
Wiederherstellung, Abbruch und alternative Authentifizierung
Kunden können eine Anfrage abbrechen, den Wallet-Zugang verlieren oder beim Bezahlen einen abgelaufenen Nachweis vorfinden. Jede Situation braucht ein erkennbares Ergebnis und einen unterstützten nächsten Schritt, ohne doppelte Zahlungsaufträge auszulösen. Der Wiederaufnahmeweg sollte klären, ob die Authentifizierung scheiterte, die Verarbeitung aussteht oder die Zahlung bereits abgeschlossen wurde.
Die deutschen EUDI-Wallet-FAQ bestätigen die freiwillige Wallet-Nutzung und die weiterhin erforderlichen alternativen Verfahren. Produktteams sollten den alternativen Authentifizierungsweg ebenso sorgfältig wie den Wallet-Weg testen, einschließlich unterbrochener Sitzungen und Unterstützung beim Austausch einer Wallet.
Akzeptanzfristen und tatsächliche Einführung
Die Erläuterung der Kommission zur Wallet-Akzeptanz unterscheidet die Bereitstellung durch Mitgliedstaaten bis Ende 2026 von der Akzeptanz durch verpflichtete private Anbieter bis Ende 2027. Letztere erfolgt auf Nutzerwunsch bei einschlägigen Anforderungen an starke Authentifizierung gemäß Artikel 5f und dem Zeitplan seiner Durchführungsrechtsakte.
Deutschland plant die erste staatliche Wallet-Version derzeit für Anfang 2027, die sich auf Identifizierungs- und Nachweisfunktionen konzentriert. Die Zahlungsbestätigung folgt der schrittweisen Einführung aus den nationalen FAQ. Banken sollten deshalb gesetzliche Akzeptanzpflichten, verfügbare Funktionen nationaler Wallets und ihre eigene Betriebsbereitschaft als getrennte Planungsentscheidungen verfolgen.
Fragen zu EUDI Wallet Zahlungen
Bewegt die Wallet-Authentifizierung das Geld?
Die Wallet-Authentifizierung liefert einen Freigabenachweis, während Zahlungsdienstleister die Transaktion über das gewählte Zahlungsverfahren ausführen und verarbeiten.
Deckt eine Integration jede europäische Wallet-Zahlung ab?
Die Kompatibilität hängt von zertifizierten Wallet-Funktionen, Zahlungsnachweis-Regelwerken und beteiligten Anbietern ab, weshalb jeder unterstützte Ablauf ausdrücklich getestet werden muss.
Zahlungstermine in Europa
Der Kalender benötigt JavaScript, um kommende Veranstaltungen auf dieser Seite anzuzeigen.
Zahlungsidentität und Finance Loop
Finance Loop verbindet Fachleute in ganz Europa, die an neuen Technologien im Finanzwesen arbeiten, darunter Zahlungsauthentifizierung und digitale Identität. Finance Loop unterstützt den Austausch zwischen Unternehmen, die Wallet-Integration, betriebliche Zuständigkeiten und praktische Kundenabläufe über Ländergrenzen hinweg bewerten.
EUDI-Wallet-Zahlungsauthentifizierung besprechen
Kontaktieren Sie Finance Loop, um Ihre Prioritäten bei Zahlungsidentitäten zu besprechen und relevante Fachleute der europäischen Finanzbranche kennenzulernen.