
Machine Learning in der Finanzbranche
Machine Learning in der Finanzbranche nutzt Modelle, die Muster aus Daten lernen und Entscheidungen über Finanzgeschäfte unterstützen. Ein Modell kann das Ausfallrisiko eines Kreditnehmers schätzen oder ungewöhnliche Zahlungen markieren. Banken und Investmentfirmen untersuchen damit auch Marktinformationen und prüfen Vorhersagen.
Machine Learning hilft Finanzteams bei der Verarbeitung großer Datenmengen; die Ergebnisse hängen aber von den Beispielen und Annahmen des Modells ab. Vorhersagen müssen an neuen Fällen geprüft und auf Fehler untersucht werden. Bei Banken bestimmt auch der Zweck eines Modells, welche Aufsichts- und Genehmigungsanforderungen für seinen Einsatz gelten.
Was maschinelles Lernen im Finanzwesen leistet
Maschinelles Lernen ist der Teil der KI, in dem ein Modell Regeln aus Daten lernt, statt dass jemand sie von Hand schreibt. Statistische Modelle nutzt die Finanzbranche seit Jahrzehnten; Machine Learning erweitert sie auf mehr Daten und nichtlineare Muster. Drei Familien decken die meisten Einsätze ab.
Überwachtes Lernen sagt aus früheren Fällen ein bekanntes Ziel voraus: ob ein Kreditnehmer ausfällt, ob eine Kartenzahlung Betrug ist, ob ein Kunde kündigt. Unüberwachtes Lernen findet Strukturen ohne Ziel, etwa Gruppen ähnlicher Kunden oder Transaktionen, die aus der Reihe fallen; so markieren viele Geldwäsche-Werkzeuge Fälle. Bestärkendes Lernen lernt durch Versuch und Belohnung und kommt in der Forschung zu Handel, Absicherung und Portfolioauswahl vor. Das Lehrbuch Machine Learning in Finance: From Theory to Practice (auf Englisch) von Matthew Dixon, Igor Halperin und Paul Bilokon folgt dieser Einteilung, mit Python-Beispielen für Handel, Anlage, Vermögens- und Risikomanagement, und widmet fast die Hälfte dem bestärkenden Lernen.
Machine Learning im Kreditrisiko
Beim Kreditrisiko trifft Machine Learning auf das Eigenkapital. Eine Bank, die ihre Kapitalanforderungen mit dem IRB-Ansatz berechnet, braucht für jedes Modell die Zustimmung der Aufsicht. Die Europäische Bankenaufsichtsbehörde sammelte Stimmen der Branche zu Machine Learning in diesen Modellen und veröffentlichte einen Folgebericht zu Machine Learning in IRB-Modellen (auf Englisch). Die meisten Banken wollen es danach in der Risikodifferenzierung einsetzen, vor allem für Modelle der Ausfallwahrscheinlichkeit rund um Kreditentscheidungen; die EBA gibt Empfehlungen für einen vorsichtigen Einsatz und behandelt auch DSGVO und KI-Verordnung.
In Deutschland konsultierten Bundesbank und BaFin die Branche zu Machine Learning in Risikomodellen (auf Englisch) der Säulen 1 und 2, mit Erklärbarkeit und Daten als Hauptfragen. Ein Scoring-Modell für Privatkunden ist zudem nach der KI-Verordnung hochriskant und braucht menschliche Aufsicht, Dokumentation und Tests auf Verzerrung. Zum Kreditrisiko gehören Ausfallwahrscheinlichkeit und weitere Risikoparameter.
Betrugserkennung, Handel und Asset Management
Betrugserkennung ist einer der ältesten Einsätze. Ein Modell vergleicht jede Zahlung mit dem üblichen Verhalten des Kunden und hält Ausreißer an, und § 25h Kreditwesengesetz verlangt diese Überwachung, ob das Modell regelbasiert ist oder gelernt. Die KI-Verordnung nimmt Betrugserkennung ausdrücklich von der Hochrisiko-Linie zum Kreditscoring aus. Mehr zu Betrugsprävention. Versicherer nutzen dieselben Methoden für Schadenbetrug und Tarife; Tarife in Lebens- und Krankenversicherung sind nach der KI-Verordnung hochriskant.
Im Handel sagen Modelle Preise und Volumen voraus und laufen in algorithmischen Strategien. Für algorithmischen Handel gilt MiFID II, unabhängig davon, welches Modell den Algorithmus steuert. Die Firma muss ihn jederzeit stoppen können. Die ESMA-Umfrage fand, dass Portfoliooptimierung und Handel mit KI im Asset Management noch selten sind, verglichen mit Text- und Programmieraufgaben.
Machine Learning für Finanzen lernen
Die Frankfurt School of Finance & Management bietet einen berufsbegleitenden Master of Artificial Intelligence & Data Science über vier Semester für Data Science im Finanzwesen. Viele beginnen mit Python, einer Machine-Learning-Bibliothek und einem Finanzdatensatz und nehmen dann einen Kurs oder ein Buch wie das von Dixon, Halperin und Bilokon. Validierungsteams in Banken fragen dieselben Fähigkeiten von der anderen Seite ab: Sie prüfen, ob ein Modell stabil, fair und erklärbar ist, bevor es live geht.
Kommende Events zu Machine Learning und Finanzen
Finance Loop, der Treffpunkt für Machine Learning in der Finanzbranche
Finance Loop ist der Treffpunkt für Quants, Data Scientists, Risikomodellierer und Modellvalidierer, die Machine Learning in Banken, Versicherern und bei Vermögensverwaltern nutzen. Das Netzwerk verbindet die Finance-, IT- und KI-Communities in Deutschland, Österreich und der Schweiz, mit Events in Frankfurt, München, Berlin und Hamburg.
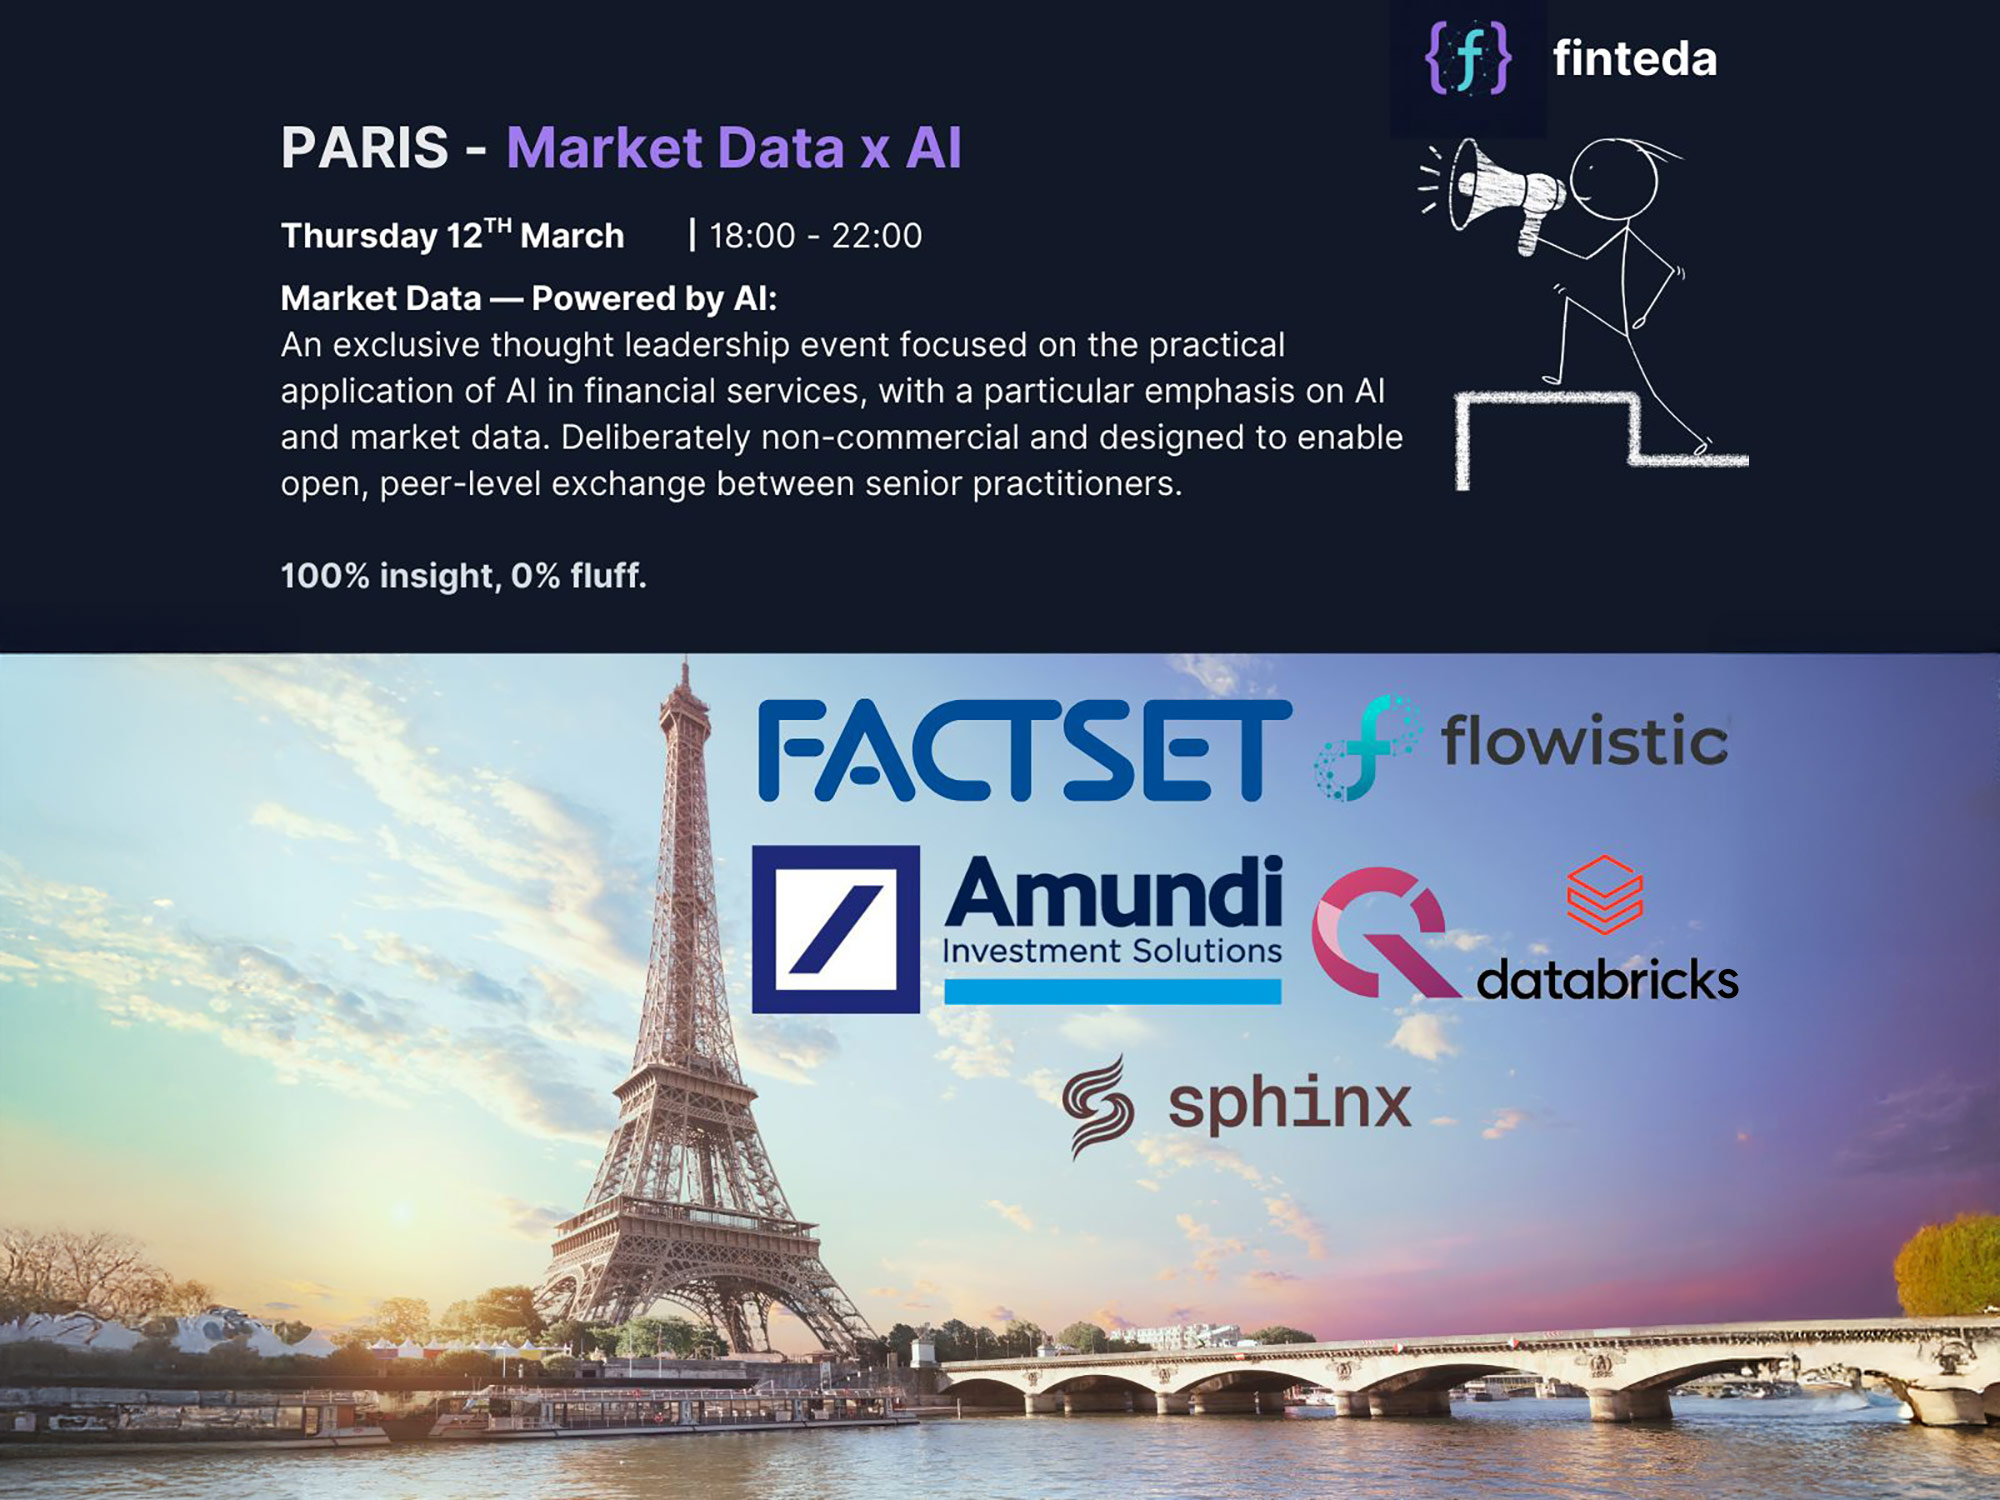
Finance Loop unterstützte das AI & Financial Market Data Meetup in Paris, wo Quant-Entwickler der Deutschen Bank Marktdaten-Architekturen mit Leuten von Amundi, FactSet, QuestDB und Databricks verglichen. Finance Loop arbeitet mit Finteda, deren Programm quantitative Technik und Machine Learning abdeckt, und mit Frankfurt Data Science an Meetups zur angewandten Data Science in Frankfurt. Finance Loop organisiert auch das Frankfurt Quantum Finance Forum mit Frankfurt School, Bundesbank und IBM.
Was ist Machine Learning, einfach erklärt?
Modelle, die aus Daten lernen und damit Finanzentscheidungen treffen oder vorbereiten: Kreditscores, Betrugsalarme, Preisprognosen, Kundengruppen. Das Modell findet das Muster in alten Daten, Menschen entscheiden, ob und wie sie das Ergebnis nutzen.
Dürfen Banken Machine Learning für Kreditrisiko nutzen?
Ja, unter Bedingungen. Kapitalmodelle nach dem IRB-Ansatz muss die Aufsicht genehmigen, und die EBA empfiehlt vorsichtigen Einsatz mit Blick auf Erklärbarkeit. Beim Scoring von Verbrauchern kommen die Hochrisiko-Pflichten der KI-Verordnung hinzu.
Welches Buch zu Machine Learning im Finanzwesen?
Machine Learning in Finance: From Theory to Practice von Dixon, Halperin und Bilokon behandelt überwachtes Lernen, Zeitreihen und bestärkendes Lernen mit Python-Code. Für KI-Agenten auf Basis von Sprachmodellen ist Building AI Agents for Finance, mitgeschrieben von Finance-Loop-Mitglied Fayssal El Mofatiche, das neuere Werk.
Gibt es ein Machine-Learning-Meetup in Frankfurt?
Frankfurt Data Science veranstaltet Meetups zu Data Science und KI in der Stadt, und Finance Loop listet eigene Termine und die seiner Partner auf der Event-Seite und im Kalender oben.
Machine Learning und Finance Loop
Machine Learning steckt in den Kredit- und Betrugsmodellen von Risiko & Compliance und in den Handels- und Portfoliowerkzeugen von Investment & digitale Vermögenswerte. Finance Loop unterstützte das AI & Financial Market Data Meetup in Paris und organisiert das Frankfurt Quantum Finance Forum.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Bereichen aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.