
Finanzkriminalität in Payments
Betrug und Geldwäsche sind zwei verschiedene Probleme, die oft über dieselben Konten laufen. Ein neues einheitliches EU-Regelwerk gegen Geldwäsche kommt, durchgesetzt von einer Behörde mit Sitz in Frankfurt. Ein Zahlungsinstitut prüft dazu bei jeder Überweisung gegen Sanktionslisten. Compliance-Teams treffen sich bei Finance-Loop-Events.
Betrug und Geldwäsche: zwei verschiedene Probleme in derselben Zahlung
Finanzkriminalität im Zahlungsverkehr umfasst zwei verwandte, aber unterschiedliche Probleme. Betrug ist eine Zahlung, die der Kontoinhaber nicht wollte, oder nur wollte, weil ihn jemand getäuscht hat; der gemeinsame Bericht von EBA und EZB zu Zahlungsbetrug beziffert den gemeldeten Betrug im EWR im letzten vollen Jahr auf 4,2 Milliarden Euro. Geldwäsche ist der davon getrennte Vorgang, Erträge aus Straftaten durch das Finanzsystem zu schleusen, um sie legal aussehen zu lassen, und sie nutzt oft dieselben Konten und Schienen, durch die auch das Geld eines Betrugsopfers fließt, etwa ein Money-Mule-Konto, das gestohlene Gelder empfängt und binnen Stunden weiterleitet. Ein Finanzkriminalitätsprogramm eines Zahlungsinstituts muss beides fangen: die Transaktion, die nie hätte freigegeben werden dürfen, und die Transaktion, die sauber aussieht, aber schmutziges Geld trägt.
Ein EU-Regelwerk: die Geldwäscheverordnung und die AMLA in Frankfurt
Heute stehen die Pflichten eines deutschen Zahlungsinstituts gegen Geldwäsche im Geldwäschegesetz (GwG), das eine EU-Richtlinie umsetzt. Die EU hat inzwischen die Verordnung (EU) 2024/1624 beschlossen, die Geldwäscheverordnung (AMLR), ein einheitliches Regelwerk, das ab dem 10. Juli 2027 unmittelbar in jedem Mitgliedstaat gilt und den heutigen Flickenteppich nationaler Umsetzungen ablöst. Daneben setzt eine sechste Geldwäscherichtlinie Mindeststandards, die Mitgliedstaaten weiterhin in nationales Recht überführen, darunter eine Schwelle von 25 Prozent oder mehr für die Feststellung eines wirtschaftlich Berechtigten.
Die neue EU-Geldwäschebehörde AMLA hat ihren Sitz in Frankfurt am Main und nahm am 1. Juli 2025 die Arbeit auf. Die AMLA kann für die schwersten Verstöße eine Strafe von bis zu 10 Millionen Euro oder 10 Prozent des jährlichen Konzernumsatzes verhängen, je nachdem, welcher Betrag höher ist, und ab 2027 beginnt sie, die ersten großen, grenzüberschreitenden Kredit- und Finanzinstitute für die direkte Aufsicht auszuwählen, in Zusammenarbeit mit nationalen Aufsehern wie der BaFin. Für ein in Deutschland lizenziertes Zahlungsinstitut bedeutet Compliance gegen Finanzkriminalität heute Planung für die BaFin-Aufsicht und ab 2027 für die AMLA-Aufsicht, oder zumindest für die von der AMLA gesetzten Standards.
Sanktionsprüfung: die Kontrolle bei jeder Euro-Überweisung
Seit die EU-Instant-Payments-Regel gilt, muss ein Zahlungsdienstleister im Euroraum seine Kunden mindestens einmal täglich gegen EU-Sanktionslisten prüfen, nicht nur im Moment einer Überweisung. Die tägliche Prüfung erfasst auch einen Kunden, der über Nacht auf eine Sanktionsliste gesetzt wurde, statt nur bei jeder einzelnen Zahlung zu kontrollieren. Diese Prüfung steht neben den Know-your-Customer-Pflichten als eine der laufenden Pflichten, die ein Zahlungsinstitut oder eine Bank trägt, solange sie ein Konto führt, nicht nur bei dessen Eröffnung. Wie Identitätsprüfung und die Prüfung wirtschaftlich Berechtigter beim Onboarding ablaufen, steht auf der Seite KYC in Deutschland.
Wer ein Finanzkriminalitätsprogramm braucht
Paragraf 2 des GwG listet 16 Gruppen von Verpflichteten in Deutschland auf, darunter Zahlungs- und E-Geld-Institute, Banken, Kryptowerte-Dienstleister, Lebensversicherer und Vermögensverwalter. Jede braucht einen benannten Geldwäschebeauftragten, eine schriftliche Risikoanalyse, Mitarbeiterschulungen und einen Weg, verdächtige Transaktionen an die Financial Intelligence Unit zu melden, die deutsche Behörde, die diese Meldungen entgegennimmt und auswertet. Ein Fintech, das nur Zahlungen auslöst, fällt unter diese Pflichten, sobald es eine Zahlungsinstitut-Lizenz hält, auch wenn es nie über Nacht Kundengelder verwahrt.
Kommende Events zu Compliance, Payments und KI im Finanzwesen
Finance Loop und Finanzkriminalität im Zahlungsverkehr
Finance Loop ist der Treffpunkt für Compliance-Beauftragte, Betrugsanalysten und Payments-Teams, die sich tagtäglich mit Finanzkriminalität befassen. Es verbindet die Finance-, IT- und KI-Communitys in Deutschland, Österreich und der Schweiz, mit Events in Frankfurt, München, Berlin und Hamburg.
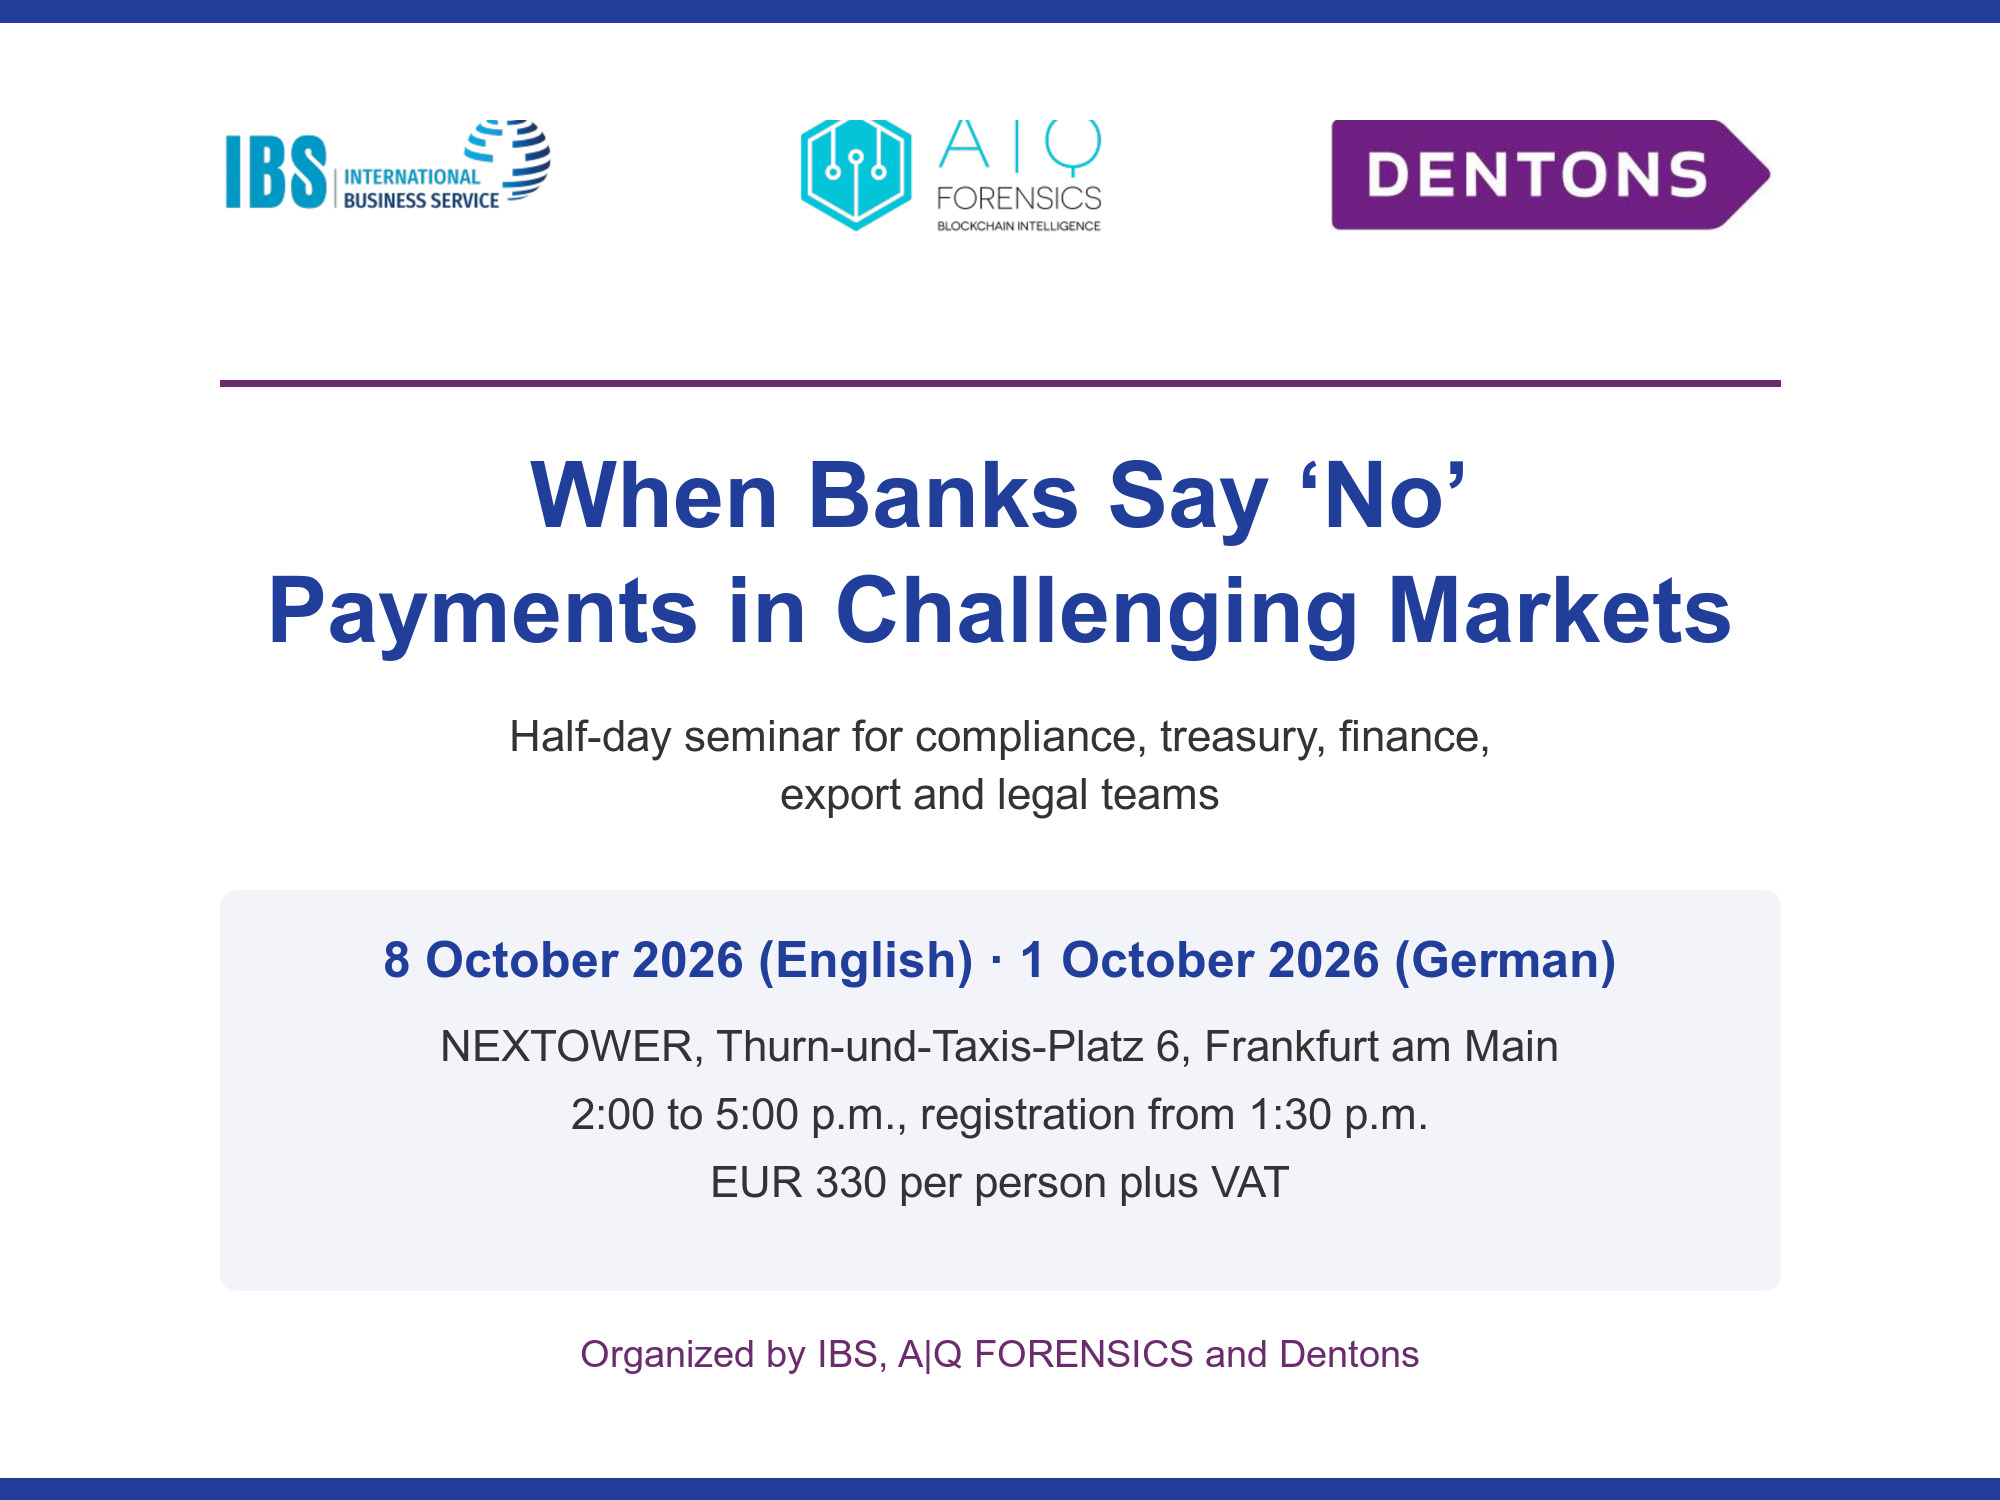
Finance Loop unterstützt When Banks Say 'No', ein Payments-Seminar im NEXTOWER in Frankfurt für Compliance-, Treasury- und Rechtsteams, bei dem Dr. Julia Pfeil von Dentons über Zahlungsverkehr unter Sanktions- und Geldwäscherecht spricht und Albert Quehenberger von A|Q FORENSICS zeigt, wie Blockchain-Forensik Krypto-Flüsse in Fällen von Finanzkriminalität nachverfolgt. Die KI Exchange 2026 in Hamburg, eine Konferenz von Payment & Banking zu KI in Banken und Fintechs, hatte Betrugserkennung und DORA-Compliance im Programm. Verwandte Seiten: KYC in Deutschland, Betrugsprävention in Deutschland und Zahlungsverkehr in Deutschland.
Risk & Compliance
Payments & digitales Geld
Investment & digitale Vermögenswerte
Was ist Finanzkriminalität in Payments?
Finanzkriminalität im Zahlungsverkehr umfasst Betrug, bei dem eine Zahlung ohne die echte Zustimmung des Kontoinhabers oder durch Täuschung erfolgt, und Geldwäsche, bei der kriminelle Erträge über legal aussehende Transaktionen fließen, um ihre Herkunft zu verschleiern. Das Finanzkriminalitätsprogramm eines Zahlungsinstituts befasst sich mit beidem, denn dasselbe Konto und dieselbe Überweisung können jedes der beiden Risiken tragen.
Was ändert die AMLA für Zahlungsinstitute?
Die AMLA, die neue EU-Geldwäschebehörde mit Sitz in Frankfurt, wird ab 2027 eine Gruppe großer, grenzüberschreitender Finanzinstitute direkt beaufsichtigen und nationale Aufseher wie die BaFin für die übrigen koordinieren. Sie kann für die schwersten Verstöße Strafen von bis zu 10 Millionen Euro oder 10 Prozent des jährlichen Konzernumsatzes verhängen, und arbeitet neben der unmittelbar geltenden Geldwäscheverordnung, die die heutigen richtlinienbasierten nationalen Gesetze ablöst.
Wie oft muss ein Zahlungsdienstleister Sanktionslisten prüfen?
Nach der EU-Instant-Payments-Regel prüft ein Zahlungsdienstleister im Euroraum seine Kunden mindestens einmal täglich gegen EU-Sanktionslisten, zusätzlich zu jeder Prüfung im Moment einer Überweisung. Der tägliche Zyklus soll einen Namen erfassen, der zwischen zwei Transaktionen auf eine Sanktionsliste gesetzt wird, nicht nur im Zahlungsmoment selbst.
Finanzkriminalität und Finance Loop
Finance Loop ist ein Experten-Netzwerk mit dem Ziel, die Einführung neuer Technologien im Finanzwesen voranzutreiben, etwa KI, Tokenisierung, Stablecoins und DeFi. Finance Loop hilft seinen Mitgliedern, in drei Themenfeldern Know-how aufzubauen und persönliche Netzwerke zu knüpfen: Investment & digitale Vermögenswerte, Payments & digitales Geld und Risk & Compliance.
Es verbindet die Finance-, IT- und KI-Communitys in Deutschland, Österreich und der Schweiz, mit Events in Frankfurt, München, Berlin und Hamburg. Wer an Finanzkriminalität im Zahlungsverkehr arbeitet, trifft Menschen aus demselben Feld bei Finance-Loop-Events.